El trigo batió su récord de negocios a futuro en octubre, un mes de bajas para la soja y el maíz en Chicago
En A3 se operaron más de 3,1 millones de toneladas de futuros y opciones de trigo, según la Bolsa de Comercio de Rosario. El precio del trigo para enero subió 6% hasta mediados de mes y luego perdió 8%.
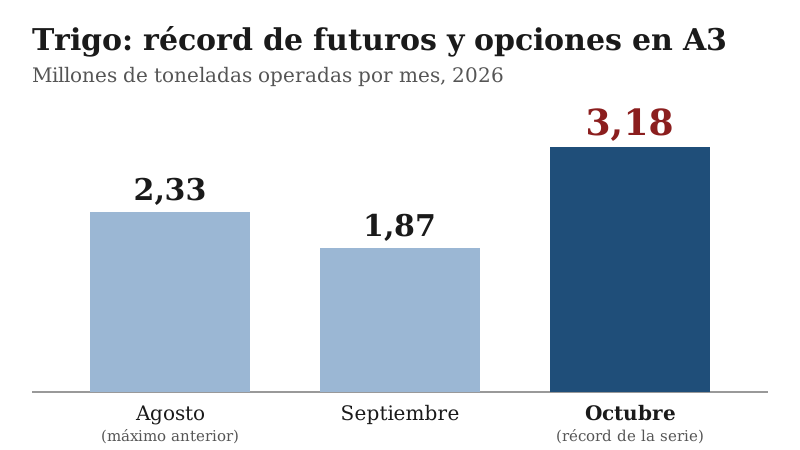
El trigo cerró octubre con un récord de negocios en el mercado a término. Durante el mes se operaron más de 3,1 millones de toneladas en contratos de futuros y opciones de trigo en A3, el mayor volumen mensual desde que hay registros, informó el viernes 30 de octubre la Bolsa de Comercio de Rosario (BCR) en su informe semanal de granos[1][2]. El récord llegó en un mes que la entidad describió como uno de los más bajistas del año para los precios de los granos en Chicago[1].
Con el dato de octubre, sólo en futuros de trigo el acumulado del año supera los 15,1 millones de toneladas: más del doble que en el mismo período de 2025 y 140% por encima del promedio de enero a octubre de los últimos cinco años, según la BCR[1]. El gráfico que la entidad publicó en X muestra que el volumen de futuros y opciones de trigo llegó a 3,18 millones de toneladas en octubre, frente a 1,87 millones en septiembre y 2,33 millones en agosto, el máximo anterior de una serie que la entidad muestra desde 2016[2].
📊 Durante octubre se negociaron más de 3,1 Mt en futuros y opciones de trigo en A3, el mayor volumen mensual registrado. #Trigo #Futuros #BCR
— BCR Mercados (@BCRmercados) 2026-10-30
Un mes de subas y bajas para el trigo
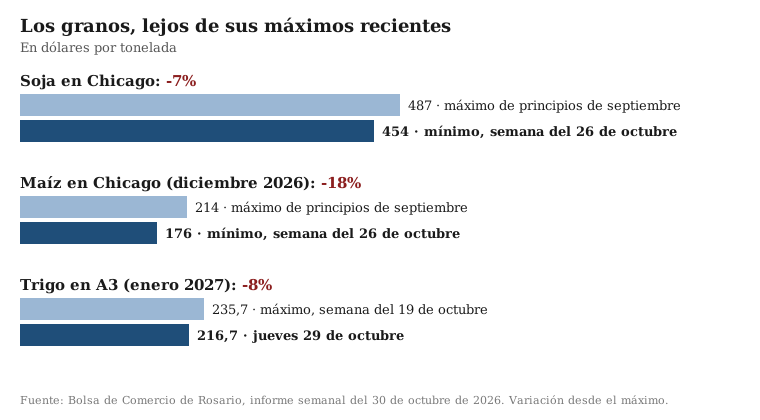
La BCR describió octubre como un mes «particularmente volátil» para el precio del trigo. En A3, el contrato con entrega en enero, el que corresponde a la cosecha que empieza, cotizaba a principios de mes alrededor de US$ 222,8 por tonelada. A comienzos de la semana del 19 de octubre había subido 6%, hasta US$ 235,7. El jueves 29 se ubicó en US$ 216,7: 8% menos que ese máximo y US$ 6 por debajo del valor con el que había empezado el mes. Las posiciones de diciembre, enero y marzo se movieron casi en paralelo, tanto en la suba de la primera quincena como en la baja posterior[1].
En medio de esos vaivenes, la venta anticipada de la nueva cosecha se aceleró. En la semana del 22 de octubre se negociaron 435.500 toneladas de trigo nuevo (334.700 toneladas se cerraron a precio firme), el segundo mayor volumen semanal desde fines de julio[1].
Entre los factores que empujaron el precio hacia abajo, la BCR mencionó el avance de la cosecha australiana, cuya producción la Asociación de la Industria de Granos de Australia Occidental estimó en 30 a 31 millones de toneladas, y sobre todo la posibilidad de un acuerdo de paz entre Ucrania y Rusia, con negociaciones impulsadas por Estados Unidos que podrían concretarse a principios de noviembre. Para el mercado, el punto clave es si se normalizan los embarques por el mar Negro: según datos de la firma LSEG citados por la BCR, Rusia habría embarcado 1,8 millones de toneladas de trigo en octubre, contra 5,1 millones en el mismo mes de 2025, y Ucrania no llegaría a 100.000 toneladas, cuando a esta altura del año suele rondar 1,5 millones[1].
Ese hueco lo ocupan otros exportadores, entre ellos la Argentina. Según datos de embarques citados por la BCR, en octubre el país habría despachado más de un millón de toneladas de trigo, el mayor volumen registrado para ese mes. La entidad advirtió que, si Rusia y Ucrania vuelcan al mercado los granos que acumularon en estos meses, la normalización del mar Negro podría convertirse en una fuente importante de presión sobre los precios[1].
Soja y maíz, en mínimos de dos meses
En Chicago, la soja y el maíz sumaron cinco semanas de bajas casi ininterrumpidas y tocaron mínimos de al menos dos meses. El contrato de maíz con entrega en diciembre ajustó en la semana del 26 de octubre en un mínimo de US$ 176 por tonelada, el más bajo en casi cuatro meses: 18% por debajo del pico de principios de septiembre y levemente por debajo de su promedio de 2026, aunque todavía por encima de los US$ 168 de hace un año. La soja tocó un piso de US$ 454 por tonelada, 7% menos que su máximo de principios de septiembre, pero por encima de su promedio de 2026 (US$ 437) y de los US$ 392 de un año atrás[1].
Según la BCR, el principal factor es estacional: Estados Unidos está en plena cosecha. Al 25 de octubre se había levantado 60% del maíz y 79% de la soja en los principales estados productores, según el informe de avance de cosecha que el Departamento de Agricultura de ese país (USDA) publicó el 26 de octubre; en maíz, el avance va por detrás del promedio de 2021-2025 (66%), y en soja, levemente por delante (77%)[3]. A eso se sumó, según la entidad, que los fondos de inversión recortaron con fuerza la mayor apuesta alcista de la historia en Chicago, que tenían a principios de septiembre[1].
La caída del real tras las elecciones en Brasil abarató las exportaciones de ese país y arrastró las cotizaciones, según la BCR, que ubicó la depreciación de la apertura del lunes 26 en 12%. En la cotización oficial PTAX del Banco Central de Brasil, el dólar pasó de 5,04 reales el viernes 23 a 5,50 el lunes 26 (una suba de 9,2%) y el viernes 30 quedó en 5,42 reales[4]. Ese lunes, el precio de exportación de la harina de soja brasileña bajó 4%, más que el argentino, y la diferencia a favor del producto brasileño llegó a 4,4%, la mayor en al menos dos meses. En maíz, en cambio, la Argentina siguió siendo el origen más competitivo de la región. Aun así, la BCR consideró que el tipo de cambio brasileño no parece haber cambiado la dinámica del mercado, al menos en el corto plazo[1].
Fuentes
- Bolsa de Comercio de Rosario. A. Rubicondi, F. Pennino, M. Contardi y E. Terré. «Mercado de granos: cierra uno de los meses más bajistas del año (Informativo Semanal N° 2267)». 30/10/2026. bcr.com.ar
- BCR Mercados (@BCRmercados) en X. Bolsa de Comercio de Rosario. «Durante octubre se negociaron más de 3,1 Mt en futuros y opciones de trigo en A3, el mayor volumen mensual registrado.». 30/10/2026. x.com
- Departamento de Agricultura de Estados Unidos (USDA), NASS. National Agricultural Statistics Service. «Crop Progress (semana al 25 de octubre de 2026)». 26/10/2026. esmis.nal.usda.gov
- Banco Central do Brasil. «Cotización PTAX del dólar, 20 al 30 de octubre de 2026». 30/10/2026. olinda.bcb.gov.br