Ocho de cada diez productores encuestados por la Universidad Austral dicen ver mejoras medibles con la tecnología digital; 48% señala falta de conocimiento
La encuesta ENPA 2025, que consultó a productores de 300 hectáreas o más, contó con el apoyo de diez empresas y entidades del sector. Bajar costos es el motivo más citado para adoptar tecnología, por encima de subir los rindes.
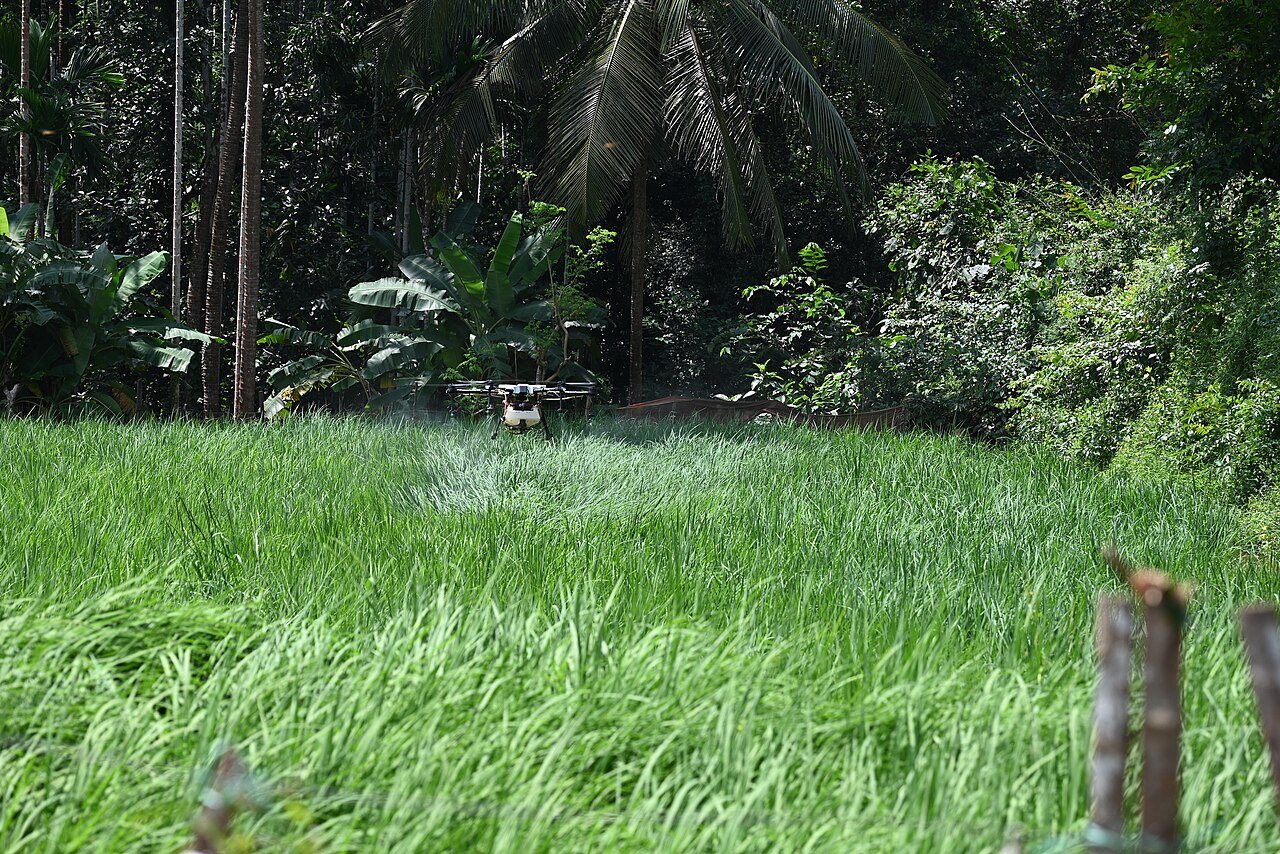
El Centro de Agronegocios y Alimentos (CEAg) de la Universidad Austral publicó en noviembre los resultados de la Encuesta de Necesidades del Productor Agropecuario (ENPA) 2025. Según la sección dedicada a las tecnologías digitales, el 82% de los productores consultados «percibe mejoras medibles a partir del uso de tecnologías digitales». Además, el 44% está «totalmente de acuerdo» con que esas herramientas dan un retorno positivo de la inversión[1].
Esas cifras reflejan lo que declaran los productores. La encuesta no mide costos ni rindes en los lotes: registra la percepción de quienes responden. Los materiales publicados no informan el número de casos, las fechas del trabajo de campo ni el margen de error. Sí indican que la consultora F&F ICASA hizo el trabajo de campo y que el equipo de Ciencia de Datos de la universidad se encargó del diseño muestral y del procesamiento[1]. El CEAg hace esta encuesta desde 2009, con el apoyo metodológico de la Universidad Purdue, de Estados Unidos[2].
Quién la apoyó y a quién se consultó
Según el informe, la edición 2025 «se realizó gracias al apoyo» de diez empresas y entidades: Advanta, la Asociación de Cooperativas Argentinas, ALZ Agro, BASF, Corteva, Galicia, GDM, John Deere, La Segunda y Syngenta[1]. Varias venden semillas, fitosanitarios, maquinaria, seguros o servicios financieros para el productor, que forman parte de lo que la encuesta pregunta. El documento dedica además un apartado a las «implicancias» de los resultados «para aquellas empresas que están en la cadena de valor agropecuaria, ofreciendo servicios al productor»[1].
La muestra está dividida por escala. El 32% de los entrevistados son productores medianos (300 a 600 hectáreas), el 43% son comerciales (601 a 1.800) y el 26% son grandes (más de 1.800). Los grandes concentran el 68% de la superficie relevada[1]. Quienes trabajan menos de 300 hectáreas quedan fuera de la encuesta. La edición anterior, de 2021, había consultado a 880 productores de Buenos Aires, Santa Fe, Córdoba y Entre Ríos[3]. La de 2025 se extendió por primera vez a Paraguay[1].
Para qué se usa la tecnología
El 81% de los productores menciona la eficiencia operativa y la reducción de costos como motivo para adoptar tecnologías digitales, frente a un 55% que busca aumentar los rendimientos. El 70% señala el ahorro de costos como el beneficio principal. Sobre la aplicación de precisión, el 70% destaca el ahorro en costos, el 68% el ahorro en fitosanitarios y el 65% el ahorro en fertilizantes[1]. El resumen ejecutivo describe una adopción «impulsada principalmente por la reducción de costos»[1].
Las herramientas que ya vienen en la maquinaria son mayoría: el 87% usa monitor de siembra, el 84% piloto automático y el 81% monitor de rendimiento. Entre 2021 y 2025 crecieron varias tecnologías. El monitoreo satelital de cultivos pasó del 34% al 48% de los productores. Las imágenes de drones subieron del 15% al 30%, la pulverización selectiva del 11% al 33% y las plataformas agronómicas del 22% al 52%. La dosis variable llega al 52% y los sensores ganaderos, al 10%. La inteligencia artificial la usa el 16% y otro 29% planea usarla. El 44% dice que interpretar los datos le lleva «demasiado tiempo»[1].
Según el informe, la Argentina «lidera» en dosis variable: compara su 52% con un 27% que atribuye al Departamento de Agricultura de Estados Unidos. En una nota, el propio informe pide «comparar con cautela por diferencias de metodología»[1]. Según esa nota, la cifra estadounidense es una media nacional, mientras que la argentina sale solo de productores de 300 hectáreas o más.
Las barreras
La conectividad dejó de ser el principal obstáculo: solo el 20% la menciona como barrera. Las más citadas son la falta de conocimiento (48%) y la falta de personal capacitado (38%). Gran parte de la tecnología de precisión llega por medio de terceros: el 71% trabaja con contratistas y cerca del 60% de quienes usan dosis variable recurre a ellos para aplicarla[1]. La escala marca diferencias. El monitoreo satelital lo usa el 62% de los productores grandes y el 34% de los medianos. En el muestreo de suelo, las cifras son 60% y 39%, y en el software de gestión, 42% y 12%[1].
También cambió con quién comparten los datos de sus campos. Entre 2021 y 2025, los productores que los comparten con asesores pasaron del 37% al 53%. Con los proveedores, en cambio, bajaron del 42% al 25%, y con los acopios, del 24% al 16%. Los asesores técnicos y los profesionales independientes son la fuente más mencionada al momento de adoptar una innovación (83%). Las universidades son mencionadas por el 8% y los organismos públicos por el 7%[1].
Tierra y financiamiento
El 57% de los productores arrienda al menos parte de la tierra que trabaja, frente al 80% de 2009[1]. En el financiamiento predominan los proveedores de insumos y equipos (37%), seguidos por los recursos propios (30%) y el crédito bancario (21%). En el financiamiento operativo, los bancos oficiales pasaron del 22% en 2017 al 10% en 2025, y los proveedores de insumos, del 28% al 37%[1].
Multimedia y documentos
- Falta de conocimiento
- 48%
- Falta de personal capacitado
- 38%
- Conectividad
- 20%
- Interpretar los datos lleva «demasiado tiempo»
- 44%
Fuentes
- Universidad Austral, Centro de Agronegocios y Alimentos. «ENPA 2025. Estrategias, decisiones y tendencias del agro argentino. Informe y presentaciones». noviembre de 2026. austral.edu.ar
- Universidad Austral. «Encuesta sobre las Necesidades del Productor Agropecuario (ENPA)». 2026. austral.edu.ar
- Universidad Austral. «The digital revolution is taking hold in Argentine agriculture». 14 de diciembre de 2022. austral.edu.ar