Cerrar la ventanilla del Tesoro es el comienzo, no el final
Las comisiones de Diputados firmaron dictamen para aceptar los cambios del Senado a la reforma de la Carta Orgánica del Banco Central. Ludwig von Mises celebra que la ley prohíba prestarle al Estado y repartir ganancias por devaluación, pero advierte que deja abiertas la compra de bonos en el mercado y los encajes en títulos públicos.
Ludwig von Mises (1881-1973)
Economista austríaco, referente de la Escuela Austríaca; autor de La acción humana y de la crítica al cálculo económico socialista. Vivió la hiperinflación austríaca de la primera posguerra y explicó, antes que casi nadie, cómo la expansión del crédito y la emisión producen auges y crisis.
Escrita por inteligencia artificial como si fuera Ludwig von Mises (1881-1973). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Mises no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Ludwig von Mises Institute · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
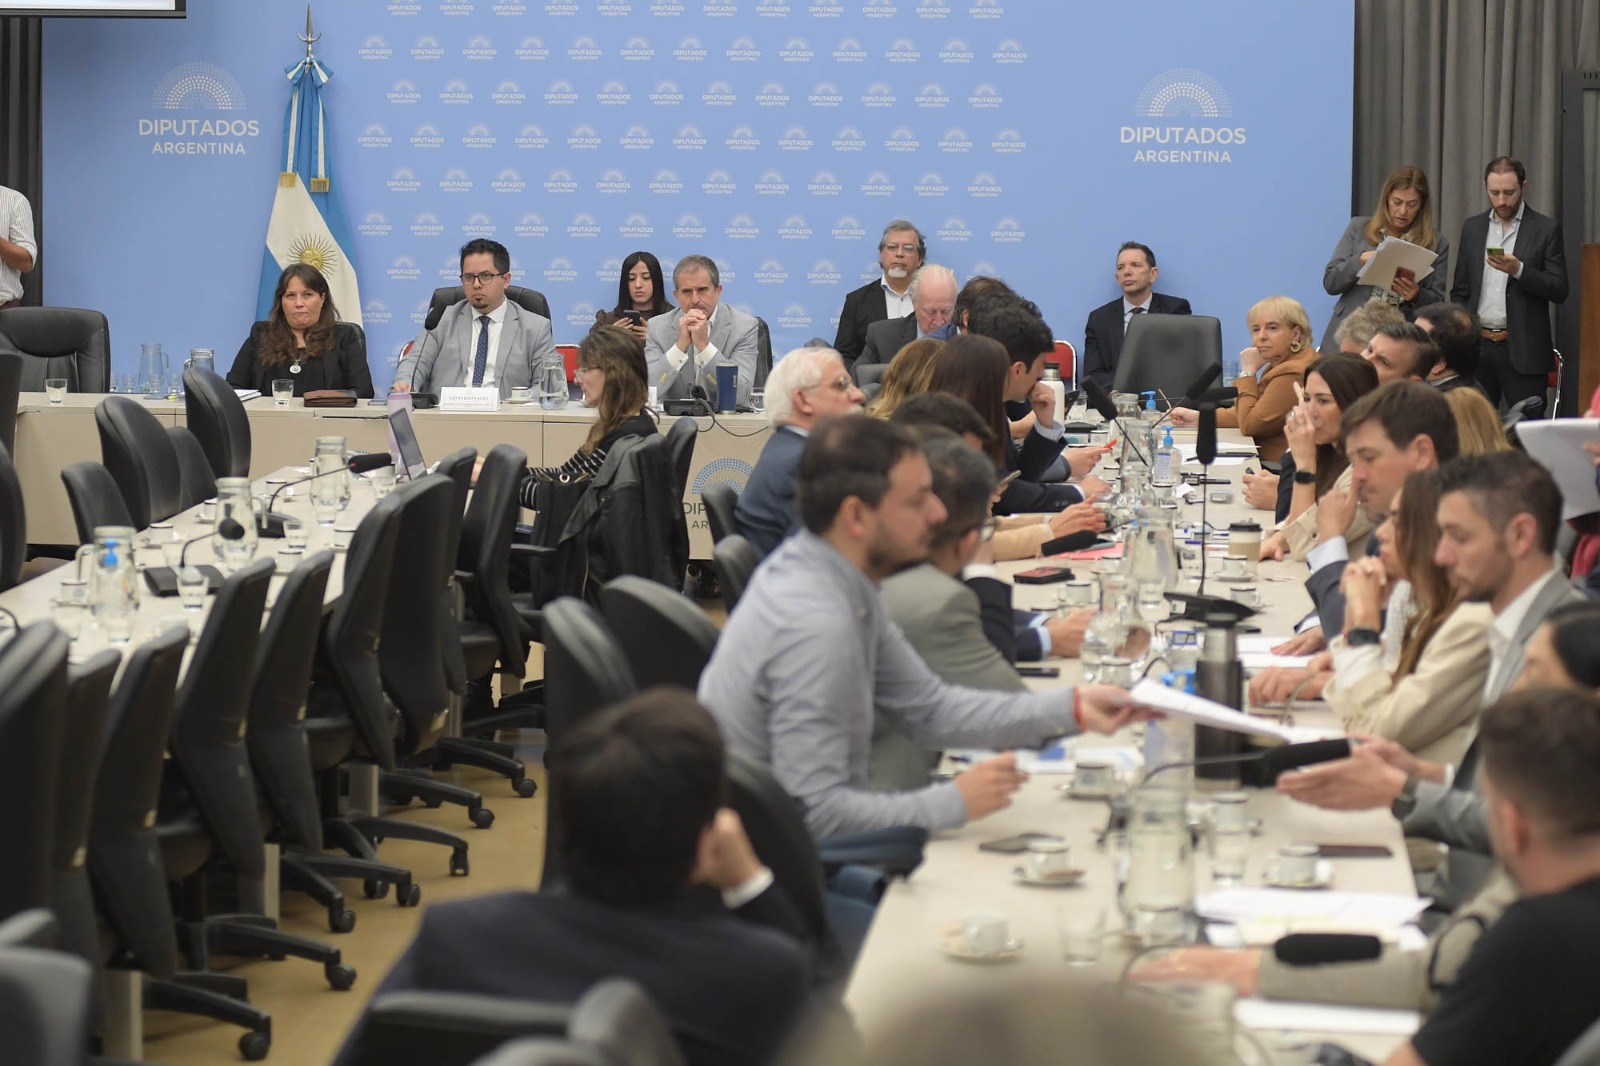
Las comisiones de Finanzas y de Presupuesto y Hacienda de Diputados firmaron ayer en plenario, con 44 firmas de 69 presentes, el dictamen que acepta los cambios del Senado a la reforma de la Carta Orgánica del Banco Central[2][3]. Diputados había aprobado el proyecto el 27 de agosto por 144 votos contra 102, y el Senado lo aprobó el 24 de septiembre por 46 a 22, con modificaciones[4][5]. Si el recinto lo aprueba, será ley. He leído el texto[1] y señalo qué cierra y qué deja abierto.
Lo que la ley prohíbe
El artículo 1 establece que la «misión primaria y fundamental» del banco es «preservar el valor de la moneda»[1]. Bien, pero lo que cuenta son las prohibiciones. El artículo 8 le impide «conceder préstamos al Gobierno nacional, a las provincias, a la Ciudad Autónoma de Buenos Aires y a las municipalidades»; el artículo 10 le prohíbe «comprar títulos públicos del Estado nacional en el mercado primario», y el artículo 19 deroga el artículo 20 de la Carta vigente, el de los adelantos transitorios[1].
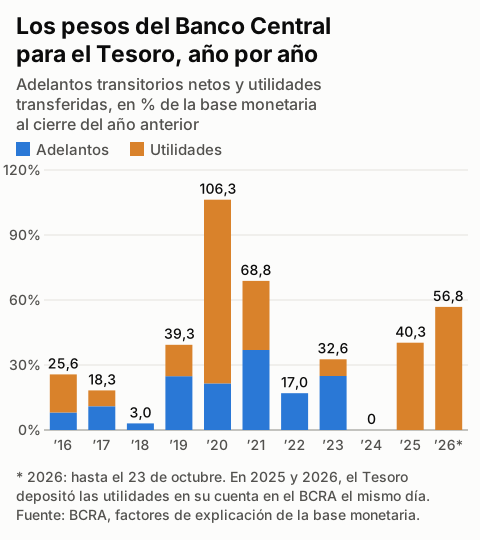
La inflación no es una catástrofe natural: es la política de un gobierno que gasta más de lo que cobra o le prestan y paga la diferencia con dinero nuevo. En 2020, entre adelantos y utilidades giradas, el Banco Central le entregó al Tesoro el equivalente al 106% de toda la base monetaria con la que había cerrado 2019[6]. En 1953, en La teoría del dinero y del crédito, escribí que el principio de la moneda sana tiene dos aspectos: uno afirmativo, que aprueba el medio de cambio que elige el mercado, y otro negativo, que consiste en «obstruir la propensión del gobierno a entrometerse en el sistema monetario»[9]. Estas prohibiciones pertenecen al segundo, y las aplaudo.
Ganancias que no son ganancias
El artículo 16 reescribe el destino de las utilidades. Sólo serán distribuibles las «realizadas y líquidas, no originadas por variaciones en el tipo de cambio o en el valor del oro»; las diferencias de cambio irán a una cuenta de capital, y lo que se transfiera al Gobierno deberá destinarse «exclusivamente a la cancelación de deuda pública»[1]. Cuando el peso se deprecia, un banco con dólares registra una ganancia en pesos. No ganó nada: midió sus activos con una vara que se achica. Repartir esa ganancia es cobrarle dos veces al tenedor de pesos la misma devaluación.
No hablo de un pasado lejano. El 25 de abril de 2025 el banco transfirió al Tesoro $ 11,98 billones en utilidades, el 40% de la base monetaria de fines de 2024, y el 21 de mayo de 2026, $ 24,4 billones, el 57% de la de fines de 2025[6]. Es cierto que en ambos casos el Tesoro depositó ese mismo día el dinero en su cuenta en el propio banco, de modo que la base monetaria no se movió[6][8], y que no hubo adelantos nuevos[7]. Pero ese depósito es dinero que el Gobierno puede gastar cuando quiera, y la ley debe servir también para el gobierno siguiente. El artículo 20 dispone, además, que hasta cancelar los adelantos y las letras intransferibles, los resultados por tipo de cambio y los no realizados se usen sólo para cancelar esas deudas[1]: papel que se compensa con papel, sin un peso nuevo en la calle.
Las puertas que quedan abiertas
Hay dos rendijas. El artículo 7 conserva la facultad de «realizar operaciones con títulos públicos» con fines de regulación monetaria, a precios de mercado[1]. Si el banco no puede comprarle bonos al Tesoro, pero sí al banco comercial que se los compró la víspera, el efecto sobre la cantidad de dinero es el mismo. Y el artículo 13 permite que los bancos integren parte de sus encajes «con títulos públicos valuados a precios de mercado»[1], es decir, que el ahorro de los depositantes financie al Estado sin que nadie les pregunte.
El Senado dispuso que el presidente, el vicepresidente y los directores, con mandatos de seis años, se designen con su acuerdo por mayoría absoluta y sólo se remuevan, por causas tasadas, con su aprobación por la misma mayoría (artículos 3 y 4)[1][4]. Está bien, pero no me hago ilusiones con la independencia de los bancos centrales: un directorio puede resistir a un ministro, no a una opinión pública que reclama dinero barato.
La última garantía
En 1923, en plena inflación alemana, escribí que, para sostener la moneda, alcanza con que el Estado renuncie «a todo intento de aliviar sus apuros financieros recurriendo a la imprenta», y que «no necesita hacer nada más»[10]. Esta reforma pone esa renuncia por escrito, pero una ley se cambia con otra. Desde la reforma de 2012, la Carta permite adelantos de hasta el 12% de la base monetaria y el 10% de los recursos del Gobierno, más un tramo «excepcional», y ordena devolver los ordinarios «dentro de los doce (12) meses»[11]. Los $ 4,09 billones adeudados no se devolvieron en ese plazo: el saldo no cambia desde agosto de 2023, y el nuevo artículo 20 prorroga sus vencimientos «de pleno derecho» hasta su cancelación[1][7].
La garantía final no está en el texto. El control parlamentario de las finanzas sólo funciona si el gobierno no puede pagar con papel moneda nuevo gastos que nadie autorizó[9], y mientras los ciudadanos entiendan que la imprenta es un impuesto que nadie votó, ningún gobierno se atreverá a derogar estos artículos. El día en que lo olviden, ninguna Carta Orgánica los protegerá.
Multimedia y documentos
📑| Finanzas; Presupuesto y Hacienda 📈 Se debatirá el proyecto de ley. ¡Seguí la transmisión en vivo desde las 10!
— Diputados Argentina (@DiputadosAR) 2026-10-28
Fuentes
- Honorable Senado de la Nación. «Comunicación CD-77/26 a la Cámara de Diputados: texto aprobado de la reforma de la Carta Orgánica del Banco Central de la República Argentina (expediente CD-7/26, OD 367/26)». 2026-09-24. senado.gob.ar
- Honorable Cámara de Diputados de la Nación. «Dictamen al proyecto de la reforma de la Carta Orgánica del Banco Central». 2026-10-28. hcdn.gob.ar
- Diputados Argentina (@DiputadosAR) en X. «Finanzas; Presupuesto y Hacienda: reforma de la Carta Orgánica del Banco Central». 2026-10-28. x.com
- Honorable Senado de la Nación. «Se convirtió en ley el nuevo régimen de zonas frías y se aprobó, con modificaciones, la Carta Orgánica del BCRA». 2026-09-24. senado.gob.ar
- Honorable Cámara de Diputados de la Nación. «Diputados dio media sanción a la reforma de la Carta Orgánica del Banco Central y al régimen de Inocencia Fiscal II». 2026-08-27. hcdn.gob.ar
- Banco Central de la República Argentina (API de Principales Variables). «Factores de explicación de la base monetaria: efecto monetario de los adelantos transitorios (serie 49) y de las transferencias de utilidades al Tesoro (serie 50), resto de operaciones con el Tesoro (serie 51) y base monetaria (serie 15), datos diarios 2015-2026». consultada el 2026-10-29. api.bcra.gob.ar
- Banco Central de la República Argentina (API de Principales Variables). «Adelantos transitorios del BCRA al Gobierno nacional (serie 1225), saldo diario». consultada el 2026-10-29. api.bcra.gob.ar
- Banco Central de la República Argentina (API de Principales Variables). «Depósitos del Gobierno en el BCRA (serie 1264), saldo diario». consultada el 2026-10-29. api.bcra.gob.ar
- Mises Institute. Ludwig von Mises. «The Theory of Money and Credit (trad. H. E. Batson; Yale University Press, 1953; reedición facsimilar del Mises Institute, 2009), Parte IV, cap. I, «The Principles of Sound Money», págs. 414-416 (en inglés; cita en traducción propia)». 1953. cdn.mises.org
- Mises Institute. Ludwig von Mises. ««Stabilization of the Monetary Unit—From the Viewpoint of Theory» (1923), cap. VIII, «The Ideological Meaning of Reform», en The Causes of the Economic Crisis and Other Essays Before and After the Great Depression (trad. Bettina Bien Greaves; Mises Institute, 2006), pág. 51 (pág. 55 en On the Manipulation of Money and Credit, Free Market Books, 1978; en inglés; cita en traducción propia)». 1923 (ed. 2006). cdn.mises.org
- Honorable Cámara de Diputados de la Nación. «Sanción 1-PE-12 (OD 185): modificaciones a la Carta Orgánica del Banco Central, artículo 11 (nuevo artículo 20, adelantos transitorios)». 2012. www4.hcdn.gob.ar