El Gobierno posterga al 1 de diciembre los fondos para indemnizaciones y lleva a 12 meses la carencia
El Decreto 1228/2026 usa el máximo de seis meses de prórroga que permite la Ley 27.802. El aporte de las empresas, del 1% o el 2,5% de la remuneración, se descuenta de sus cargas sociales.
El Gobierno postergó al 1 de diciembre de 2026 la puesta en marcha de los Fondos de Asistencia Laboral (FAL), las cuentas que la Ley 27.802 de Modernización Laboral creó para que los empleadores acumulen dinero, mes a mes, destinado a pagar indemnizaciones por despido, y duplicó de seis a doce meses el período mínimo de aportes antes de que esos fondos puedan usarse. Lo dispuso el Decreto 1228/2026, firmado el lunes 19 de octubre por el presidente Javier Milei, el jefe de Gabinete, Diego Santilli, la ministra de Capital Humano, Sandra Pettovello, y el ministro de Economía, Luis Caputo, y publicado el martes 20 en el Boletín Oficial[1].
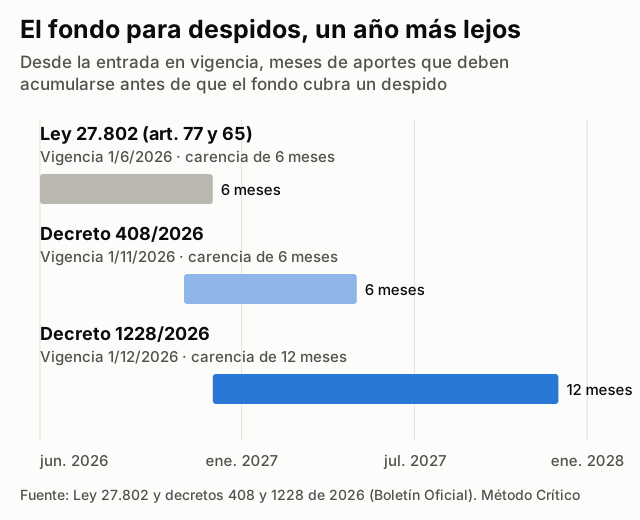
Es la segunda postergación. La ley fijó la entrada en vigencia del régimen para el 1 de junio de 2026 y autorizó al Poder Ejecutivo a prorrogarla “por el plazo máximo de seis (6) meses”[3]. El Decreto 408/2026, que reglamentó los fondos y se publicó el mismo 1 de junio, la llevó al 1 de noviembre[2]. El nuevo decreto usa el margen completo: el 1 de diciembre es la última fecha que la ley permite[1][3].
Qué son los fondos
Según el artículo 58 de la ley, los FAL están “destinados exclusivamente a coadyuvar al cumplimiento” de las indemnizaciones que prevé la Ley de Contrato de Trabajo —entre ellas, las de despido, preaviso y fallecimiento— y de las previstas en los estatutos profesionales[3]. El régimen “no modifica, sustituye, ni altera el régimen indemnizatorio”, y el artículo 64 establece que la existencia, inexistencia o insuficiencia de recursos en la cuenta “no limita, reduce, altera ni condiciona” la obligación del empleador de pagar la indemnización completa[3]. Los fondos cubren solo a trabajadores registrados con al menos doce meses de antigüedad antes del despido, y quedan afuera el sector público, la construcción (Ley 22.250) y el personal de casas particulares (Ley 26.844)[2][3].
- Entrada en vigencia
- 1 de diciembre de 2026 (ley: 1 de junio; Decreto 408: 1 de noviembre)
- Carencia
- 12 períodos mensuales de aportes (antes, 6)
- Aporte del empleador
- 1% grandes empresas; 2,5% mipymes (ampliable a 1,5% y 3%)
- Costo neto para el empleador
- Se descuenta de las contribuciones patronales
- Quiénes quedan cubiertos
- Asalariados privados registrados con 12 meses o más de antigüedad
- Excluidos
- Sector público, construcción y casas particulares
Quién paga
El empleador aporta el 1% de la base de sus contribuciones patronales en las grandes empresas y el 2,5% en las micro, pequeñas y medianas. El Poder Ejecutivo puede subir esas alícuotas a 1,5% y 3%, con aprobación previa de la Comisión Bicameral[3].
En principio, el aporte no suma costo para el empleador: el artículo 76 le concede una reducción de sus contribuciones patronales igual al aporte al fondo[3]. En la práctica, parte de lo que hoy recauda la seguridad social pasará a cuentas individuales de cada empleador en entidades habilitadas por la Comisión Nacional de Valores (CNV)[2].
Como referencia, con la remuneración imponible promedio de los trabajadores estables (RIPTE) de agosto de 2026, de $ 1.982.518,19[4], el aporte sería de $ 19.825 por mes en una gran empresa y de $ 49.563 en una pyme. En doce meses, sin contar los rendimientos de las inversiones, la cuenta acumularía $ 237.902 y $ 594.755 por trabajador: el 12% y el 30% de un sueldo mensual, respectivamente.
El camino del dinero, paso a paso
El aporte se paga junto con las cargas sociales, en el formulario 931 y con el código 266-019-019. La Agencia de Recaudación y Control Aduanero (ARCA) lo descuenta de las contribuciones al SIPA, al PAMI, al Fondo Nacional de Empleo y a las asignaciones familiares y lo transfiere a la cuenta que el empleador validó con su “ID FAL”; si no eligió ninguna, la CNV le asigna una de oficio[7][6]. La resolución de ARCA rige desde el período devengado noviembre de 2026, un mes antes de la nueva fecha de vigencia del régimen[7][1].
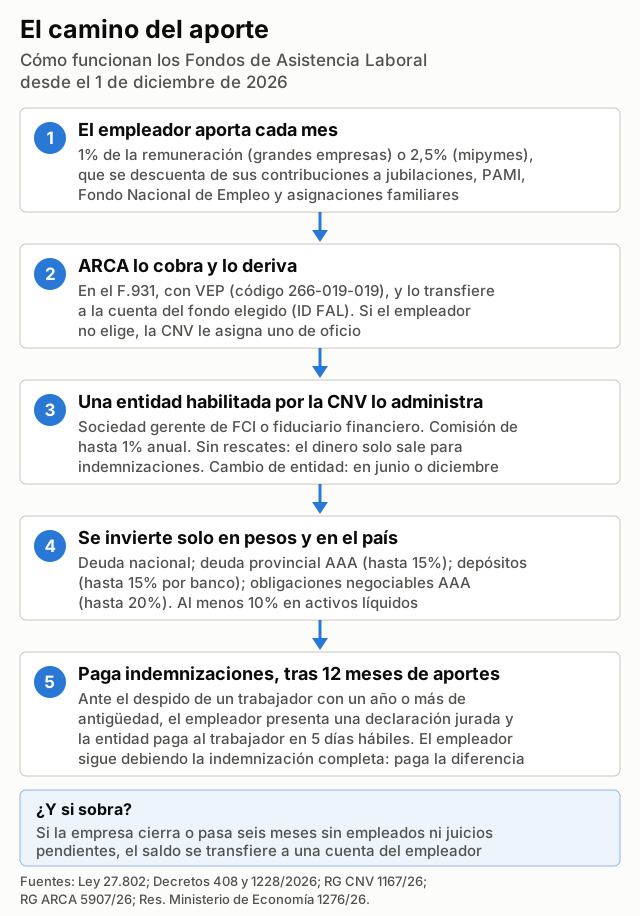
Pueden administrar las cuentas las sociedades gerentes de fondos comunes y los fiduciarios financieros inscriptos en la CNV que ya administren productos con oferta pública (las entidades financieras y las controladas por ellas o por el Estado están eximidas de ese requisito). Los productos, llamados PIC FAL, no admiten rescates; el empleador no puede elegir una entidad en la que tenga participación y solo puede cambiarla en junio o en diciembre, cada seis meses como mínimo. La comisión y los gastos ordinarios tienen un tope anual del 1%, IVA incluido[3][6].
El Ministerio de Economía limitó las inversiones, en pesos y en el país, a deuda nacional, depósitos bancarios (hasta 15% por banco) y, con calificación AAA, deuda provincial (hasta 15%) y obligaciones negociables (hasta 20%), con al menos 10% en activos líquidos[8]. Los rendimientos están exentos de Ganancias[3].
Para usar el fondo, el empleador presenta a la entidad una declaración jurada con la liquidación, elige cuánto del saldo aplica y paga el resto; la entidad transfiere el dinero al trabajador en no más de cinco días hábiles. El dinero no usado sigue siendo suyo: si la empresa cierra o quiebra o pasa seis meses sin trabajadores registrados ni juicios pendientes, el saldo se transfiere a una cuenta bancaria del empleador[3].
Por qué se posterga
Los considerandos explican que el régimen “requiere el desarrollo e implementación de nuevos procedimientos, herramientas y procesos operativos” y que algunos siguen “en proceso de adecuación”[1]. La prórroga y una carencia más larga las pidieron, a través de la CNV, las cámaras de fondos comunes de inversión (CAFCI), de fideicomisos y fondos de inversión directa (CAFIDAP) y de agentes de bolsa (CADAB)[1]. Las normas complementarias de la CNV, ARCA, la Unidad de Información Financiera y el Ministerio de Economía ya están dictadas, según enumera el decreto[1].
Un año más de carencia
La ley establece que el fondo no responde por despidos hasta haber recibido al menos seis aportes mensuales y permite al Poder Ejecutivo fijar un plazo mayor[3]. El Decreto 1228 sostiene que ese plazo “resulta insuficiente” para que se forme “una base inicial de recursos” y lo lleva a doce períodos mensuales, contados desde el mes en que ARCA registre la primera contribución del empleador, que deben ser “completos y consecutivos” de devengamiento y pago[1]. Con esos plazos, un empleador cuya primera contribución corresponda a diciembre de 2026 completará los doce períodos en noviembre de 2027, de modo que su fondo podrá cubrir despidos recién desde diciembre de 2027; con la fecha y la carencia originales de la ley, ese momento llegaba en diciembre de 2026.
El empleo que alcanzará
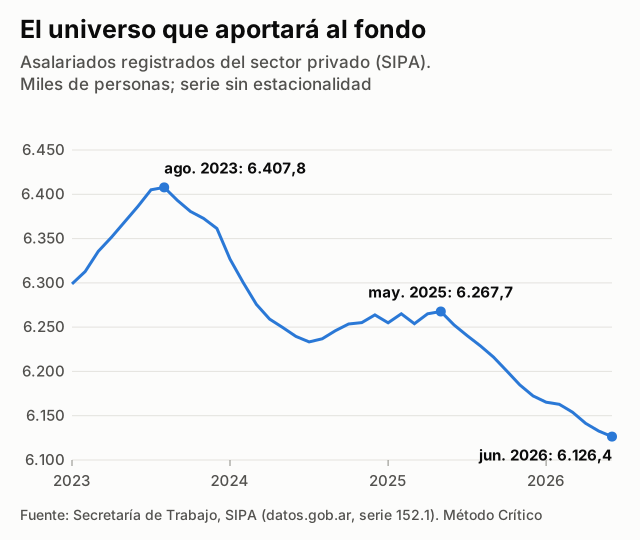
El régimen alcanza a los asalariados registrados del sector privado, que según el Sistema Integrado Previsional Argentino (SIPA) eran en junio de 2026 6.126.380 en la serie sin estacionalidad, 126.201 menos (−2,0%) que un año antes y 246.312 menos (−3,9%) que en noviembre de 2023[5].
Un cálculo aproximado con datos del SIPA da la escala: con los 5,73 millones de asalariados privados registrados fuera de la construcción y la remuneración promedio del sector privado, $ 2.151.327, ambos de mayo de 2026 (último mes sin aguinaldo)[9], los fondos recibirían unos $ 123.000 millones por mes si todos aportaran el 1% y unos $ 308.000 millones si todos aportaran el 2,5%. El monto real quedará entre ambos, según el peso de las pymes, y saldrá de lo que hoy reciben los subsistemas de la seguridad social[7].
Fuentes
- Boletín Oficial de la República Argentina. «Decreto 1228/2026. Régimen de Fondos de Asistencia Laboral. Decreto N° 408/2026. Modificación (primera sección, N° 36.016, pp. 4-6)». 20 oct. 2026. boletinoficial.gob.ar
- Boletín Oficial de la República Argentina. «Decreto 408/2026. Reglamentación del Título II de la Ley N° 27.802 (Fondos de Asistencia Laboral)». 1 jun. 2026. boletinoficial.gob.ar
- Boletín Oficial de la República Argentina. «Ley 27.802. Ley de Modernización Laboral». 6 mar. 2026. boletinoficial.gob.ar
- Secretaría de Trabajo, Empleo y Seguridad Social. «Remuneración imponible promedio de los trabajadores estables (RIPTE)». consultada el 20 oct. 2026 (actualizada el 13 oct. 2026). argentina.gob.ar
- Secretaría de Trabajo (SIPA), vía datos.gob.ar. «Asalariados registrados del sector privado. Total. Sin estacionalidad (serie 152.1_TL_SIN_EST_2009_M_13)». consultada el 20 oct. 2026. apis.datos.gob.ar
- Boletín Oficial de la República Argentina. «Comisión Nacional de Valores. Resolución General 1167/2026. Productos de Inversión Colectiva de Fondos de Asistencia Laboral (PIC FAL)». 17 sept. 2026. boletinoficial.gob.ar
- Boletín Oficial de la República Argentina. «Agencia de Recaudación y Control Aduanero. Resolución General 5907/2026. Fondo de Asistencia Laboral (FAL)». 1 oct. 2026. boletinoficial.gob.ar
- Boletín Oficial de la República Argentina. «Ministerio de Economía. Resolución 1276/2026. Pautas de inversión de los Fondos de Asistencia Laboral». 12 ago. 2026. boletinoficial.gob.ar
- Secretaría de Trabajo (SIPA), vía datos.gob.ar. «Asalariados registrados del sector privado, total y construcción, con estacionalidad, y remuneración bruta promedio (series 152.1_TL_ESTEST_2009_M_9, 152.1_CTRUCCIEST_2009_M_16 y 153.1_RNERACIDIO_2009_M_21)». consultada el 20 oct. 2026. apis.datos.gob.ar