La confianza industrial mejoró en septiembre a −18,9% y las fábricas prevén menos recortes de personal hasta diciembre
La cartera de pedidos repuntó frente a agosto, según la encuesta de tendencia de negocios del INDEC. Las empresas esperan producir un poco menos en el último trimestre y la demanda interna sigue siendo su principal freno.
La confianza de los industriales mejoró en septiembre frente a agosto y a un año antes, aunque sigue en terreno negativo. El Indicador de Confianza Empresarial (ICE) de la industria manufacturera se ubicó en −18,9%, frente a −20,2% en agosto y −23,2% en septiembre de 2025, según la Encuesta de Tendencia de Negocios que el INDEC publicó este martes 20 de octubre con las expectativas de las fábricas para octubre-diciembre de 2026[1][2]. El valor más alto de la serie, que comienza en enero de 2025, fue −11,7%, en abril de ese año[1][3].
La encuesta releva cada mes a más de 850 establecimientos de todo el país. El ICE es el promedio de tres balances, cada uno la diferencia entre el porcentaje de respuestas positivas y el de negativas: las expectativas de producción para los próximos tres meses, la evaluación actual de la cartera de pedidos y la de los stocks de productos terminados, este último con el signo invertido[3].
Más pedidos que en agosto, todavía debajo de lo normal
La mejora de septiembre vino de la cartera de pedidos. El 48,4% de las empresas la consideró por debajo de lo normal, el 48,6% normal y el 3,0% por encima, con un balance de −45,5%; en agosto había sido de −50,7%[1][2]. Los stocks de productos terminados casi no cambiaron: el balance fue de 5,2%, contra 5,6% un mes antes, con 21,2% de firmas que los juzgaron excesivos[1][2].
La evaluación de la situación general de la empresa quedó en −22,4%, el mismo balance que en agosto: 6,6% la calificó como buena, 64,3% como normal y 29,1% como mala[1][2]. El acceso al crédito mejoró levemente, de −25,4% a −23,9%, mientras que la situación financiera pasó de −14,2% a −14,5%[1][2]. La evaluación de las exportaciones actuales arrojó un balance de −30,8%[1].
Qué esperan hasta diciembre
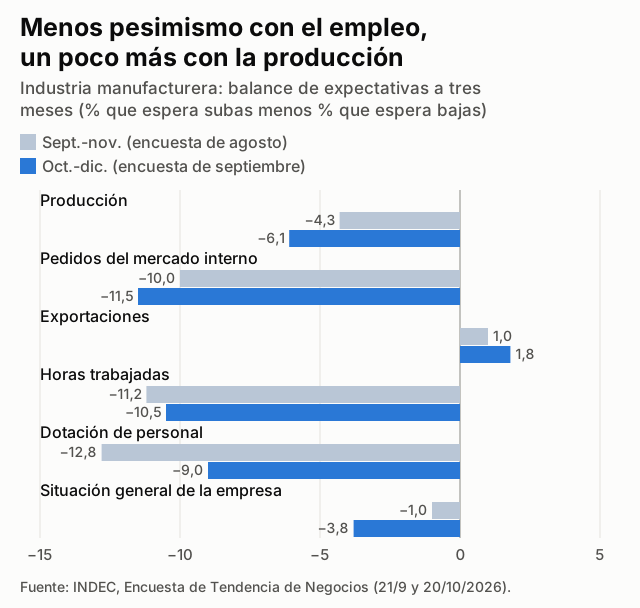
Para el último trimestre, las respuestas fueron mixtas. El 13,2% de las empresas espera producir más y el 19,3% menos, un balance de −6,1%, algo peor que el −4,3% que esperaban un mes antes para septiembre-noviembre[1][2]. Los pedidos del mercado interno muestran un balance de −11,5% (−10,0% en la encuesta anterior) y las exportaciones, el único indicador positivo, de 1,8% (1,0% antes)[1][2].
En cambio, las expectativas sobre el empleo fueron menos negativas que un mes antes, aunque las firmas que prevén reducir personal siguen superando a las que piensan contratar. El 81,3% de las firmas no prevé cambios en su dotación, el 4,9% piensa aumentarla y el 13,9% reducirla, con un balance de −9,0%, frente a −12,8% en la encuesta de agosto[1][2]. Las horas trabajadas pasaron de −11,2% a −10,5%[1][2]. La expectativa sobre la situación general de la empresa en los próximos tres meses bajó de −1,0% a −3,8%[1][2].
En precios, el 32,2% de las empresas espera subir sus precios promedio de venta, el 60,1% mantenerlos y el 7,7% bajarlos; en agosto, la proporción que preveía aumentos era de 30,5%[1][2].
La demanda, el principal freno
Consultadas por el principal obstáculo para producir más, el 54,0% de las firmas señaló la demanda interna insuficiente, frente a 52,1% tres meses antes. Entre los demás factores figuraron la competencia de productos importados (9,9%), la incertidumbre económica (6,7%), los problemas financieros y la escasez de materias primas e insumos (4,2% cada uno) y la demanda externa insuficiente (3,5%). El 7,2% respondió que no tiene ningún obstáculo[1].
Los datos duros de la actividad muestran un cuadro parecido. El índice de producción industrial manufacturero (IPI) del INDEC cayó 3,2% interanual en agosto, aunque subió 1,9% respecto de julio en la serie desestacionalizada; en los primeros ocho meses del año acumuló una baja de 2,7%, y cinco de las 16 divisiones crecieron frente a agosto de 2025, con otro equipo de transporte (+12,1%) a la cabeza y maquinaria y equipo (−24,0%) en el extremo opuesto[4]. La utilización de la capacidad instalada fue de 58,5% en agosto, por debajo del 59,6% de un año antes[5].
El INDEC publicará el miércoles 21 el estimador mensual de actividad económica (EMAE) de agosto, y el 6 de noviembre, el IPI manufacturero de septiembre, el mes al que corresponde la evaluación actual de esta encuesta[6][7].
Multimedia y documentos
- Confianza empresarial (ICE)
- −18,9% (agosto: −20,2%; sept. 2025: −23,2%)
- Cartera de pedidos (balance)
- −45,5% (agosto: −50,7%)
- Producción esperada oct.-dic.
- −6,1% (sept.-nov.: −4,3%)
- Dotación esperada oct.-dic.
- −9,0% (sept.-nov.: −12,8%)
- Principal obstáculo
- Demanda interna insuficiente, 54,0% de las firmas
- IPI manufacturero, agosto
- −3,2% interanual; +1,9% mensual desestacionalizado
Fuentes
- INDEC. «Encuesta de Tendencia de Negocios. Industria manufacturera. Expectativas octubre-diciembre de 2026 (Informes técnicos vol. 10, n° 259)». 20 oct. 2026. indec.gob.ar
- INDEC. «Encuesta de Tendencia de Negocios. Industria manufacturera. Expectativas septiembre-noviembre de 2026 (Informes técnicos vol. 10, n° 232)». 21 sept. 2026. indec.gob.ar
- INDEC. «Encuesta de Tendencia de Negocios. Industria manufacturera. Metodología». consultada el 20 oct. 2026. indec.gob.ar
- INDEC. «Índice de producción industrial manufacturero (IPI manufacturero). Agosto de 2026». 7 oct. 2026. indec.gob.ar
- INDEC. «Utilización de la capacidad instalada en la industria. Agosto de 2026». 15 oct. 2026. indec.gob.ar
- INDEC. «Calendario de difusión. Segundo semestre de 2026». 2026. indec.gob.ar
- INDEC. «Índice de producción industrial manufacturero (página del indicador, con la próxima publicación)». consultada el 20 oct. 2026. indec.gob.ar