Las empresas usuarias dejan de retener contribuciones del personal eventual: desde hoy las agencias pagan directo a ARCA
ARCA abrogó el régimen de 1995 que obligaba a las usuarias a descontar las contribuciones patronales al pagar cada factura de una agencia de servicios eventuales. La reglamentación de la reforma laboral ya asignaba ese pago a las agencias.
Las empresas que contratan trabajadores a través de agencias de servicios eventuales dejaron de retener desde este martes 20 de octubre las contribuciones patronales de ese personal: la Agencia de Recaudación y Control Aduanero (ARCA) abrogó el régimen que las obligaba a hacerlo desde 1995, y las agencias pasan a pagar esas obligaciones en forma directa. La Resolución General 5913/2026, firmada el lunes 19 por el director ejecutivo del organismo, Andrés Vázquez, y publicada hoy en el Boletín Oficial, deja sin efecto las resoluciones generales 3983 y 4003 de la ex Dirección General Impositiva (DGI) y rige desde su publicación[1].
- Norma
- RG ARCA 5913/2026, firmada el 19/10 y publicada el 20/10/2026
- Vigencia
- Desde el 20 de octubre de 2026, sin régimen de transición
- Normas abrogadas
- RG DGI 3983/1995 (y su modificatoria) y RG DGI 4003/1995
- Antes
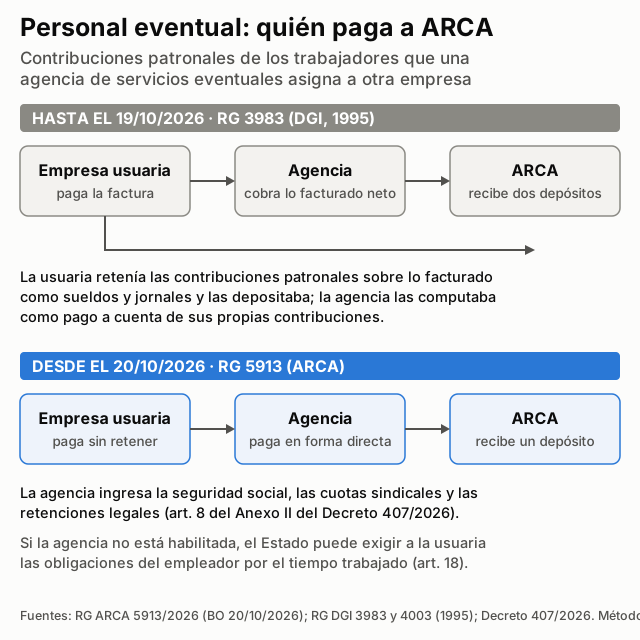
- La usuaria retenía las contribuciones patronales (sin asignaciones familiares) al pagar cada factura
- Ahora
- La agencia paga en forma directa seguridad social, cuotas sindicales y retenciones (art. 8, Anexo II, Decreto 407/2026)
- Garantía de las agencias
- 14.000 UVA, más 100 o 75 UVA por trabajador adicional desde el 31.º
El cambio adecua las normas de ARCA a la reglamentación de la Ley 27.802, de Modernización Laboral. El Decreto 407/2026, del 29 de mayo y publicado el 1 de junio, aprobó en su Anexo II una nueva reglamentación de las empresas de servicios eventuales y derogó el Decreto 1694/2006, que la regía hasta entonces[2]. El artículo 8 de ese anexo dispone que las agencias “abonarán en forma directa las obligaciones derivadas de los regímenes de la Seguridad Social, las cuotas sindicales a los sindicatos que correspondan y las retenciones legales aplicables a la actividad de la empresa usuaria”[3]. Según los considerandos de la resolución, con esa regla el régimen de retención a cargo de las usuarias “resulta inaplicable” y por eso corresponde abrogarlo[1].
Cómo funcionaba la retención
La Resolución General 3983, del 17 de abril de 1995, convirtió en agentes de retención a “las empresas que ocupen trabajadores a través de empresas de servicios eventuales”[4]. Al pagar cada factura de la agencia, la empresa usuaria debía descontar las contribuciones patronales al Sistema Único de la Seguridad Social, salvo las de asignaciones familiares, aplicando sus porcentajes sobre los montos facturados en concepto de sueldos, jornales u otros conceptos remunerativos del personal asignado; si la factura no discriminaba esos importes, la retención se calculaba sobre el total facturado[4]. La usuaria debía entregar un comprobante por cada retención[4].
La Resolución General 4003, del 30 de mayo de 1995, fijó que ese dinero se depositaba dentro de los tres días de practicada cada retención[5]. La agencia, que sigue siendo la empleadora de esos trabajadores, imputaba lo retenido “como pago a cuenta de las contribuciones patronales del período que se declare” en su declaración jurada mensual[5]. Así, en el pago de las contribuciones de cada trabajador eventual intervenían dos contribuyentes.
Según los considerandos, el régimen de las agencias se instrumentó con el Decreto 342/1992, y el Decreto 1694/2006, que lo reemplazó, mantuvo a las usuarias como agentes de retención de la seguridad social[1].
Quiénes quedan alcanzados y desde cuándo
La medida alcanza a dos grupos. Las empresas usuarias, de cualquier actividad, dejan de calcular, retener y depositar las contribuciones al pagar las facturas de las agencias, y de emitir los comprobantes de retención[1][4]. Las agencias de servicios eventuales cobran sus facturas sin ese descuento y concentran en sus propias declaraciones el pago de toda la seguridad social de su personal, además de las cuotas sindicales y las retenciones legales que correspondan a la actividad de cada usuaria[1][3]. Para los trabajadores eventuales no cambia lo que se ingresa por ellos, sino quién lo deposita.
La resolución rige desde hoy y no incluye disposiciones de transición para facturas emitidas antes de su publicación[1]. Llega casi cinco meses después de la publicación del Decreto 407/2026[2].
La reglamentación de mayo también fijó condiciones para operar. Las agencias deben inscribirse una sola vez ante la Secretaría de Trabajo, por un trámite electrónico y gratuito, y constituir una garantía principal de 14.000 Unidades de Valor Adquisitivo (UVA), más una garantía accesoria de 100 UVA por cada trabajador eventual adicional entre el 31 y el 100 y de 75 UVA por cada uno por encima de 100[3]. Entre una asignación y otra, la suspensión del trabajador no puede superar los 45 días corridos, ampliables a 60 por acuerdo de partes[3]. La responsabilidad de la usuaria no desaparece en todos los casos: si la agencia no está habilitada, el artículo 18 del anexo permite a la Secretaría de Trabajo y a ARCA exigir a la empresa usuaria las obligaciones de la seguridad social por el período en que se prestaron los servicios[3]. El Ministerio de Capital Humano recomienda a las usuarias pedir a la Secretaría de Trabajo una certificación de que la agencia está habilitada antes de contratarla[6].
Multimedia y documentos
Fuentes
- Boletín Oficial de la República Argentina (ARCA). «Agencia de Recaudación y Control Aduanero. Resolución General 5913/2026 (RESOG-2026-5913-E-AFIP-ARCA)». 20 oct. 2026. boletinoficial.gob.ar
- Boletín Oficial de la República Argentina (Poder Ejecutivo). «Decreto 407/2026. Reglamentación de la Ley 27.802 y de empresas de servicios eventuales». 1 jun. 2026. boletinoficial.gob.ar
- ARCA, Biblioteca Electrónica. «Decreto 407/2026, con el Anexo II (Reglamentación de Empresas de Servicios Eventuales)». 29 may. 2026. biblioteca.afip.gob.ar
- InfoLEG, Ministerio de Justicia. «Resolución General 3983/1995 (DGI). Obligaciones del sistema de la seguridad social. Régimen de retención». 19 abr. 1995. argentina.gob.ar
- InfoLEG, Ministerio de Justicia. «Resolución General 4003/1995 (DGI). Modificación de la Resolución General 3983». 31 may. 1995. argentina.gob.ar
- Ministerio de Capital Humano. «Empresas de servicios eventuales». 8 mar. 2024. argentina.gob.ar