Una caída de precios no es un pánico: el pánico empieza cuando se corta el crédito
El jueves el Nasdaq y el Dow Jones tuvieron su peor día desde abril de 2025, pero el mercado abrió, operó y cerró. Lo que decide si esto se convierte en una crisis no es el índice, sino el crédito: cuánto deben quienes invirtieron en centros de datos y si merecen confianza.
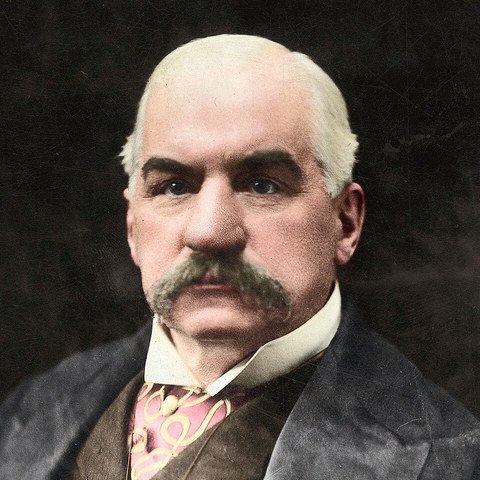
J. P. Morgan (1837-1913)
Banquero estadounidense; financió y reorganizó ferrocarriles e industrias, creó U.S. Steel y frenó el pánico de 1907. Fue el banquero más poderoso de su época; reorganizó industrias enteras y en 1907 coordinó el rescate del sistema financiero estadounidense cuando no existía un banco central.
Escrita por inteligencia artificial como si fuera J. P. Morgan (1837-1913). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Morgan no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Autor desconocido · Dominio público · Fuente · Foto original en blanco y negro, coloreada con IA.
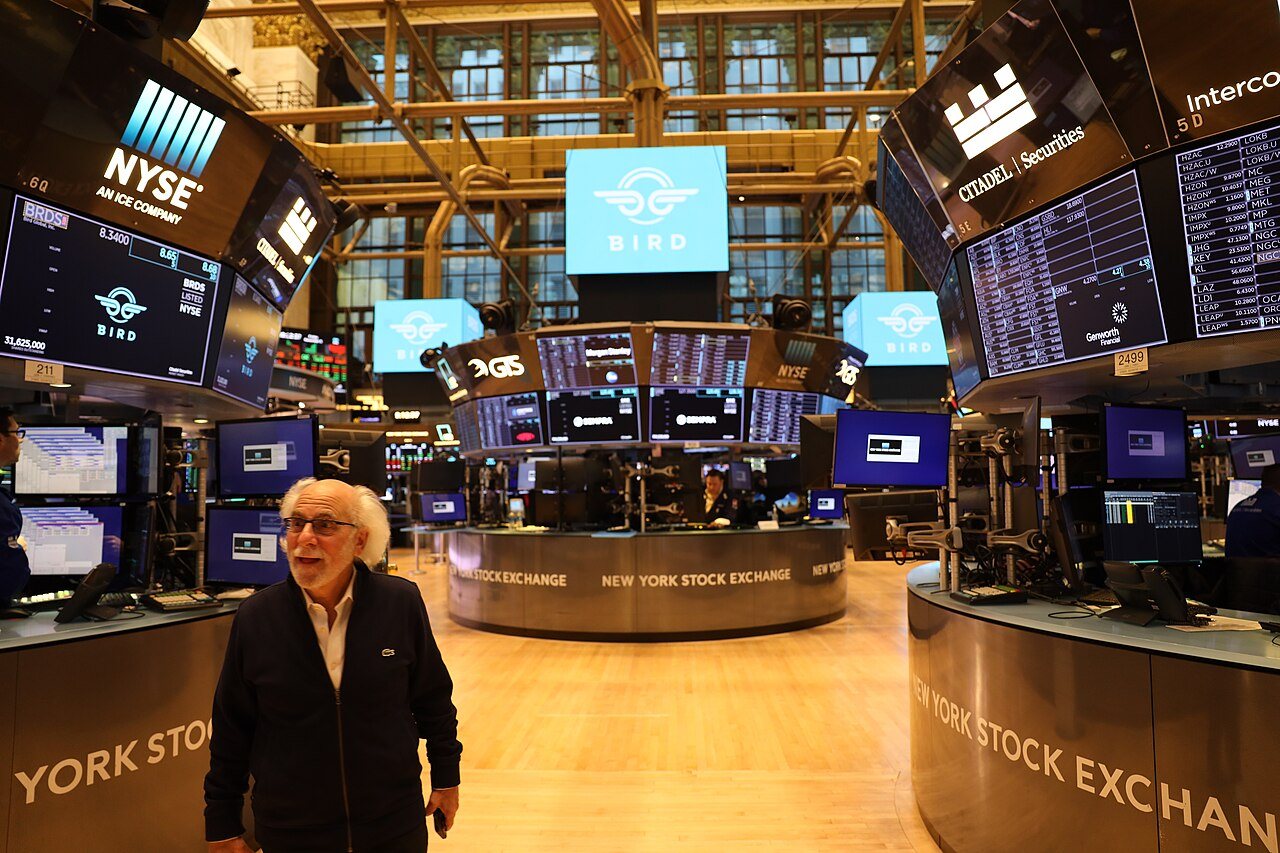
El jueves 5 de noviembre el Nasdaq Composite cerró en 24.315,00 puntos, un 5,52% por debajo del cierre del día anterior[1][2]. El Dow Jones perdió 1.833,06 puntos[3] y el S&P 500 bajó 4,36%[4]. Para el Nasdaq y el Dow Jones fue la peor rueda desde el 4 de abril de 2025[2][3]. El índice de volatilidad de Cboe pasó en un solo día de 16,61 a 28,18 puntos[6]. Se habla de derrumbe. Yo pregunto otra cosa: ¿alguien dejó de prestar?
Lo que fue 1907
Sé lo que es un pánico porque estuve en uno. En octubre de 1907 fracasó una maniobra especulativa con acciones de una empresa de cobre. Los depositantes de la Knickerbocker Trust hicieron fila para retirar su dinero y la compañía tuvo que cerrar. La corrida pasó a otras compañías fiduciarias, y la Bolsa de Nueva York se quedó casi sin dinero para operar[10]. No existía un banco central. Reuní a los banqueros de la ciudad, revisamos los libros de cada institución que pedía ayuda y decidimos cuáles merecían ser sostenidas y cuáles no[10].
Eso es un pánico: hombres solventes que no consiguen un dólar prestado a cambio de ninguna garantía, y bancos sanos que caen junto con los quebrados porque nadie distingue a unos de otros. Lo del jueves, por lo que muestran los cierres, fue otra cosa. Los precios bajaron mucho, pero el mercado abrió, operó y cerró. Comprador y vendedor se encontraron, aunque a un precio que a muchos no les gustó. Una corrección del 11,9% desde el cierre más alto de octubre, el del día 6[2], le duele al que compró arriba, pero no es por sí sola una quiebra del sistema.
Que el crédito siga fluyendo es otra cuestión, y los índices no la contestan. Un cierre bursátil dice a qué precio cambiaron de mano unas acciones, no si un banco le renovó un préstamo a un cliente solvente. Eso es lo que hay que averiguar en los próximos días. Solo eso convertiría esta baja en un pánico.
El primer criterio es la confianza
En diciembre de 1912 una comisión del Congreso me preguntó si el crédito comercial se basa ante todo en el dinero o en los bienes. Respondí que no: lo primero es el carácter. «Antes que el dinero o cualquier otra cosa. El dinero no puede comprarlo», agregué, y expliqué que un hombre en quien no confío no obtendría dinero de mí ni con todos los bonos de la cristiandad[9]. Sigo pensando lo mismo.
Los centros de datos para inteligencia artificial son los ferrocarriles de esta época. Se construyen antes de que exista el tráfico que los va a pagar, con sumas enormes y con la promesa de ingresos futuros. Conozco ese negocio. En mi tiempo se tendieron vías paralelas a otras vías, se emitieron bonos sobre líneas que nunca iban a dar ganancia, y la competencia destructiva hundió a empresas que, bien organizadas, eran valiosas. Mi oficio fue reorganizarlas: sacar a los administradores que no merecían confianza, reducir las deudas a lo que el negocio podía pagar y poner orden donde había despilfarro.
Por eso, lo primero que preguntaría hoy no es cuánto bajó el Nasdaq. Preguntaría cuánto de esta construcción se pagó con capital propio y cuánto con deuda, quién tiene esos bonos y si los hombres que dirigen esas empresas son de los que pagan lo que deben. Una caída de acciones la soporta el accionista, que asumió ese riesgo. Una cadena de deudas impagas la soportan todos.
El riesgo de cambiar las reglas
La noche anterior a la caída, el senador Bernie Sanders publicó un mensaje en el que reclamó una moratoria nacional a los centros de datos[7]. Con la diputada Alexandria Ocasio-Cortez había presentado en marzo un proyecto para suspender en todo el país la construcción de nuevos centros hasta que haya salvaguardas nacionales[8]. No sé si ese mensaje movió los precios del jueves. Los registros de la Bolsa no dicen por qué vende cada uno. Lo que sí sé es lo que hace con el capital una amenaza así.
7 months ago, AOC and I introduced an AI data center moratorium. Last night, 43 of 44 communities voted for one locally. Americans don't want Big Tech oligarchs wrecking the environment, gutting jobs and threatening humanity's future. NATIONAL DATA CENTER MORATORIUM NOW
— Bernie Sanders (@SenSanders) 2026-11-04
El que presta a veinte años presta sobre la base de que las reglas van a seguir siendo las mismas. Si una ley puede detener a mitad de camino una obra ya financiada, el prestamista cobra más caro o directamente no presta. Ese es el camino por el que una baja de precios puede volverse un problema de crédito. La amenaza no tiene que convertirse en ley para hacer daño. Alcanza con que nadie sepa si se va a aprobar.
En 1907 no salvamos a todos. Sostuvimos a los que, revisados sus libros, merecían ser sostenidos. Al banquero de hoy le pido lo mismo: que revise sus préstamos uno por uno, por quién los tomó y no por la moda del sector. Y al legislador, que tenga presente que el capital que hoy se asusta es el mismo que mañana tiene que construir lo que él dice querer proteger.
Fuentes
- Nasdaq Global Indexes. «NASDAQ Composite Index (COMP): historial de valores». 2026-11-05. indexes.nasdaqomx.com
- Banco de la Reserva Federal de St. Louis (FRED), datos de Nasdaq. «NASDAQ Composite Index (NASDAQCOM), serie diaria». 2026-11-04. fred.stlouisfed.org
- Banco de la Reserva Federal de St. Louis (FRED), datos de S&P Dow Jones Indices. «Dow Jones Industrial Average (DJIA), serie diaria». 2026-11-05. fred.stlouisfed.org
- Cboe Global Markets. «S&P 500 Index (SPX): historial diario de cierres (CSV)». 2026-11-05. cdn.cboe.com
- Cboe Global Markets. «VIX Historical Price Data (datos diarios desde 1990)». 2026-11-05. cboe.com
- X (@SenSanders). Bernie Sanders. ««7 months ago, AOC and I introduced an AI data center moratorium…»». 2026-11-04. x.com
- Oficina del senador Bernie Sanders. «NEWS: Sanders, Ocasio-Cortez Announce AI Data Center Moratorium Act». 2026-03-25. sanders.senate.gov
- Cámara de Representantes de EE.UU., Subcomité de Banca y Moneda (Comisión Pujo); transcripción en SEC Historical Society. J. P. Morgan. «Testimony of J. P. Morgan on the Money Trust Investigation». 1912-12-19. sechistorical.org
- Sistema de la Reserva Federal (Federal Reserve History). «The Panic of 1907». federalreservehistory.org