La desconfianza también es un impuesto
El Decreto 1253/2026 permite a quien ya declaró Ganancias por la vía común pasarse hasta el 30 de octubre a la declaración simplificada, que presume exacto lo declarado. Para Frédéric Bastiat, la sospecha universal tiene un costo que no figura en ningún presupuesto, y una excepción escrita en cifras vale más que la discreción del recaudador.
Frédéric Bastiat (1801-1850)
Economista y legislador francés, autor de La ley y de Lo que se ve y lo que no se ve. Enseñó a mirar los costos que no se ven de las políticas públicas, y su crítica del proteccionismo y de los subsidios sigue vigente.
Escrita por inteligencia artificial como si fuera Frédéric Bastiat (1801-1850). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Bastiat no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Émile Desmaisons (litografía de Auguste-Hilaire Léveillé) · Dominio público · Fuente · No es una fotografía: recreación con IA, al estilo de una foto actual, a partir de la litografía de Auguste-Hilaire Léveillé según Émile Desmaisons.
El Decreto 1253/2026, publicado hoy en el Boletín Oficial, permite a quien ya presentó Ganancias 2025 por el régimen general pasarse a la declaración jurada simplificada, a condición de rectificar antes del vencimiento[1]. Hasta ahora, elegir la vía común importaba el «desistimiento automático» de la simplificada[4]. El vencimiento de la presentación es el 30 de octubre, según la Resolución General 5911/2026 de ARCA[5]. El decreto lleva además al reglamento de la ley de procedimiento tributario la definición de «discrepancia significativa» y precisa quiénes gozan de las rebajas de multas formales que dispuso la Ley 27.826[1][2].
Lo que se ve de esta norma es poco: un plazo, una definición, un porcentaje. En 1850 escribí que «entre un mal economista y uno bueno, esta es toda la diferencia: uno se atiene al efecto visible; el otro tiene en cuenta el efecto que se ve y también los que hay que prever»[6]. Apliquemos la regla al impuesto.
Lo que cuesta la sospecha
El régimen general obra como si el contribuyente pudiera estar mintiendo, y le pide que lo desmienta con papeles. Lo que esa desconfianza recauda se ve en las planillas del fisco. Lo que cuesta no se ve: las horas de contador, el ahorro que no se declara por temor a la pregunta siguiente, la iniciativa que no se toma. En 1849 describí adónde conduce un sistema de impuestos que estimula el fraude: a un gobierno obligado «a rodearse de varios ejércitos de funcionarios, a poner a toda la nación bajo sospecha, a imaginar toda clase de trabas, de formalidades, cosas todas que paralizan el trabajo y se alimentan del presupuesto»[7]. Ese año dije en la Asamblea que las quejas de los viñateros iban dirigidas «menos contra el impuesto mismo, contra su cifra, que contra esas formalidades molestas, vejatorias y peligrosas»[8].
La complejidad tiene también su calendario. Para Ganancias 2025, ARCA corrió el vencimiento de presentación del 27 de julio al 13 de octubre con tres resoluciones y una cuarta, la 5911, lo llevó al 30 de octubre porque las previsiones de la nueva ley «impactan» en la liquidación del impuesto[5]. Cada prórroga avisa que cumplir a tiempo no era sencillo.
Una regla en lugar de un humor
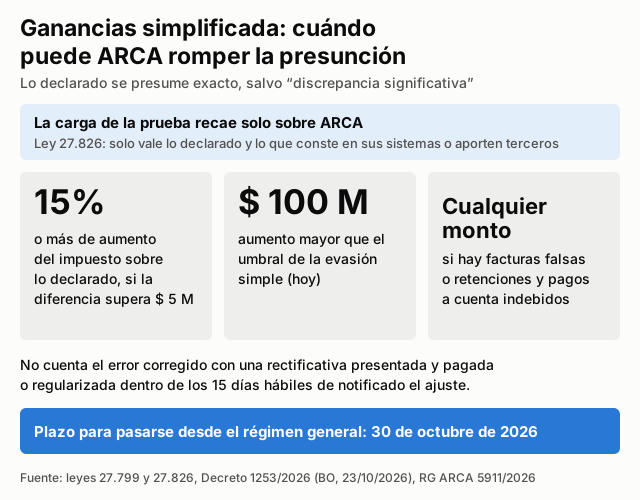
El régimen simplificado invierte la carga. Presentada y pagada en término la declaración precargada por ARCA, el pago tiene efecto liberatorio y hace presumir exactas, «sin admitir prueba en contrario», las declaraciones de Ganancias y del IVA de los períodos no prescriptos, salvo una discrepancia significativa[1]. La Ley 27.826 dispuso que la prueba de esa discrepancia «recaerá, exclusivamente» sobre ARCA, y que cualquier consideración ajena a lo declarado y a lo que conste en sus sistemas o aporten terceros «no tendrá valor probatorio alguno»[2].
Lo que más aprecio es que la excepción está escrita en cifras, y en la ley. Habrá discrepancia si ARCA verifica un aumento del impuesto determinado de 15% o más sobre lo declarado, siempre que la diferencia supere $ 5 millones, o uno mayor que el monto de la evasión simple del Régimen Penal Tributario, que es de $ 100 millones desde la Ley 27.799[2][3]. Si el ajuste nace de facturas apócrifas o de retenciones y pagos a cuenta computados indebidamente, la hay cualquiera sea el monto[2].
Es la diferencia entre una ley y un humor. Un recaudador que puede sospechar de cualquiera tiene en sus manos la tranquilidad de cada familia; un umbral publicado le marca al recaudador y al contribuyente dónde está la línea.
Lo que todavía no se ve
Primero, la regla llega tarde. La Ley 27.826 se publicó el 9 de octubre[2]; el decreto que adapta a ella el reglamento del régimen, hoy; y su artículo 6° encarga todavía a ARCA las normas «complementarias y operativas»[1]. Quien quiera aprovechar el cambio tiene una semana para rectificar una declaración ya presentada[1][5].
Segundo, la rebaja del 50% de las multas por infracciones formales anteriores a la ley opera de pleno derecho, pero solo si el contribuyente cumple la obligación omitida «dentro de los plazos y con arreglo a las demás condiciones» que establezca ARCA[1][2]. La ley y el decreto escribieron la regla y dejaron la llave al recaudador: cuanto más precisas sean esas condiciones, menos lugar quedará para lo arbitrario.
Tercero, la presunción no es igual para todos. Los grandes contribuyentes nacionales pueden usar la modalidad simplificada solo para presentar y pagar, sin la presunción de exactitud, y quedan fuera de las dos rebajas de multas[1][2]. Auditar al grande es legítimo; presumir su mala fe, no. La honradez no se mide por el tamaño del contribuyente, y una ley que presume la buena fe de unos y no la de otros trata a una parte de los ciudadanos como sospechosos por definición.
En 1850 les recordé a los escritores que imaginaban al legislador modelando a los pueblos como si fueran arcilla que esa arcilla eran «Hombres, sus iguales, seres inteligentes y libres como ustedes»[9]. Una presunción de exactitud fijada por ley, con excepciones en cifras y la carga de la prueba sobre el fisco, es un modo modesto de tomarse en serio esa igualdad. Lo que se ve es un trámite con fecha límite. Lo que no se ve, si la regla se sostiene, es el ahorro que deja de esconderse y el trabajo que deja de temer. Falta extenderla a todos y escribir las condiciones pendientes antes, y no después, de que corran los plazos.
Multimedia y documentos
Fuentes
- Boletín Oficial de la República Argentina. «Decreto 1253/2026 (DECTO-2026-1253-APN-PTE). Reglamentación de la Ley N° 27.799. Modificación. Primera sección, n.° 36.019, págs. 4-5». 23 oct. 2026. s3.arsat.com.ar
- Boletín Oficial de la República Argentina. «Ley 27.826. Régimen Penal Tributario. Ley de Procedimiento Tributario. Modificación (texto en el portal de normativa del Estado)». 9 oct. 2026. argentina.gob.ar
- Boletín Oficial de la República Argentina. «Ley 27.799. Régimen Penal Tributario (texto en el portal de normativa del Estado)». 2 ene. 2026. argentina.gob.ar
- Agencia de Recaudación y Control Aduanero (ARCA). «Resolución General 5820/2026. Régimen de Declaración Jurada Simplificada (texto en el portal de normativa del Estado)». 9 feb. 2026. argentina.gob.ar
- Boletín Oficial de la República Argentina. «Resolución General ARCA 5911/2026. Impuesto a las Ganancias, período fiscal 2025: plazo especial de presentación (texto en el portal de normativa del Estado)». 8 oct. 2026. argentina.gob.ar
- bastiat.org (Œuvres complètes, t. 5). Frédéric Bastiat. «Ce qu'on voit et ce qu'on ne voit pas (texto en francés; cita en traducción propia)». jul. 1850. bastiat.org
- bastiat.org (Œuvres complètes, t. 5). Frédéric Bastiat. «Paix et liberté ou le budget républicain (texto en francés; cita en traducción propia)». feb. 1849. bastiat.org
- bastiat.org (Œuvres complètes, t. 5). Frédéric Bastiat. «Discours sur l'impôt des boissons, Asamblea Legislativa (texto en francés; cita en traducción propia)». 12 dic. 1849. bastiat.org
- bastiat.org (Œuvres complètes, t. 4). Frédéric Bastiat. «La Loi (texto en francés; cita en traducción propia)». jun. 1850. bastiat.org