Quien declaró Ganancias 2025 por el régimen general podrá pasarse a la versión simplificada hasta el 30 de octubre
El Decreto 1253/2026 adapta la reglamentación del régimen a la Ley 27.826, que quitó los topes de ingresos y patrimonio. Precisa cuándo ARCA puede impugnar por “discrepancia significativa” y quiénes acceden a las rebajas de multas de 25% y 50%.
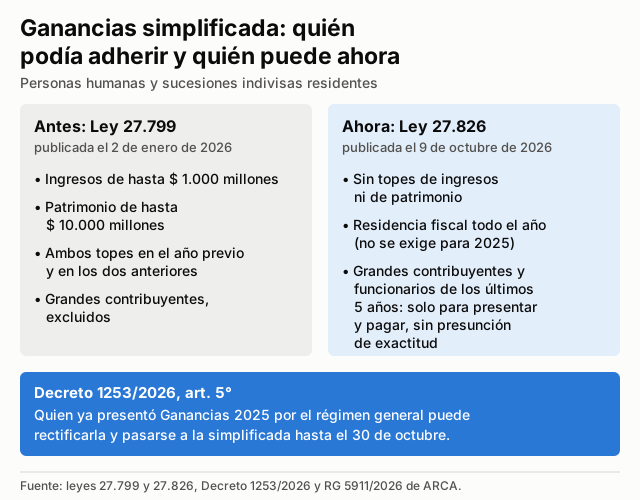
Quienes ya presentaron la declaración jurada del impuesto a las Ganancias del período 2025 por el régimen general podrán pasarse a la modalidad simplificada, la que da “efecto liberatorio” al pago y hace presumir exactas las declaraciones anteriores salvo una “discrepancia significativa”, si rectifican la presentación antes del vencimiento, que hoy es el 30 de octubre. Así lo dispone el artículo 5° del Decreto 1253/2026, publicado este viernes 23 de octubre en el Boletín Oficial con las firmas de Javier Milei, el jefe de Gabinete, Diego Santilli, y el ministro de Economía, Luis Caputo[1]. La norma reescribe la reglamentación del Régimen de Declaración Jurada Simplificada creado por la Ley 27.799 y la adapta a la Ley 27.826, que el 9 de octubre eliminó los topes de ingresos y de patrimonio para adherir[1][2].
Hasta ahora, presentar la declaración por el régimen general cerraba ese camino: según el artículo 7° de la Resolución General 5820/2026 de la Agencia de Recaudación y Control Aduanero (ARCA), esa presentación “importará el desistimiento automático” de la opción simplificada para ese período[5]. El decreto abre una vuelta atrás para quienes hayan presentado antes de su entrada en vigencia y cumplan los requisitos de la Ley 27.799 con los cambios de la Ley 27.826, con una condición: rectificar la declaración presentada por el régimen general “hasta la fecha de vencimiento de presentación de la declaración jurada simplificada”[1]. Esa fecha es el 30 de octubre de 2026, según la Resolución General 5911/2026 de ARCA, que el 8 de octubre extendió el plazo de presentación para personas humanas y sucesiones indivisas, tanto del régimen general como del simplificado, y lo justificó en que las previsiones de la Ley 27.826 “impactan en la liquidación del impuesto a las ganancias”[6][7]. La misma resolución no movió el vencimiento del pago del saldo, que sigue fijado en el 27 de julio[6].
- 27 jul. 2026Vencimiento de presentación y pago fijado por la RG 5851/2026; el pago del saldo sigue en esta fecha.
- 27 ago. 2026La RG 5876/2026 separa presentación y pago y lleva la presentación al 27 de agosto.
- 13 oct. 2026Las RG 5890 y 5898/2026 extienden la presentación hasta el 13 de octubre.
- 30 oct. 2026La RG 5911/2026, del 8 de octubre, la lleva al 30 de octubre, para el régimen general y el simplificado.
📢 GANANCIAS: PRORROGAMOS EL PLAZO DE PRESENTACIÓN PARA PERSONAS HUMANAS 📅 Extendimos hasta el 30 de octubre el vencimiento para presentar las declaraciones juradas del impuesto a las ganancias correspondientes al período fiscal 2025.
— ARCA (@ARCA_informa) 8 oct. 2026
Qué cambió la Ley 27.826
En su versión original, la Ley 27.799 solo admitía en el régimen a residentes con ingresos de hasta $ 1.000 millones y un patrimonio de hasta $ 10.000 millones, en el año anterior y en los dos previos, y excluía a los grandes contribuyentes nacionales[3]. La Ley 27.826 quitó esos topes y puso otra condición: ser residente fiscal durante todo el período que se declara, algo que no se exige para el período 2025. Además, los grandes contribuyentes y los funcionarios que hayan ocupado ciertos cargos en los cinco años previos pueden usar la modalidad solo para presentar y pagar, sin los demás efectos[2]. Con esos cambios, quienes antes quedaban fuera por superar los topes pueden ahora adherir por 2025, y el decreto les permite hacerlo aunque ya hayan presentado por el régimen general[1][2].
El atractivo del régimen es lo que pasa después del pago: la presentación y el pago en término de la declaración precargada por ARCA producen efecto liberatorio por ese período y una presunción de exactitud, “sin admitir prueba en contrario”, de las declaraciones de Ganancias y del Impuesto al Valor Agregado de los períodos no prescriptos, salvo que el organismo detecte una “discrepancia significativa” e impugne la última declaración simplificada[1][3]. Al 21 de julio, último dato publicado por ARCA, había más de 330.000 adhesiones, 170.115 declaraciones simplificadas presentadas y unas 99.000 en borrador[8].
Cuándo hay una “discrepancia significativa”
El artículo 2° del decreto reemplaza la definición de esa figura en el reglamento de la Ley de Procedimiento Tributario (Decreto 1397/79), donde determina si a un contribuyente cumplidor se le aplica la prescripción de tres años[1][4]. Habrá discrepancia cuando ARCA verifique un aumento del impuesto determinado, o una reducción del quebranto, de 15% o más respecto de lo declarado, o una diferencia mayor que el monto del artículo 1° del Régimen Penal Tributario vigente en el período en que venza la declaración[1]. Ese monto, el umbral de la evasión simple, es de $ 100 millones desde la Ley 27.799, y se actualizará por la variación de la Unidad de Valor Adquisitivo (UVA) desde el 1° de enero de 2027[3]. Si el ajuste surge del uso de facturas u otros documentos apócrifos, o de ingresos directos computados de forma improcedente, como retenciones, percepciones, pagos a cuenta o anticipos, la discrepancia existe cualquiera sea el monto[1].
El decreto también fija una salida: no se computa la diferencia entre la declaración original y una rectificativa presentada dentro de los 15 días hábiles de notificada la liquidación administrativa o la resolución de determinación de oficio, siempre que el saldo y sus intereses se paguen o se regularicen[1]. Es el mismo plazo que la Ley 27.826 incorporó al régimen simplificado, junto con la regla de que la carga de la prueba de la discrepancia “recaerá, exclusivamente” sobre ARCA[2].
Multas más bajas para pymes y personas
Los artículos 3° y 4° precisan quiénes cobran las rebajas de multas formales de la Ley 27.826. La reducción de 25% del nuevo artículo 49 bis de la Ley 11.683, para las multas de sus artículos 38 y 39 y de los artículos sin número que les siguen, rige “de pleno derecho” para quienes, al momento del incumplimiento, sean micro, pequeñas o medianas empresas según la Ley 24.467, personas humanas, sucesiones indivisas o entidades sin fines de lucro, siempre que no sean grandes contribuyentes nacionales, y se suma a las demás reducciones previstas en esa ley[1][2].
La rebaja especial de 50% del artículo 17 de la Ley 27.826, para multas por infracciones formales cometidas antes de su vigencia que no estén firmes, o que estando firmes no se hayan pagado, por obligaciones vencidas desde la vigencia de la Ley 27.799, alcanza a los mismos sujetos según la condición que tenían al cometer la falta. Opera también de pleno derecho, pero solo si el contribuyente cumple la obligación omitida dentro de los plazos y con las condiciones que fije ARCA; la ley exige además aceptar sin reservas la parte de la sanción que subsiste y no devuelve lo ya pagado[1][2]. La ley le dio a ARCA 30 días desde su publicación para dictar esas normas[2].
Lo que falta
El artículo 1° sustituye por completo el reglamento del régimen que había aprobado el Decreto 93/2026, del 8 de febrero, por un nuevo anexo que, según los considerandos, fija “los aspectos operativos y procedimentales” teniendo en cuenta la Ley 27.826; el anexo se publicó en la edición web del Boletín Oficial[1][4]. El artículo 6° encarga a ARCA las normas complementarias para aplicar el decreto, y el 7° establece que rige desde su publicación[1]. Hasta el vencimiento queda una semana. La última comunicación de ARCA sobre Ganancias de personas humanas fue la del 8 de octubre, cuando anunció la prórroga al 30 de octubre[7].
Multimedia y documentos
Fuentes
- Boletín Oficial de la República Argentina. «Decreto 1253/2026 (DECTO-2026-1253-APN-PTE). Reglamentación de la Ley N° 27.799. Modificación. Primera sección, n.° 36.019, págs. 4-5». 23 oct. 2026. s3.arsat.com.ar
- Boletín Oficial de la República Argentina. «Ley 27.826. Régimen Penal Tributario. Ley de Procedimiento Tributario. Modificación (texto en el portal de normativa del Estado)». 9 oct. 2026. argentina.gob.ar
- Boletín Oficial de la República Argentina. «Ley 27.799. Régimen Penal Tributario (texto en el portal de normativa del Estado)». 2 ene. 2026. argentina.gob.ar
- Boletín Oficial de la República Argentina. «Decreto 93/2026. Reglamentación del Capítulo III del Título II de la Ley 27.799 (texto en el portal de normativa del Estado)». 9 feb. 2026. argentina.gob.ar
- Agencia de Recaudación y Control Aduanero (ARCA). «Resolución General 5820/2026. Régimen de Declaración Jurada Simplificada (texto en el portal de normativa del Estado)». 9 feb. 2026. argentina.gob.ar
- Boletín Oficial de la República Argentina. «Resolución General ARCA 5911/2026. Impuesto a las Ganancias, período fiscal 2025: plazo especial de presentación (texto en el portal de normativa del Estado)». 8 oct. 2026. argentina.gob.ar
- ARCA (@ARCA_informa) en X. ««GANANCIAS: PRORROGAMOS EL PLAZO DE PRESENTACIÓN PARA PERSONAS HUMANAS»». 8 oct. 2026. x.com
- Agencia de Recaudación y Control Aduanero (ARCA). «Adhesiones al Régimen Simplificado del Impuesto a las ganancias». 21 jul. 2026. servicioscf.afip.gob.ar