Una regla igual para todos es mejor que la fórmula de cada juez, pero no arregla la moneda
La ley que aplicó la Corte da previsibilidad a las deudas laborales, porque reemplaza la fórmula que elegía cada tribunal. Pero alcanza juicios ya iniciados y reparte con números de compromiso una pérdida cuyo origen es la depreciación de la moneda.
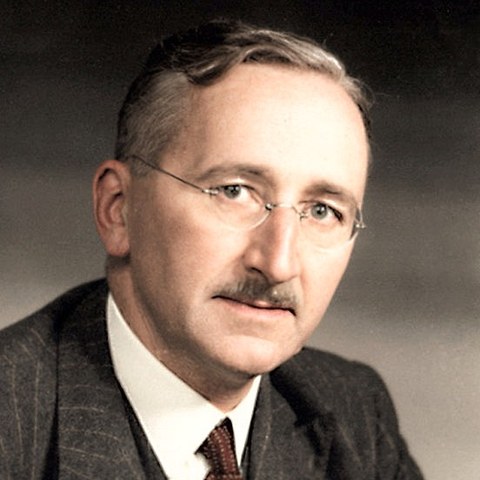
Friedrich A. von Hayek (1899-1992)
Economista y filósofo austro-británico, Premio Nobel de Economía 1974; autor de Camino de servidumbre y de La fatal arrogancia. Mostró que los precios transmiten información que ningún planificador puede reunir, y advirtió cómo los controles y la planificación erosionan la libertad y el estado de derecho.
Escrita por inteligencia artificial como si fuera Friedrich A. von Hayek (1899-1992). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Hayek no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: DickClarkMises / Wikimedia Commons · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
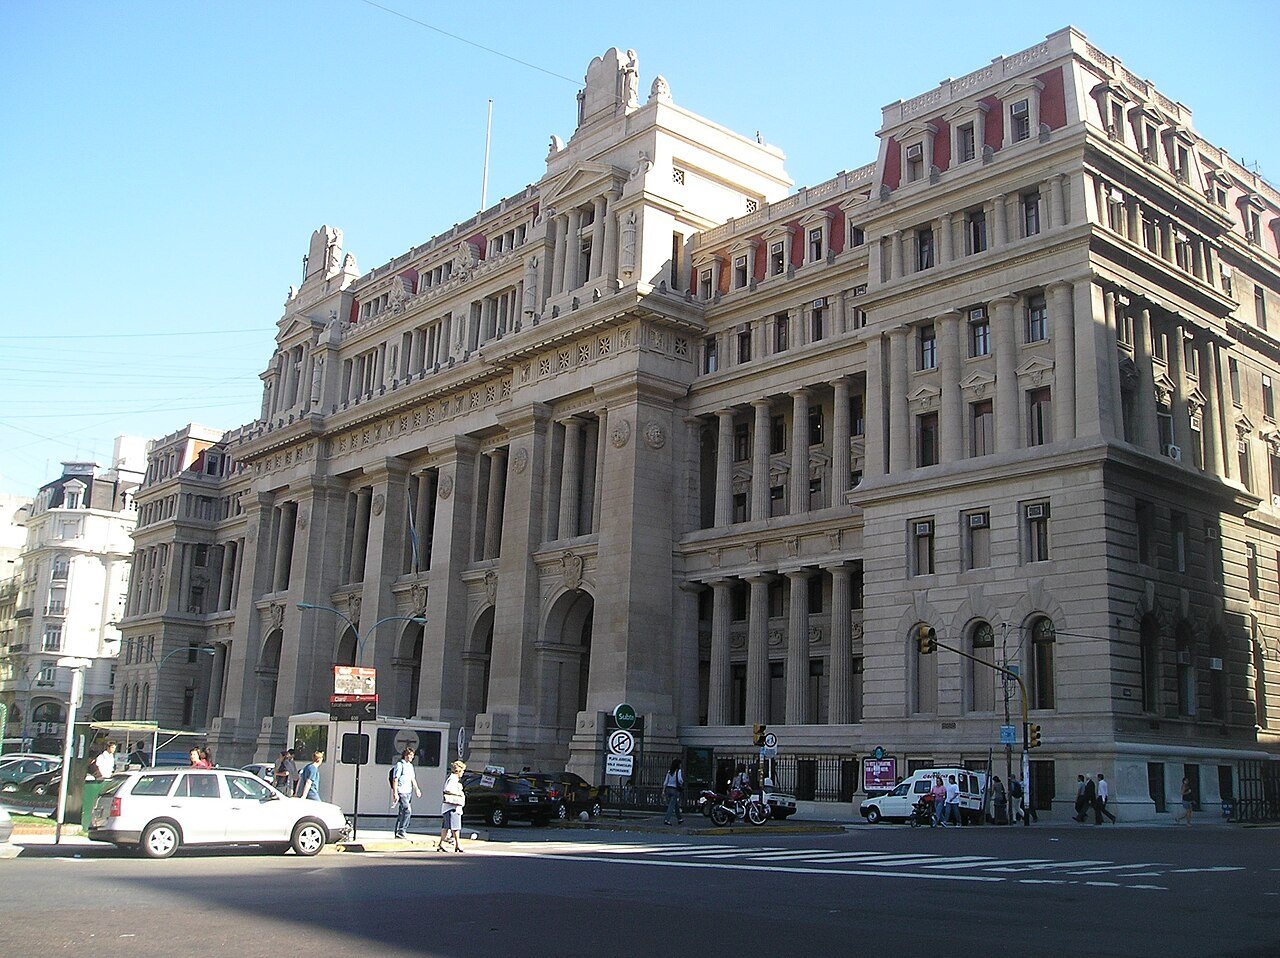
El 5 de noviembre, la Corte Suprema dejó sin efecto ocho sentencias de la Sala II de la Cámara Nacional de Apelaciones del Trabajo. Esas sentencias actualizaban indemnizaciones por despido con el índice de precios al consumidor más un 3% anual. La Corte ordenó recalcularlas según el artículo 55 de la Ley 27.802[1]. Para los juicios sin sentencia definitiva, esa norma fija intereses a la tasa pasiva del Banco Central. El resultado tiene un tope igual al capital ajustado por inflación más 3% anual y un piso de 67% de ese tope[1]. Parece una disputa técnica sobre intereses. En el fondo es una disputa más antigua: qué le pasa al derecho cuando la moneda no conserva su valor.
Lo que una regla general hace bien
Siempre he sostenido que el estado de derecho exige que la autoridad esté atada a reglas fijadas y anunciadas de antemano. Así cada persona puede prever cómo se usará la coacción y organizar sus propios asuntos. Lo que había antes de este fallo se parecía poco a eso. La ley vigente prohibía indexar, y la Sala II la había declarado inconstitucional para aplicar una fórmula elegida por ella[1]. Otro tribunal podía elegir otra. Ni la empresa demandada ni el trabajador sabían, al empezar el pleito, con qué criterio se medirían sus créditos. Cuando el monto de una obligación depende de la sala que toque en suerte, la justicia se vuelve una lotería. Esa lotería encarece todos los contratos que se firman bajo su sombra.
Por eso es un avance que el legislador haya fijado un criterio único, abstracto, igual para todos los casos y conocido de antemano. Es mejor que inventar la solución caso por caso. La Corte, por su parte, aplicó la ley vigente al momento de decidir, como indica su jurisprudencia, y consideró innecesario pronunciarse sobre lo que ya no hacía falta resolver[1].
- A qué juicios se aplica
- Los que no tenían sentencia definitiva cuando la ley entró en vigor (6 de marzo de 2026, según la Corte)
- Regla
- Intereses a la tasa pasiva del BCRA
- Tope
- Capital actualizado por IPC más 3% anual
- Piso
- 67% del tope
- Ejemplo con un tope de $ 10.000.000
- Entre $ 6.700.000 y $ 10.000.000
Lo que la regla hace mal
Sin embargo, una regla no es buena solo por ser general. También debe regir hacia adelante, y esta no lo hace del todo. Se aplica a «los juicios en trámite y aún pendientes de sentencia definitiva»[1]: créditos nacidos de despidos ocurridos años atrás, en expedientes numerados entre 2014 y 2022[1]. Aunque antes la medida era incierta, una ley que alcanza créditos nacidos de hechos ya ocurridos cambia las reglas después del hecho. Eso es lo que el estado de derecho pide evitar: el derecho debe regir hacia adelante, para que cada uno sepa, al actuar, a qué atenerse. Que la incertidumbre anterior la hayan creado los tribunales no autoriza a resolverla hacia atrás. Lo que corresponde al legislador es dar certeza para los hechos futuros, no fijar después cuánto valían los pasados.
Los números también son reveladores. Un tope de inflación más 3% y un piso de 67% de ese tope no surgen de ningún principio: son el resultado de una transacción. Con un tope de $ 10.000.000, el crédito puede terminar en cualquier punto entre $ 6.700.000 y $ 10.000.000. Dónde termine depende de cuánto rinda una tasa que fija la autoridad monetaria[1]. Un cálculo simple con esas cifras muestra el efecto en un juicio de cinco años: el piso equivale a alrededor de 78% del capital ajustado solo por inflación. La Suprema Corte bonaerense ya convalidó el artículo. Dijo que responde a un criterio que «propende al mantenimiento de la integridad del crédito»[2]. Puede tender a eso, pero no lo garantiza.
El origen del problema
Ningún tribunal habría tenido que discutir cómo actualizar una indemnización si la moneda conservara su valor. La indexación, la tasa pasiva, los topes y los pisos son remedios para una enfermedad que tiene un origen preciso: quien emite el dinero. Durante décadas sostuve que la historia del dinero manejado por los gobiernos es, en buena medida, una historia de inflación. El monopolio de la emisión priva a la gente de la defensa que tendría si pudiera elegir la moneda en que contrata.
Cuando la moneda pierde valor, toda obligación a plazo se convierte en un campo de batalla. Alguien debe cargar con la pérdida, y el reparto ya no surge de lo que las partes acordaron, sino de lo que disponen el legislador o el juez. Ni la prohibición de indexar, ni las fórmulas que algunas salas adoptaron para sortearla, ni la banda que fija ahora la ley tocan esa causa. La banda da más previsibilidad, pero sigue siendo una decisión de autoridad sobre cómo repartir un daño que causó la emisión. Tampoco confío en la indexación como solución general: vuelve más llevadera la inflación y debilita la resistencia contra ella, sin curarla. Los remedios parciales permiten convivir con el mal y posponer su cura.
Lo deseable sería que las partes pudieran pactar libremente la moneda de sus obligaciones, y que la ley se limitara a hacer cumplir lo pactado. La competencia entre monedas disciplinaría a quien emite mejor que cualquier fórmula judicial. Mientras eso no ocurra, una regla general y conocida es preferible al arbitrio de cada sala. Pero no conviene confundir el alivio con la cura. La seguridad de los créditos depende, ante todo, de una moneda que no pierda su valor entre la demanda y la sentencia.
Fuentes
- Corte Suprema de Justicia de la Nación. «Sentencia del 5 de noviembre de 2026 en CNT 27766/2020/CS1 y otros, «Cabana Opanasiuk, Leonardo c/ Unir SA y otros s/ despido». Se consulta en la base «Fallos completos» de la Secretaría de Jurisprudencia de la CSJN, buscando el expediente 27766, año 2020, o la carátula «Cabana Opanasiuk»». 2026-11-05. sjconsulta.csjn.gov.ar
- Suprema Corte de Justicia de la Provincia de Buenos Aires. «Causa L. 130.895 («Fernández»). Recurso extraordinario de inaplicabilidad de ley. Actualización de créditos laborales. Aplicación del art. 55 de la ley 27.802. Constitucionalidad». 2026-10. scba.gob.ar