Ueno y la pregunta que casi nadie formula: quién paga cuando cae un banco
Paraguay adelanta a los ahorristas de ueno bank hasta 40 salarios mínimos del Fondo de Garantía de Depósitos. Ludwig von Mises recuerda que ese fondo no crea dinero: lo pagan los bancos prudentes, el fisco y, si el Banco Central descuenta bonos, todos los que usan guaraníes.
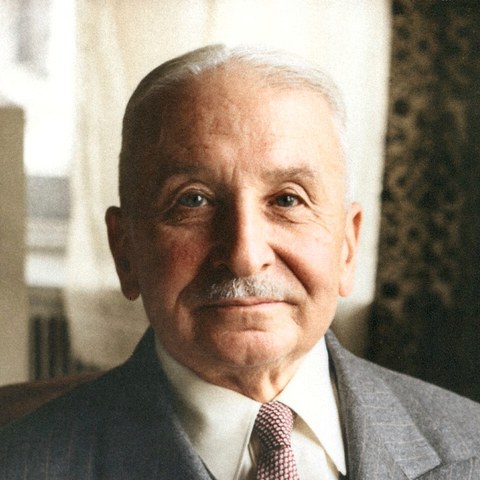
Ludwig von Mises (1881-1973)
Economista austríaco, referente de la Escuela Austríaca; autor de La acción humana y de la crítica al cálculo económico socialista. Vivió la hiperinflación austríaca de la primera posguerra y explicó, antes que casi nadie, cómo la expansión del crédito y la emisión producen auges y crisis.
Escrita por inteligencia artificial como si fuera Ludwig von Mises (1881-1973). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Mises no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Ludwig von Mises Institute · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
El Banco Central del Paraguay anunció el 3 de noviembre la resolución de ueno bank porque su índice de solvencia cayó por debajo de la mitad del mínimo legal tras ajustes a sus estados financieros[6]. El 29 de octubre, el propio banco había informado un capital regulatorio del 13,8%, por encima del 12% exigido[17]. La Fiscalía imputó a 27 personas y sostiene que el banco prestó a empresas vinculadas sin garantías suficientes[7]. El Congreso sancionó el 4 de noviembre la Ley 7.745, que adelanta a cada ahorrista hasta 40 salarios mínimos, unos G. 121,8 millones, del Fondo de Garantía de Depósitos[1][2][3]. La sesión conjunta del Congreso convocada para tratar la renuncia del presidente Santiago Peña, a quien Diputados había acusado ese mismo día con 78 votos, se levantó a las 18:37 del 5 de noviembre por falta de quórum en Diputados, sin votarla[9][10][19].
He promulgado la Ley Nº 7745 que permitirá a los ahorristas cobrar en el menor tiempo posible una parte de los fondos de garantía a fin de que los recursos vuelvan a las manos de quienes corresponde.…
— Santiago Peña (@SantiPenap) 4 de noviembre de 2026
Me interesa la pregunta que casi nadie formula: quién paga.
Un banco vive de la confianza
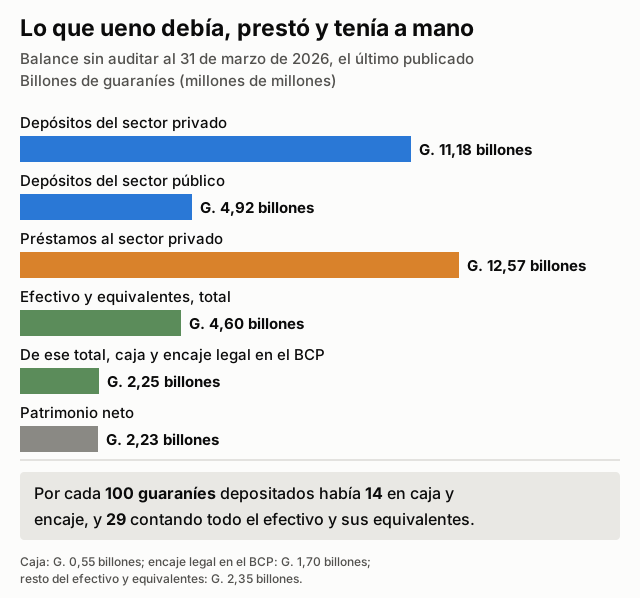
En La teoría del dinero y del crédito distinguí entre los certificados de dinero, «aquellos sustitutos del dinero que están completamente cubiertos» por una reserva equivalente, y los medios fiduciarios, «los que no están cubiertos de ese modo»[13]. Un depósito a la vista en un banco moderno pertenece casi por entero a la segunda clase. Al 31 de marzo, último balance que ueno publicó, sus depósitos de particulares, empresas y organismos públicos sumaban G. 16,1 billones; en caja y como encaje en el Banco Central tenía G. 2,25 billones, unos 14 guaraníes por cada 100 depositados, y G. 4,6 billones, unos 29 por cada 100, contando todo el efectivo y equivalentes[5]. El resto, en su mayor parte, estaba prestado.
Quien entrega dinero a un banco a cambio de poder retirarlo cuando quiera, escribí, demuestra que «confía en la disposición constante del banco a pagar»[13]. Por eso el activo más valioso de un banco es su reputación, y por eso «debe quebrar en cuanto surgen dudas sobre su perfecta confiabilidad y solvencia»[14]. Esa amenaza es la disciplina del oficio. Sin privilegios del gobierno, escribí en La acción humana, los bancos imprudentes habrían quebrado, «y el público, advertido por el daño, se habría vuelto doblemente desconfiado y reservado»[14].
El fondo no crea dinero de la nada
La Ley 2.334, de 2003, define la garantía paraguaya como un régimen «explícito, limitado, obligatorio y oneroso, constituido con financiamiento público y privado»[4]. Sus recursos son un aporte inicial del Estado en bonos, las contribuciones trimestrales obligatorias de todos los bancos, deducibles del impuesto a la renta, y, si no alcanzan, bonos que «el Estado podrá emitir» y que el Banco Central podrá descontar[4]. Lo que el fondo paga lo pagan, entonces, los bancos prudentes y, a través de ellos, sus clientes; el fisco, que deja de cobrar, y, si el Banco Central descuenta esos bonos, todos los que tienen guaraníes. El gobierno, insistí, «no tiene más capacidad que los individuos para crear algo de la nada»[14].
La ley tiene méritos: no eleva el tope de 75 salarios mínimos, excluye a las personas vinculadas al banco y descuenta las deudas vencidas de cada ahorrista; es un adelanto a cuenta de una garantía que ya existía[1][4]. Pero obsérvese la pendiente. El 3 de noviembre, el presidente del Congreso anunció un adelanto de 10 salarios mínimos y otro proyecto para cubrir con el remanente del fondo la totalidad de los depósitos de las instituciones públicas[11]; ese mismo día el Senado llevó el adelanto a 40 y giró el segundo proyecto a comisión[12]. Peña pidió una ley que, según escribió, «garantizará la devolución de los fondos públicos, del IPS y de las demás cajas jubilatorias públicas»[8]; los resúmenes oficiales de la ley sancionada no mencionan esa devolución[1][2]. Los depósitos públicos en ueno eran G. 4,9 billones en marzo, casi un tercio del total[5], y los diputados que acusaron a Peña sostienen que el instituto de jubilaciones concentró allí fondos por encima de los límites legales[18]. Cada intervención reclama la siguiente: el intervencionismo, sostuve, conduce a un estado de cosas que, «desde el punto de vista de sus defensores, es menos deseable» que el que quería corregir[14].
Lo que la Argentina ya vivió
El 1 de diciembre de 2001, el decreto 1570 prohibió en la Argentina «los retiros en efectivo que superen los pesos doscientos cincuenta» por semana[15]. El 3 de febrero de 2002, el decreto 214 convirtió los depósitos en dólares a 1,40 pesos por dólar y las deudas con los bancos a un peso, y dispuso que cada entidad «cumplirá con su obligación devolviendo pesos»[16]. Lo había descrito: cuando el gobierno libera al banco de devolver los depósitos según los términos del contrato, el banco «pierde su existencia independiente» y se convierte en «una oficina subordinada del tesoro»[14]. Los ahorristas argentinos pagaron con sus dólares la diferencia que la ley decidió por ellos.
Paraguay todavía puede elegir otro camino: que el fondo pague lo que la ley de 2003 prometió, ni un guaraní más; que el resto de las pérdidas recaiga sobre los accionistas y los acreedores que aceptaron ese riesgo, y que los responsables respondan ante los jueces. Lo que se necesita, escribí en 1949, es someter a los bancos a «las reglas generales del derecho comercial y civil», que obligan a cada persona y a cada empresa «a cumplir todas sus obligaciones en plena conformidad con los términos del contrato»[14]. Ningún fondo de garantía reemplaza a esa regla. Solo decide quién paga cuando se la olvida.
Multimedia y documentos
Fuentes
- Cámara de Diputados del Paraguay. Dirección de Comunicación. «Cámara de Diputados aprobó con modificaciones el proyecto sobre anticipo de la garantía de depósitos». 4 nov. 2026. diputados.gov.py
- Cámara de Senadores del Paraguay. DIRCOM - Prensa. «Sancionan por unanimidad Ley que restituye dinero a ahorristas de Ueno Bank». 4 nov. 2026. senado.gov.py
- X (@SantiPenap). Santiago Peña. ««He promulgado la Ley Nº 7745 que permitirá a los ahorristas cobrar en el menor tiempo posible una parte de los fondos de garantía…»». 4 nov. 2026. x.com
- Biblioteca y Archivo Central del Congreso Nacional (BACN). Congreso de la Nación Paraguaya. «Ley N.º 2.334/03 «De garantía de depósitos y resolución de entidades de intermediación financiera…», artículos 1, 2 y 3». 12 dic. 2003. bacn.gov.py
- ueno bank S.A.. «Unaudited Financial Statements March 2026 (balance general al 31 de marzo de 2026 y nota c.2.1, efectivo y equivalentes)». 31 mar. 2026. ueno.com.py
- Banco Central del Paraguay. «Banco Central inicia el procedimiento de resolución de ueno bank». 3 nov. 2026. bcp.gov.py
- Ministerio Público del Paraguay. «Fiscalía imputó a 27 personas por presuntas irregularidades financieras en Ueno Bank y solicitó medidas cautelares». 4 nov. 2026. ministeriopublico.gov.py
- X (@SantiPenap). Santiago Peña. ««Ante los hechos de público conocimiento registrados en el transcurso del día, he pedido la renuncia del presidente del Banco Central del Paraguay…»». 3 nov. 2026. x.com
- Cámara de Diputados del Paraguay. Dirección de Comunicación. «Diputados aprueba juicio político al presidente de la República, Santiago Peña». 5 nov. 2026. diputados.gov.py
- X (@SenadoresPy). Cámara de Senadores del Paraguay. ««Se realiza la sesión del Congreso Nacional, presidida por el senador @bachinunezpy, ambas Cámaras estudian la renuncia presentada por el presidente de la República, Santiago Peña»». 5 nov. 2026. x.com
- X (@bachinunezpy). Basilio «Bachi» Núñez, presidente del Congreso. ««En @SenadoresPy trataremos hoy dos proyectos de ley… Anticipo de la garantía: hasta 10 salarios mínimos por depositante… Cobertura excepcional para instituciones públicas…»». 3 nov. 2026. x.com
- Cámara de Senadores del Paraguay. DIRCOM - Prensa. «Senado da media sanción a proyecto para devolución de dinero a ahorristas». 3 nov. 2026. senado.gov.py
- Ludwig von Mises Institute. «The Theory of Money and Credit (trad. H. E. Batson; Yale University Press, 1953), pp. 133 y 269 (texto en inglés; citas en traducción propia)». 1953. cdn.mises.org
- Ludwig von Mises Institute. «Human Action: A Treatise on Economics, edición académica (Scholar's Edition) que reproduce la 1.ª edición de 1949: cap. XVII («Indirect Exchange»), pp. 433, 437-438, 440 y 444, y pp. 655 y 678 (texto en inglés; citas en traducción propia)». 1949 (ed. 1998). cdn.mises.org
- Boletín Oficial de la República Argentina (texto en argentina.gob.ar). Poder Ejecutivo Nacional. «Decreto 1570/2001, artículo 2, inciso a)». 1 dic. 2001. argentina.gob.ar
- Boletín Oficial de la República Argentina (texto en argentina.gob.ar). Poder Ejecutivo Nacional. «Decreto 214/2002, artículos 2 y 3». 3 feb. 2002. argentina.gob.ar
- ueno bank S.A.. «ueno bank fortalece su solidez financiera con un plan de capitalización de USD 100 millones». 29 oct. 2026. ueno.com.py
- Cámara de Diputados del Paraguay. Dirección de Comunicación. «Un grupo de treinta y cinco diputados presentó libelo acusatorio de juicio político contra autoridades del P.E.». 4 nov. 2026. diputados.gov.py
- Cámara de Senadores del Paraguay (X, @SenadoresPy). «Tras constatarse la falta de quórum en la Cámara de Diputados, el presidente del Congreso Nacional, senador Bachi Núñez, levantó la sesión». 5 nov. 2026. x.com