La UIF eximió de probar el origen de los fondos a los adheridos a Ganancias simplificada hasta $ 100 millones al año
La Resolución 144/2026 rige desde el miércoles 4 y es obligatoria para bancos, billeteras, agentes de bolsa y escribanos. Por encima de ese monto anual, la adhesión al régimen cuenta a favor del cliente y depositar efectivo no será por sí solo motivo de sospecha.
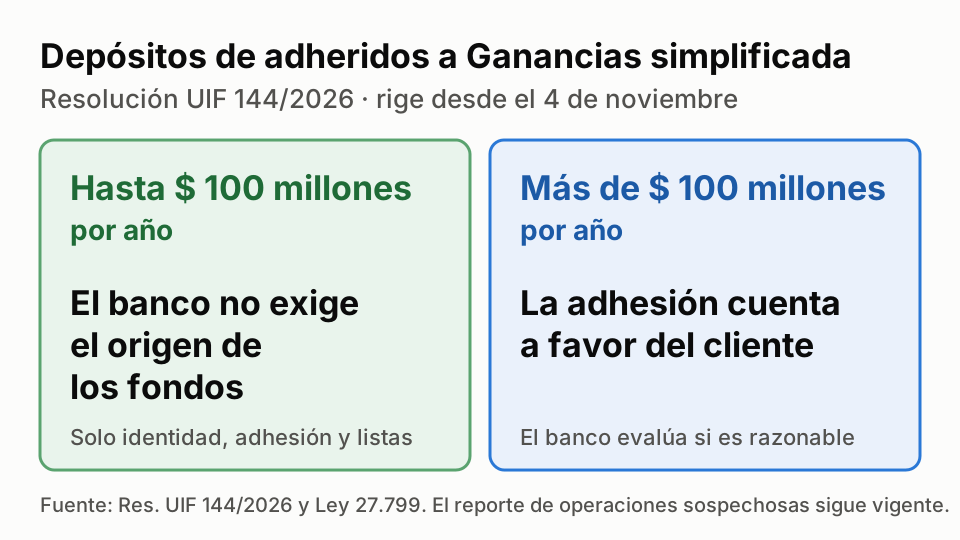
La Unidad de Información Financiera (UIF) publicó este martes en el Boletín Oficial la Resolución 144/2026, que fija cómo deben tratar los bancos, las billeteras virtuales, los agentes de bolsa, los escribanos y demás sujetos obligados a quienes adhirieron a la declaración jurada simplificada de Ganancias, creada por la ley de Inocencia Fiscal, cuando llevan ahorros al sistema formal[1]. La norma, firmada el lunes 2 de noviembre por el presidente del organismo, Matías Gabriel Álvarez, rige desde el miércoles 4 y obliga a las entidades a contar esa adhesión como un "factor favorable" que "deberá ser valorado como mitigante" del riesgo del cliente[1]. Para quienes ingresen hasta $ 100 millones por año crea además una "Debida Diligencia Simplificada Especial", en la que deja de ser exigible que el cliente acredite el origen de los fondos[1].
- Vigencia
- Desde el 4 de noviembre de 2026
- Tope de la diligencia simplificada especial
- $ 100 millones por año calendario (unos US$ 64.700 al mayorista del 2/11/2026); se ajusta por UVA desde 2027
- Qué deja de pedirse en ese tramo
- Origen de los fondos, papeles de la actividad y coherencia con la capacidad de ahorro
- Quiénes quedan afuera
- Grandes Contribuyentes, funcionarios del art. 38 bis y personas en listas de terrorismo; del tramo simplificado, también las Personas Expuestas Políticamente
- Plazo de adecuación de las entidades
- 60 días corridos desde la entrada en vigencia
La UIF lo anunció el mismo lunes: "La adhesión al Régimen de Declaración Jurada Simplificada de Ganancias será un antecedente favorable en la evaluación de riesgos, sin afectar las obligaciones de prevención", escribió en X[3]. Según el comunicado oficial, busca que ahorros mantenidos fuera del sistema entren al circuito formal y se elaboró con las cámaras de bancos y de fintech, los consejos de ciencias económicas y el Colegio de Escribanos porteño[2].
La UIF reglamentó el Régimen de Inocencia Fiscal mediante la resolución 144/2026. La adhesión al Régimen de Declaración Jurada Simplificada de Ganancias será un antecedente favorable en la evaluación de riesgos, sin afectar las obligaciones de prevención.
— UIF Argentina (@UIFArgentina) 2026-11-02
De dónde sale la obligación
La resolución cumple un mandato de la Ley 27.826 (Inocencia Fiscal II), publicada el 9 de octubre, que agregó a la Ley 27.799 un artículo 40 bis según el cual la constancia de adhesión al régimen simplificado "deberá ser considerada" por los sujetos obligados "como un antecedente favorable en la identificación y monitoreo de las operaciones", y encargó a la UIF la reglamentación[4]. El mismo artículo exige que los adheridos operen por medios autorizados por el Banco Central (BCRA) o la Comisión Nacional de Valores (CNV), en el origen o en el destino de cada operación[4]. Hasta esa ley, el criterio era una recomendación: el Decreto 93/2026 instó a las entidades a aplicarlo y, según recuerdan los considerandos, un comunicado conjunto de la UIF y el BCRA del 18 de febrero señaló que tener dólares en efectivo no es, por sí solo, un indicio de actividad ilícita[1].
Qué cambia para quien deposita
El primer paso es una consulta: la entidad debe verificar, con el servicio de validación que la ley le encarga a la Agencia de Recaudación y Control Aduanero (ARCA), que el cliente esté adherido, y registrar la fecha y el resultado[1][4]. El régimen alcanza solo a personas humanas y sucesiones indivisas, y quedan afuera los Grandes Contribuyentes Nacionales, los funcionarios del artículo 38 bis de la ley y quienes figuren en listas de terrorismo[1].
Después, la entidad suma lo que el cliente ingresó en el año calendario. Mientras el total no supere el monto del delito de evasión simple del Régimen Penal Tributario, que la Ley 27.799 llevó de $ 1,5 millones a $ 100 millones, rige la diligencia simplificada especial[1][5]. Al tipo de cambio mayorista de referencia del BCRA del 2 de noviembre, $ 1.544,65, ese tope equivale a unos US$ 64.700[6]. Desde el 1 de enero de 2027 se ajusta cada año por la variación de la UVA[5].
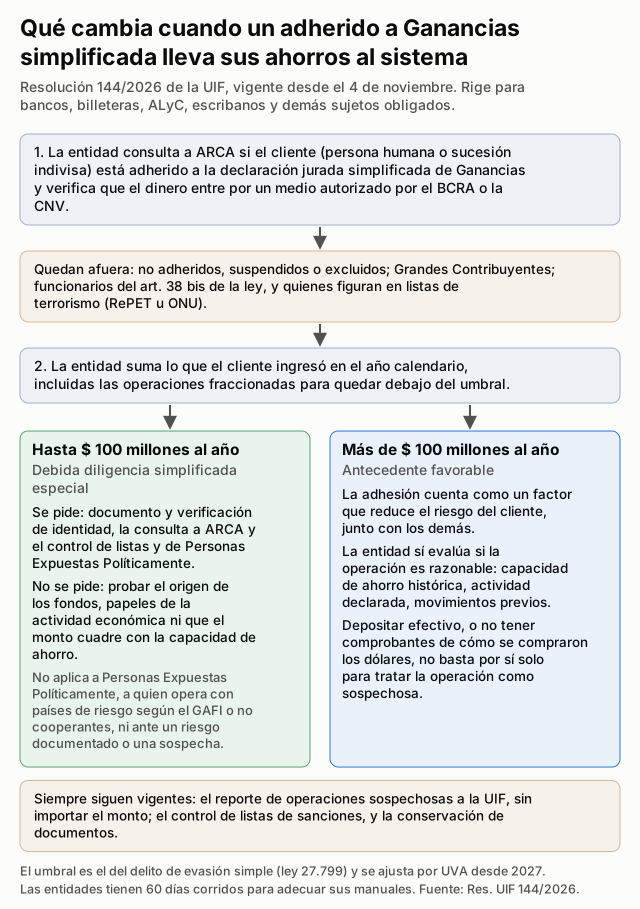
En ese tramo, la entidad verifica el documento de identidad (con biometría si el trámite es a distancia), la adhesión y las listas de terrorismo y de Personas Expuestas Políticamente[1]. El artículo 15 enumera lo que deja de ser exigible: papeles sobre la actividad económica del cliente, "la acreditación del origen de los fondos, ingresos o patrimonio" y "la verificación de la consistencia de la operación con la capacidad de ahorro del Cliente"[1]. Quien fraccione depósitos para quedar debajo del tope pierde el tramo simplificado, que tampoco alcanza a las Personas Expuestas Políticamente, a quienes operen con países bajo monitoreo del Grupo de Acción Financiera Internacional (GAFI) o no cooperantes, ni a los casos con riesgo documentado o sospecha[1].
Por encima de los $ 100 millones anuales, la adhesión sigue contando a favor, pero la entidad debe "formarse un juicio razonable" sobre la operación, con la capacidad de ahorro histórica, la actividad declarada y el historial del cliente[1]. El artículo 9, que rige para todos los adheridos, aclara que las operaciones de depósito o pago en efectivo "no configurarán, por sí solas, un indicador suficiente de riesgo o sospecha" y que no tener comprobantes de cómo se compraron los dólares no será, aisladamente, un elemento determinante para calificar una operación como sospechosa[1].
Qué cambia para los bancos
El artículo 18 protege a las entidades: si aplican bien el régimen, cumplieron sus obligaciones "aun cuando con posterioridad se determinare" que el cliente no reunía las condiciones o que los fondos tenían origen ilícito, salvo que la entidad lo supiera o que fuera manifiesto con la información que tenía[1]. El artículo 19, en sentido inverso, advierte que la aplicación sistemática e injustificada de medidas que no se ajusten al perfil de riesgo del cliente "podrá ser valorada" por la UIF y los organismos de control en sus inspecciones[1].
Siguen intactos el reporte de operaciones sospechosas, cualquiera sea el monto, el control de listas de sanciones, los reportes sistemáticos y la conservación de documentos[1]. Las entidades tienen 60 días corridos, hasta comienzos de enero de 2027, para adecuar sus manuales y procedimientos[1].
Fuentes
- Boletín Oficial de la República Argentina. Unidad de Información Financiera. «Resolución 144/2026 (RESOL-2026-144-APN-UIF#MJ). Primera sección, edición N° 36.026, págs. 30-38». 3 nov. 2026. boletinoficial.gob.ar
- Unidad de Información Financiera. «La UIF reglamentó el nuevo Régimen de Inocencia Fiscal en materia PLAFTFP». 2 nov. 2026. argentina.gob.ar
- X. UIF Argentina (@UIFArgentina). ««La UIF reglamentó el Régimen de Inocencia Fiscal mediante la resolución 144/2026...»». 2 nov. 2026. x.com
- Boletín Oficial / InfoLEG. Congreso de la Nación. «Ley 27.826 (Inocencia Fiscal II). Régimen Penal Tributario - Ley de Procedimiento Tributario». 9 oct. 2026. servicios.infoleg.gob.ar
- Boletín Oficial / InfoLEG. Congreso de la Nación. «Ley 27.799 (Inocencia Fiscal), texto original». 2 ene. 2026. servicios.infoleg.gob.ar
- Banco Central de la República Argentina. «Principales variables: tipo de cambio mayorista de referencia (Comunicación A 3500), serie diaria». 2 nov. 2026. api.bcra.gob.ar