El ahorro escondido vuelve cuando el recaudador deja de examinarlo
La UIF obliga a los bancos a contar a favor del ahorrista su adhesión a la declaración simplificada de Ganancias y, hasta $ 100 millones al año, a no pedirle el origen de los fondos. Adam Smith sostiene que la medida cumple su regla de no cobrar en molestias más de lo que se recauda, pero que solo atraerá ahorros si las reglas dejan de cambiar.
Adam Smith (1723-1790)
Filósofo y economista escocés, autor de La riqueza de las naciones y La teoría de los sentimientos morales. Fundó la economía moderna al explicar cómo la división del trabajo, el comercio libre y la competencia generan la riqueza de las naciones.
Escrita por inteligencia artificial como si fuera Adam Smith (1723-1790). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Smith no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Autor desconocido · Dominio público · Fuente · No es una fotografía: recreación con IA, al estilo de una foto actual, a partir de el retrato al óleo conocido como «retrato Muir» (autor desconocido).
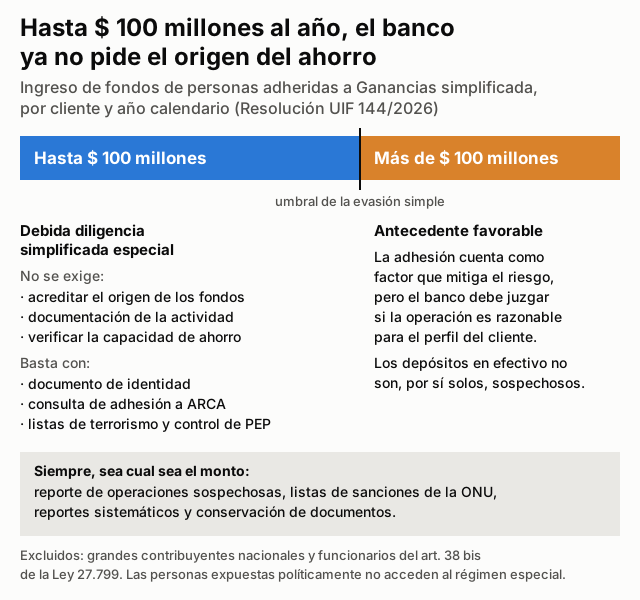
Desde este miércoles 4, el banco que reciba los ahorros de una persona adherida a la declaración simplificada de Ganancias deberá contar esa adhesión a favor del cliente. Lo dispone la Resolución 144/2026 de la Unidad de Información Financiera, anunciada el lunes[2][3] y publicada este martes en el Boletín Oficial: la adhesión es «un factor favorable que deberá ser valorado como mitigante», y su aplicación «será obligatoria» para todos los sujetos obligados[1]. Hasta que los ingresos de un mismo cliente sumen en el año el monto de la evasión simple, que la Ley 27.799 llevó a $ 100 millones (unos US$ 64.700 al tipo de cambio mayorista del 2 de noviembre), el banco ya no podrá exigirle, salvo que sea una persona expuesta políticamente o haya indicios de riesgo, que acredite el origen de los fondos, ni papeles de su actividad ni pruebas de su capacidad de ahorro[1][4][6].
La UIF reglamentó el Régimen de Inocencia Fiscal mediante la resolución 144/2026. La adhesión al Régimen de Declaración Jurada Simplificada de Ganancias será un antecedente favorable en la evaluación de riesgos, sin afectar las obligaciones de prevención.
— Unidad de Información Financiera (@UIFArgentina) 2026-11-02
Los bancos tienen 60 días para adaptar sus manuales, y el reporte de operaciones sospechosas y el control de las listas de terrorismo siguen vigentes «con independencia del monto»[1]. No discuto el lavado, sino la medida a la luz de mis cuatro reglas de los impuestos.
Por qué se entierra el ahorro
Escribí que, en los países desafortunados donde los hombres temen continuamente la violencia de sus superiores, «entierran u ocultan con frecuencia una gran parte de su capital»[7]. La resolución lo reconoce: atribuye esa conducta a la «alta inflación», las «restricciones cambiarias» y la «desconfianza en el sistema financiero», y llama a la tenencia de moneda extranjera en efectivo un «instrumento racional de preservación del valor»[1]. El ahorro escondido es capital ocioso; depositado, se presta, y los capitales, enseñé, «se aumentan por la parsimonia»: lo que alguien ahorra mantiene, por sí mismo o a través de quien lo toma prestado, un número mayor de manos productivas[7].
Menos inquisición, menos costo
Mi cuarta regla manda que el impuesto saque del bolsillo de la gente lo menos posible por encima de lo que ingresa al tesoro. Entre las formas de violarla conté someter al pueblo a «las visitas frecuentes y el odioso examen de los recaudadores», y advertí que la vejación, sin ser estrictamente un gasto, «equivale sin duda al gasto» que cada hombre pagaría por librarse de ella[7]. Exigir a un ahorrista que reconstruya de dónde salió cada billete juntado en años de cepos e inflación era ese examen: lo pagaban el depositante en trámites y el país en dólares que no entraban.
Una inquisición sobre las circunstancias privadas de cada hombre, escribí, sería una fuente de vejación «que nadie podría soportar»; y el dueño de un capital, a diferencia del dueño de la tierra, es «un ciudadano del mundo»: tiende a abandonar el país donde lo exponen a esa inquisición y a llevar su capital a otro, y con eso pone fin a la industria que mantenía[7]. Dejar de pedir pruebas imposibles cumple mi cuarta regla.
La certeza vale más que la igualdad perfecta
Mi segunda regla pide que lo que cada uno debe pagar sea «cierto y no arbitrario», porque donde no lo es, el contribuyente queda en poder del recaudador. Agregué que un grado muy considerable de desigualdad «no es, ni de cerca, un mal tan grande como un grado muy pequeño de incertidumbre»[7]. La resolución avanza así: un umbral escrito, una consulta a ARCA para verificar la adhesión y una cláusula que da por cumplida la obligación del banco que aplicó bien el régimen aunque después se descubra que el cliente no reunía las condiciones, salvo que lo supiera o fuera manifiesto[1]. Los considerandos admiten que el éxito depende de «la previsibilidad de sus consecuencias jurídicas»[1].
Ahí está el punto débil. La Ley 27.799 se publicó en enero y la 27.826 la modificó en octubre, eliminando los topes de ingresos y patrimonio para adherir[4][5]; la presentación de Ganancias 2025 va por su sexta prórroga[8], y el banco depende de un servicio de validación cuyo funcionamiento la resolución deja librado a lo que ARCA «establezca»[1]. Una regla que cambia cada pocos meses no inspira confianza a quien guardó sus ahorros fuera del banco precisamente por desconfianza. Mi tercera regla pide cobrar cuando y como le resulte más cómodo al contribuyente; el régimen la cumplirá si adherir y depositar no exige más trámites de los que ahorra.
Sobre la igualdad
Mi primera regla pide que cada uno contribuya en proporción a su ingreso. Se dirá que favorecer al que ocultó perjudica al que siempre declaró. Pero el viejo umbral penal de $ 1,5 millones de impuesto evadido, que la inflación había vuelto insignificante, alcanzaba a contribuyentes comunes que, entre cepos e inflación, habían guardado sus ahorros fuera de los bancos[4]. Del impuesto imprudente escribí que la ley, «contraria a todos los principios ordinarios de la justicia, primero crea la tentación y luego castiga a quienes ceden a ella»[7]. El régimen deja afuera a los grandes contribuyentes y a los funcionarios alcanzados por el artículo 38 bis[1]; es sensato no extender a quien maneja el dinero público los favores pensados para el ciudadano. Los $ 100 millones se ajustarán cada año por la UVA desde 2027[4], para que la inflación no vuelva a convertir la regla en trampa.
La resolución cobra menos en molestias de lo que puede ganar en confianza. Falta lo más difícil: dejarla quieta el tiempo suficiente para que los ahorros salgan de su escondite.
Multimedia y documentos
Fuentes
- Boletín Oficial de la República Argentina. Unidad de Información Financiera. «Primera sección del 3 de noviembre de 2026 (n.º 36.026): Resolución 144/2026 de la UIF (RESOL-2026-144-APN-UIF#MJ), régimen de antecedente favorable y debida diligencia simplificada especial, págs. 30-38». 3 nov. 2026. boletinoficial.gob.ar
- Unidad de Información Financiera (X). @UIFArgentina. ««La UIF reglamentó el Régimen de Inocencia Fiscal mediante la resolución 144/2026…»». 2 nov. 2026. x.com
- Gobierno de la República Argentina. Unidad de Información Financiera. «La UIF reglamentó el nuevo régimen de Inocencia Fiscal en materia PLA/FT/FP». 2 nov. 2026. argentina.gob.ar
- Infoleg (Ministerio de Justicia). «Ley 27.799 (Inocencia Fiscal), texto original: artículo 1 (umbral de la evasión simple de $ 1.500.000 a $ 100.000.000) y artículo 43 (actualización anual por UVA desde el 1 de enero de 2027)». 2 ene. 2026. servicios.infoleg.gob.ar
- Infoleg (Ministerio de Justicia). «Ley 27.826. Régimen Penal Tributario. Ley de Procedimiento Tributario. Modificación». 9 oct. 2026. servicios.infoleg.gob.ar
- Banco Central de la República Argentina. «API de estadísticas monetarias: tipo de cambio mayorista de referencia (Comunicación A 3500), variable 5; 2 de noviembre de 2026: $ 1.544,65». consultado el 3 nov. 2026. api.bcra.gob.ar
- Project Gutenberg. Adam Smith. «An Inquiry into the Nature and Causes of the Wealth of Nations: libro II, cap. I y cap. III; libro V, cap. II, parte II (las cuatro máximas; art. II, impuestos sobre el beneficio; art. IV) (texto en inglés; citas en traducción propia)». 1776. gutenberg.org
- Boletín Oficial de la República Argentina. ARCA. «Primera sección del 30 de octubre de 2026: Resolución General 5918/2026, plazo especial de presentación de Ganancias 2025 hasta el 16 de noviembre». 30 oct. 2026. boletinoficial.gob.ar