La tasa de plazo fijo bajó al 22,2% y las reservas promediaron US$ 49.684 millones en septiembre
El Boletín Estadístico de octubre del Banco Central muestra tasas más bajas que antes del salto de mediados de 2025 y reservas en alza. El crédito en pesos apenas superó a la inflación en doce meses y cae en términos reales en lo que va de 2026.
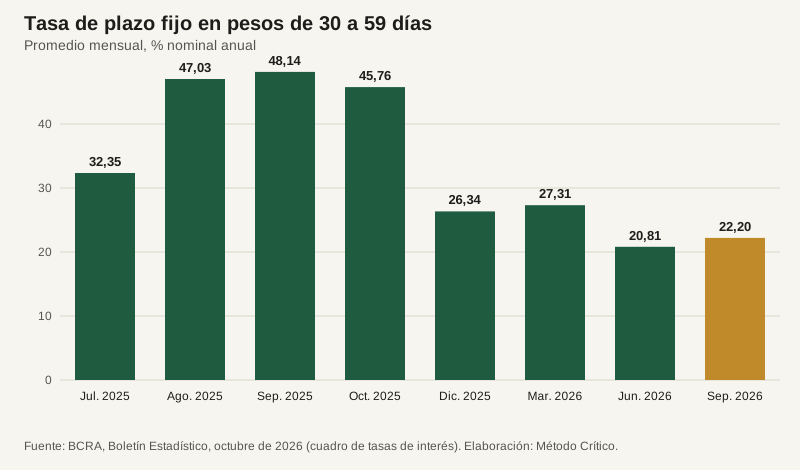
La tasa que pagan los bancos por los plazos fijos en pesos de 30 a 59 días promedió 22,20% nominal anual en septiembre de 2026. Un año antes era de 48,14%, y en julio de 2025, antes del salto que las tasas tuvieron en agosto y septiembre de ese año, de 32,35%. En septiembre, las reservas internacionales del Banco Central de la República Argentina (BCRA) promediaron US$ 49.684 millones, US$ 9.526 millones más que en septiembre de 2025. Así lo muestra el Boletín Estadístico de octubre, que la entidad publicó el 14 de octubre[1][2]. Los cuadros muestran además que el crédito en dólares al sector privado creció 38,2% interanual en agosto y que el crédito en pesos apenas superó a la inflación en el mismo período.
Tasas: el plazo fijo, a menos de la mitad que hace un año
Todas las tasas del cuadro de tasas de interés del boletín bajaron entre septiembre de 2025 y septiembre de 2026. Son promedios mensuales en porcentaje nominal anual. La de los préstamos interfinancieros a 15 días o menos pasó del 47,13% al 21,23%. Para las empresas, los adelantos en cuenta corriente bajaron del 70,95% al 38,38% y los documentos a sola firma en pesos, del 60,51% al 31,35%. Entre las tasas activas en pesos, la de préstamos personales fue la que menos bajó: pasó del 81,89% al 62,63%, una caída de 19,3 puntos porcentuales[2].
La comparación interanual parte de un mes de tasas excepcionalmente altas. Según el mismo cuadro, el plazo fijo pagaba 32,35% en julio de 2025, saltó a 47,03% en agosto y a 48,14% en septiembre, bajó a 45,76% en octubre y cayó a 26,34% en diciembre. Frente a julio de 2025, la baja del plazo fijo es de unos 10 puntos porcentuales. En el mismo lapso, los adelantos en cuenta corriente pasaron de 51,48% a 38,38% y los documentos a sola firma, de 40,09% a 31,35%. En una perspectiva más larga, en enero de 2024 el plazo fijo rendía 106,40% y los préstamos personales costaban 136,73%[2].
Según el INDEC, los precios al consumidor subieron 1,9% en septiembre de 2026, acumularon 23,6% en el año y 33,4% en doce meses[4]. En septiembre de 2025, la suba mensual había sido de 2,1% y la interanual, de 31,8%[7]. Una tasa nominal anual del 22,20% equivale a cerca de 1,85% mensual, apenas por debajo del 1,9% de septiembre. Frente a la inflación de los últimos doce meses, de 33,4%, la tasa del plazo fijo quedó por debajo. En septiembre de 2025, en cambio, el 48,14% superaba la inflación interanual de entonces, de 31,8%.
Reservas en la zona de los US$ 50.000 millones
El promedio mensual de las reservas pasó de US$ 40.158 millones en septiembre de 2025 a US$ 42.206 millones en diciembre. Luego subió a US$ 44.817 millones en marzo de 2026, a US$ 47.467 millones en junio y a US$ 49.684 millones en septiembre, una suba de 23,7% en doce meses[2].
Según la serie diaria del BCRA, las reservas brutas sumaban US$ 49.723 millones el 14 de octubre. El máximo desde diciembre de 2023 fue de US$ 50.913 millones, el 25 de agosto de 2026. El 30 de diciembre de 2025 eran de US$ 41.095 millones, de modo que en lo que va de 2026 subieron US$ 8.628 millones. El 11 de diciembre de 2023, primer día hábil del actual Gobierno, eran de US$ 21.017 millones[3]. Se trata de reservas brutas: el boletín no informa las reservas netas según la metodología del acuerdo con el Fondo Monetario Internacional. El presidente del BCRA es Santiago Bausili, designado por el Decreto 19/2023[6].
Crédito: los dólares crecen más que los pesos
El crédito en pesos al sector privado no financiero sumaba $ 127,47 billones a fines de agosto de 2026. Un año antes era de $ 94,29 billones, de modo que creció 35,2% nominal[2]. En ese período la inflación fue de 33,5%[5], por lo que el aumento real fue de alrededor de 1,3%. En lo que va del año el ritmo fue menor: desde los $ 107,23 billones de diciembre de 2025, el saldo subió 18,9% nominal, contra una inflación acumulada de 21,3% entre enero y agosto[2][5], lo que equivale a una baja real de alrededor de 2%.
El crédito en moneda extranjera muestra otra tendencia. El boletín lo informa valuado en pesos al tipo de cambio de cada mes. Convertido a dólares, pasó de unos US$ 19.649 millones en agosto de 2025 a US$ 27.152 millones en agosto de 2026, un aumento de 38,2%. Desde diciembre de 2025, cuando sumaba unos US$ 20.087 millones, creció 35,2%[2].
Los depósitos en dólares del sector privado también crecieron: pasaron de unos US$ 32.373 millones a US$ 40.976 millones entre agosto de 2025 y agosto de 2026, una suba de 26,6%. Los depósitos privados en pesos sumaron $ 126,97 billones, 29,9% más que un año antes[2], lo que equivale a una caída real de alrededor de 2,7%.
Base monetaria y tipo de cambio
La base monetaria promedió $ 46,27 billones en septiembre, 11,7% más que en septiembre de 2025. El tipo de cambio de valuación pasó de $ 1.367 a $ 1.518 por dólar en el mismo lapso, una suba de 11%[2]. Las dos variables crecieron menos que los precios, que subieron 33,4% en ese período[4].
Cómo leer el boletín. El BCRA publica el Boletín Estadístico el día 14 de cada mes o el día hábil anterior. Abre con el cuadro "Panorama Monetario y Financiero", que resume el resto. Los saldos de dinero y crédito son a fin de mes y el último dato completo es de agosto de 2026. Las reservas y la base monetaria del cuadro principal son promedios mensuales de saldos diarios hasta septiembre. Las tasas son promedios mensuales en porcentaje nominal anual. Las cifras en dólares de crédito y depósitos resultan de dividir los saldos en pesos por el tipo de cambio de valuación de cada mes que publica el propio boletín.
Multimedia y documentos
- Tasa de plazo fijo de 30 a 59 días (jul. 2025 / sep. 2025 / sep. 2026)
- 32,35% / 48,14% / 22,20% TNA
- Tasa de préstamos personales (sep. 2025 → sep. 2026)
- 81,89% → 62,63% TNA
- Reservas, promedio de septiembre de 2026
- US$ 49.684 millones
- Reservas brutas al 14/10/2026
- US$ 49.723 millones
- Crédito en dólares al sector privado (ago. 2026, interanual)
- +38,2%
- Crédito en pesos al sector privado (ago. 2026, real interanual)
- alrededor de +1,3%
- Inflación interanual (INDEC): sep. 2025 / sep. 2026
- 31,8% / 33,4%
Fuentes
- Banco Central de la República Argentina. «Boletín Estadístico, octubre de 2026». 2026-10-14. bcra.gob.ar
- Banco Central de la República Argentina. «Boletín Estadístico. Octubre de 2026 (PDF): Panorama Monetario y Financiero; Dinero y Crédito; Tasas de interés». 2026-10-14. bcra.gob.ar
- Banco Central de la República Argentina. «API de estadísticas monetarias, variable 1: reservas internacionales del BCRA (serie diaria)». 2026-10-14. api.bcra.gob.ar
- INDEC. «Índice de precios al consumidor (IPC). Septiembre de 2026». 2026-10-13. indec.gob.ar
- INDEC. «Índice de precios al consumidor (IPC). Agosto de 2026». 2026-09-10. indec.gob.ar
- Boletín Oficial de la República Argentina. «Decreto 19/2023: designación del presidente del BCRA». 2023-12-12. boletinoficial.gob.ar
- INDEC. «Índice de precios al consumidor (IPC). Septiembre de 2025». 2025-10-14. indec.gob.ar