La Secretaría de Energía fijó qué equipos eficientes pueden comprar las pymes con el RIMI sin inversión mínima
La Resolución 311/2026 apunta a motores eléctricos, aire comprimido, bombeo, ventilación, frío y control. Los equipos pueden amortizarse en Ganancias en un solo ejercicio y dan derecho a recuperar el IVA, aunque la empresa no llegue a los US$ 150.000 a US$ 9 millones que el régimen exige para el resto.
La Secretaría de Energía aprobó la lista de bienes de alta eficiencia energética que las micro, pequeñas y medianas empresas podrán comprar con los beneficios del Régimen de Incentivo para Medianas Inversiones (RIMI) sin tener que alcanzar el monto mínimo de inversión que la ley exige para el resto de los proyectos. La Resolución 311/2026, firmada el 2 de noviembre por la secretaria María Carmen Tettamanti, se publicó este miércoles 4 de noviembre en el Boletín Oficial y rige desde ese día[1]. Abarca los equipos destinados a «la optimización, recuperación o reducción del consumo energético en las unidades de producción», es decir, maquinaria que hace que una planta gaste menos energía para producir lo mismo[1][3].
El RIMI fue creado por el Título XXIII de la Ley 27.802 de Modernización Laboral, publicada el 6 de marzo[2]. Para entrar al régimen, una empresa debe invertir al menos US$ 150.000 si es micro, US$ 600.000 si es pequeña, US$ 3,5 millones si es mediana del tramo 1 y US$ 9 millones si es mediana del tramo 2[2]. Pero el último párrafo del artículo 180 de la ley exceptúa de esos pisos a cuatro tipos de inversión: los sistemas y equipos de riego, los bienes de alta eficiencia energética, las mallas antigranizo y los bienes semovientes, como el ganado[2].
Qué equipos entran
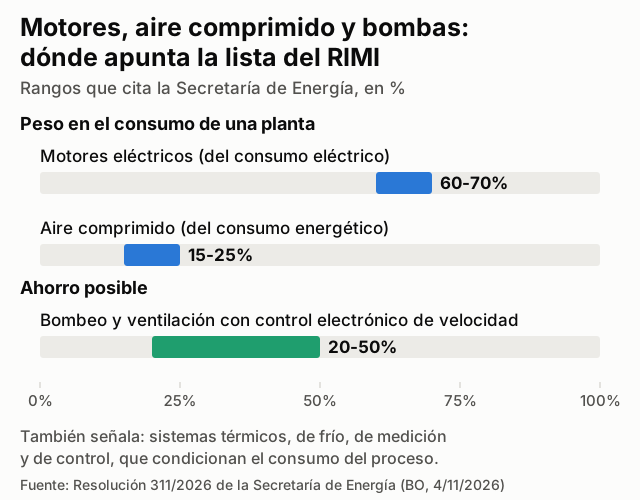
El Decreto 242/2026 dividió los bienes energéticos en dos grupos: los de energías renovables, cuya lista se aprobó en julio con la Resolución 161/2026, y los que reducen el consumo, que faltaba definir[1][3]. Para armar esta lista, la Secretaría identificó los componentes que más pesan en el consumo de una fábrica: los motores eléctricos, que según su informe representan entre el 60% y el 70% del consumo eléctrico de una planta; los sistemas de aire comprimido, con entre el 15% y el 25% del consumo de energía; los sistemas de bombeo y ventilación, en los que la regulación electrónica de la velocidad baja el consumo entre un 20% y un 50%, y los sistemas térmicos, de frío, de medición y de control[1]. La cifra de los motores es coherente con la referencia internacional: un documento de trabajo de la Agencia Internacional de Energía de 2011 estima que consumen alrededor del 70% de la electricidad industrial de la Unión Europea[5].
Los bienes figuran en el Anexo I identificados por su posición arancelaria, porque así los reconoce el Sistema de Gestión de Inversiones de la Agencia de Recaudación y Control Aduanero (ARCA), por donde se tramita el régimen, y ARCA debe publicar el listado en su sitio web[1][4]. La posición arancelaria, sin embargo, no alcanza: la resolución aclara que la clasificación aduanera «no habilita por sí sola» a considerar eficiente un bien, y el Anexo II fija los criterios técnicos que cada equipo debe cumplir[1]. El comprador lo acredita con una declaración jurada técnica según el modelo del Anexo IV y debe guardar la documentación para mostrarla si la Secretaría o ARCA la piden[1]. La Secretaría podrá auditar las inversiones en el lugar y avisar a ARCA si detecta incumplimientos[1].
Los proyectos que no estén en la lista, como la recuperación de calor o la reingeniería de un proceso, también pueden entrar con un informe de un profesional, con firma certificada por la entidad que rige su matrícula, que demuestre «una reducción cuantificada del consumo específico» de la planta respecto de su línea de base[1][4]. La ingeniería, la instalación, la puesta en marcha, la programación de los lazos de control y la capacitación pueden sumarse a la inversión cuando forman parte del costo de los equipos[1].
Qué beneficio dan y quiénes pueden usarlo
El RIMI ofrece dos ventajas impositivas[2]. La primera es la amortización acelerada en Ganancias: dentro del régimen, el resto de los bienes muebles se amortiza en dos cuotas anuales, pero los equipos de alta eficiencia energética, en una sola, de modo que la empresa deduce todo el costo en el primer ejercicio[2]. Es un adelanto de la deducción, no una exención: el impuesto que se deja de pagar al principio se paga en los años siguientes, cuando ese bien ya no genera deducciones. La segunda es la devolución del IVA pagado en la compra, que puede pedirse después de tres períodos fiscales mensuales[2].
Pueden usarlo las micro, pequeñas y medianas empresas hasta el tramo 2 que tengan el certificado MiPyME vigente al inicio del ejercicio de su primera inversión, y las entidades sin fines de lucro que cumplan los mismos parámetros[3][4]. Quedan afuera, entre otros, quienes tengan deudas firmes e impagas con el fisco, los quebrados y quienes ya reciban el Régimen de Incentivo para Grandes Inversiones (RIGI) u otra promoción por las mismas inversiones[2]. Entran las inversiones hechas desde la vigencia de la ley y hasta dos años después del 19 de mayo de 2026, cuando entró en vigor la resolución general conjunta de ARCA y las secretarías de Energía y de Agricultura que puso en marcha el régimen[3][4].
Si el equipo deja de pertenecer a la empresa dentro de los dos años fiscales siguientes, el beneficio caduca, salvo excepciones como su reemplazo por otro de igual o mayor valor; quien lo pierda debe devolver lo obtenido con intereses y puede recibir una multa de hasta el doble del beneficio[2].
Multimedia y documentos
- Anexo I
- Lista de bienes por posición arancelaria
- Anexo II
- Criterios técnicos y documentación exigida
- Anexo III
- Contenido mínimo del informe profesional para inversiones fuera de la lista
- Anexo IV
- Modelo de declaración jurada técnica
- Vigencia
- Desde el 4 de noviembre de 2026
Fuentes
- Boletín Oficial de la República Argentina (Secretaría de Energía). «Resolución 311/2026 (RESOL-2026-311-APN-SE#MEC): listado de bienes de alta eficiencia energética del RIMI y sus criterios técnicos». 4 nov. 2026. boletinoficial.gob.ar
- ARCA (Biblioteca Electrónica). «Ley 27.802 de Modernización Laboral, Título XXIII: Régimen de Incentivo para Medianas Inversiones (artículos 177 a 188)». 27 feb. 2026 (BO 6 mar. 2026). biblioteca.afip.gob.ar
- ARCA (Biblioteca Electrónica). «Decreto 242/2026: reglamentación del Régimen de Incentivo para Medianas Inversiones (RIMI)». 10 abr. 2026. biblioteca.afip.gob.ar
- Boletín Oficial de la República Argentina (ARCA, Secretaría de Energía y Secretaría de Agricultura, Ganadería y Pesca). «Resolución General Conjunta 5849/2026: RIMI, requisitos y condiciones para los beneficiarios». 19 may. 2026. boletinoficial.gob.ar
- Agencia Internacional de Energía (documento de trabajo). Paul Waide y Conrad U. Brunner. «Energy-Efficiency Policy Opportunities for Electric Motor-Driven Systems». 2011. iea.blob.core.windows.net