ARCA extendió al 16 de noviembre el plazo para presentar Ganancias 2025, la sexta prórroga del año
La Resolución General 5918/2026, publicada este viernes en el Boletín Oficial, da dos semanas y media más para liquidar el impuesto con las reglas de la Ley de Inocencia Fiscal II. El vencimiento del pago del saldo sigue siendo el 27 de julio.
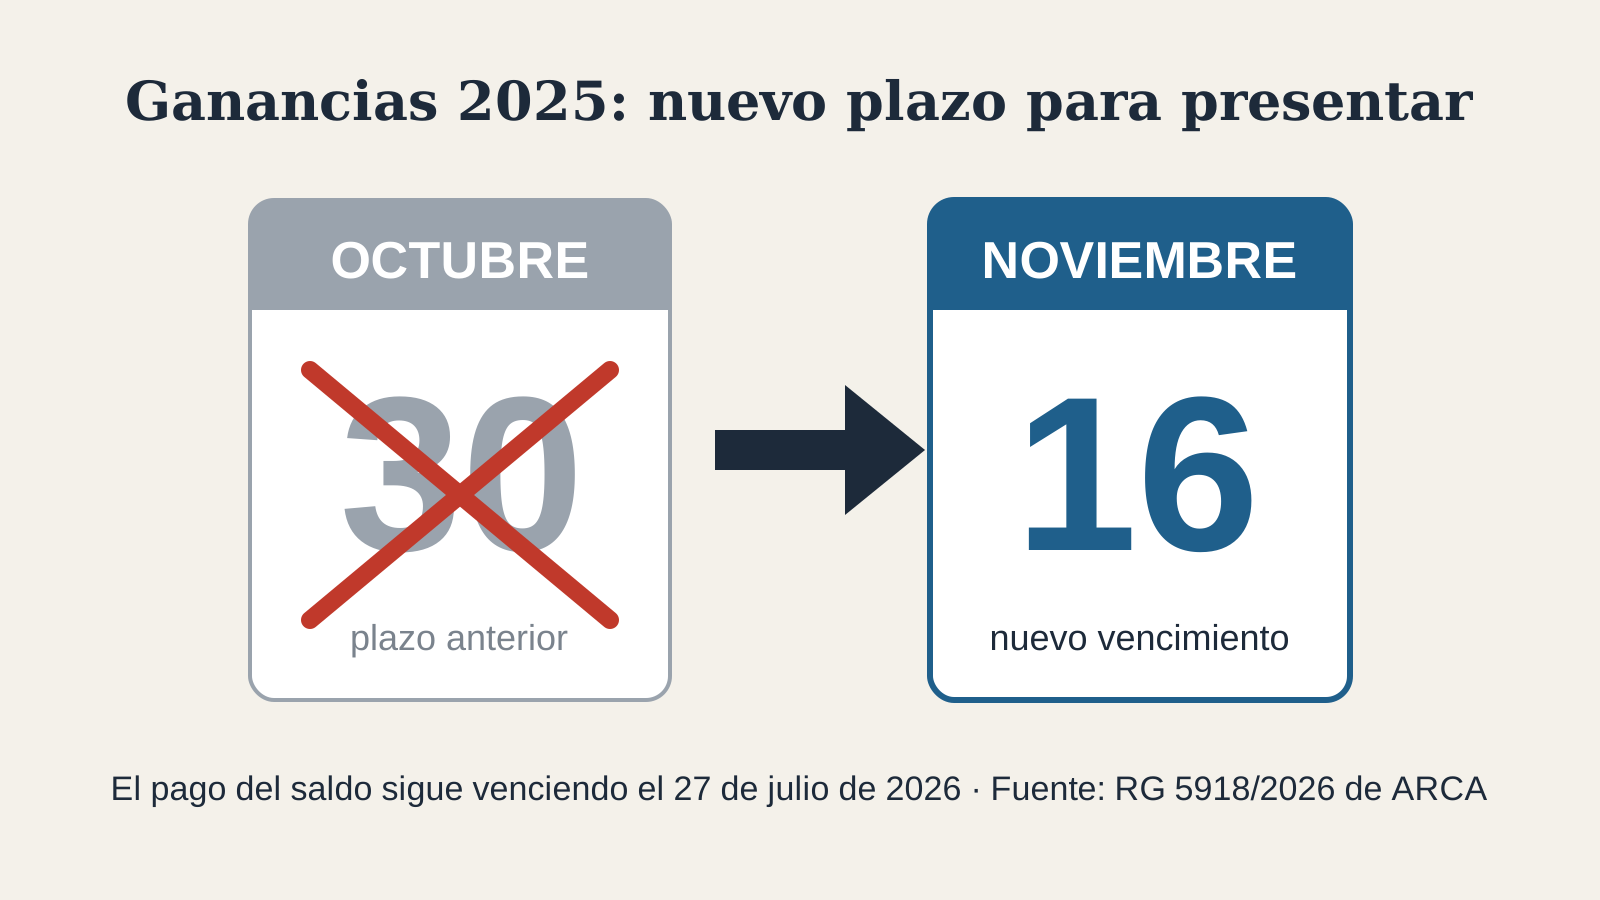
La Agencia de Recaudación y Control Aduanero (ARCA) volvió a extender el plazo para presentar la declaración jurada del impuesto a las Ganancias del período fiscal 2025. Las personas humanas y las sucesiones indivisas tienen ahora tiempo hasta el lunes 16 de noviembre de 2026. Vale para quienes declaran por el régimen general y para quienes adhirieron al Régimen de Declaración Jurada Simplificada. El vencimiento del pago del saldo no se movió y sigue siendo el 27 de julio. La Resolución General 5918/2026 se firmó el 29 de octubre y se publicó y entró en vigencia este viernes 30. La firmó el director ejecutivo de ARCA, Andrés Vázquez[1].
- 27 jul. 2026La RG 5851 lleva a esa fecha la presentación y el pago del saldo.
- 13 oct. 2026Las RG 5876, 5890 y 5898 separan la presentación del pago y llevan la presentación, en tramos, hasta esa fecha.
- 30 oct. 2026La RG 5911 fija la presentación en esa fecha.
- 16 nov. 2026La RG 5918, publicada el 30 de octubre, fija el nuevo plazo. El pago sigue con vencimiento el 27 de julio.
Es la sexta vez que se corre la fecha de presentación. La Resolución General 5851 había llevado al 27 de julio tanto la presentación como el pago. Después, las resoluciones generales 5876, 5890 y 5898 separaron las dos obligaciones y movieron solo la presentación, en tramos, hasta el 13 de octubre. En octubre, la Resolución General 5911 la pasó al 30 de octubre y dejó el pago donde estaba[1][2]. La nueva norma suma 17 días a ese último plazo.
Por qué se corre la fecha
Los considerandos explican el motivo. La Ley 27.826, «recientemente promulgada», su reglamentación por el Decreto 1253 del 22 de octubre de 2026 y la Resolución General 5916 «impactan en la liquidación del impuesto a las ganancias correspondiente al período fiscal 2025». Por eso, según ARCA, «razones de administración tributaria tornan aconsejable extender» el vencimiento, para facilitar el cumplimiento a los contribuyentes[1].
La secuencia de cambios fue rápida. La Ley 27.826 (Inocencia Fiscal II) se publicó el 9 de octubre y eliminó los topes de ingresos y de patrimonio para optar por la declaración simplificada[4]. El decreto que la reglamentó salió dos semanas después. La resolución con el procedimiento nuevo se publicó el 26 de octubre, cuatro días antes del vencimiento que regía hasta ayer[3]. Esa resolución dejó entrar a la vía simplificada a contribuyentes que antes estaban excluidos. A los grandes contribuyentes y a los funcionarios alcanzados los admite con un código propio, el 661, que no da los beneficios del régimen[3].
Qué significa para la vía simplificada
La prórroga también amplía el plazo para pasarse a la declaración simplificada. La Resolución General 5916 permite adherir por el período 2025 hasta el plazo especial de presentación que fijaron la Resolución General 5851 y sus modificatorias, siempre que el saldo se haya pagado a tiempo. Habilita además a quienes ya habían presentado por el régimen general y pagado en término a presentar una nueva declaración por la vía simplificada dentro de ese mismo plazo[3]. La Resolución General 5918 modifica justamente la Resolución General 5851, de modo que ese límite pasa del 30 de octubre al 16 de noviembre[1].
- Presentación de la declaración jurada
- Hasta el 16 de noviembre de 2026
- Vencimiento del pago del saldo
- 27 de julio de 2026 (sin cambios)
- Plazo para pasarse a la vía simplificada
- Hasta el 16 de noviembre, con el saldo pagado a tiempo
- Caracterización como «Pequeño Contribuyente»
- 30 de noviembre de 2026 (antes, 16 de noviembre)
- Plazo legal de la UIF para su norma
- 2 de noviembre de 2026
Si al presentar surge una diferencia a favor del Fisco, la Resolución General 5916 permite pagarla hasta el plazo especial con intereses resarcitorios. En ese caso, el pago se considera hecho «en término», que es la condición que exige el régimen[3]. Para el resto de los contribuyentes no hay cambios: el saldo vencía el 27 de julio, y quien no lo pagó acumula intereses desde esa fecha[1].
La resolución mueve una segunda fecha. El proceso sistémico con el que ARCA caracteriza a los contribuyentes como «Pequeño Contribuyente» pasa del 16 de noviembre al 30 de noviembre. La norma dice que lo hace «como consecuencia» de la nueva prórroga[1].
La norma que todavía falta
Queda pendiente una pieza que la ley encargó a otro organismo. El nuevo artículo 40 bis de la Ley 27.799 dispone que la constancia de adhesión a la declaración simplificada sea tenida en cuenta por los sujetos obligados del artículo 20 de la Ley 25.246, entre ellos bancos, casas de cambio y escribanos, «como un antecedente favorable en la identificación y monitoreo de las operaciones». Para ponerlo en práctica, el artículo 12 de la Ley 27.826 instruyó a la UIF a dictar la normativa complementaria «dentro del plazo de quince (15) días hábiles desde la publicación en el Boletín Oficial» de la ley[4]. La ley se publicó el 9 de octubre y el lunes 12 fue feriado, así que ese plazo vence el lunes 2 de noviembre. El Boletín Oficial de este viernes no trae ninguna resolución de la UIF[1].
Esa norma importa sobre todo a quienes quieran usar dinero que tenían fuera del sistema financiero, los llamados «dólares del colchón». El mismo artículo 40 bis exige que las operaciones se hagan por medios autorizados por el Banco Central o la Comisión Nacional de Valores[4]. La Resolución General 5916 agrega que quien no incorpore al sistema los activos usados en una operación queda expuesto a las sanciones de la Ley 11.683, y que ARCA puede fiscalizar la legitimidad de esa operación[3]. El artículo 40 bis aclara además que los sujetos obligados siguen alcanzados por las obligaciones de prevención del lavado de activos, incluida la debida diligencia del cliente según las pautas de la UIF[4].
Multimedia y documentos
Fuentes
- Boletín Oficial de la República Argentina. «Resolución General 5918/2026 (RESOG-2026-5918-E-ARCA-ARCA). Impuesto a las Ganancias. Período fiscal 2025. Plazo especial para la presentación de la declaración jurada. Personas Humanas y Sucesiones indivisas. Resoluciones Generales Nros. 5.851 y 5.902. Norma modificatoria (primera sección, pág. 134-135, aviso N° 81447/26)». 30 oct. 2026. boletinoficial.gob.ar
- Agencia de Recaudación y Control Aduanero (ARCA), texto en InfoLEG. «Resolución General 5911/2026. Impuesto a las Ganancias, período fiscal 2025: plazo especial de presentación». 7 oct. 2026. servicios.infoleg.gob.ar
- Boletín Oficial de la República Argentina. «Resolución General 5916/2026 (RESOG-2026-5916-E-ARCA-ARCA). Impuesto a las Ganancias. Régimen de Declaración Jurada Simplificada. Res. Gral. N° 5.820. Norma modificatoria y complementaria». 26 oct. 2026. boletinoficial.gob.ar
- Congreso de la Nación, texto en InfoLEG. «Ley 27.826. Régimen Penal Tributario. Ley de Procedimiento Tributario. Modificación». 9 oct. 2026. servicios.infoleg.gob.ar