Plate propuso un régimen al estilo del RIGI para capitalizar a las aseguradoras y que cubran las grandes inversiones
El superintendente de Seguros dijo que la penetración del seguro ronda el 3% del PIB (2,68% en 2025), con primas que crecen alrededor de 8% real en el ejercicio. En la misma cumbre, Furiase atribuyó la suba del riesgo país a la crisis internacional; desde julio, el índice argentino subió más de cinco veces que el de los emergentes de alto rendimiento.
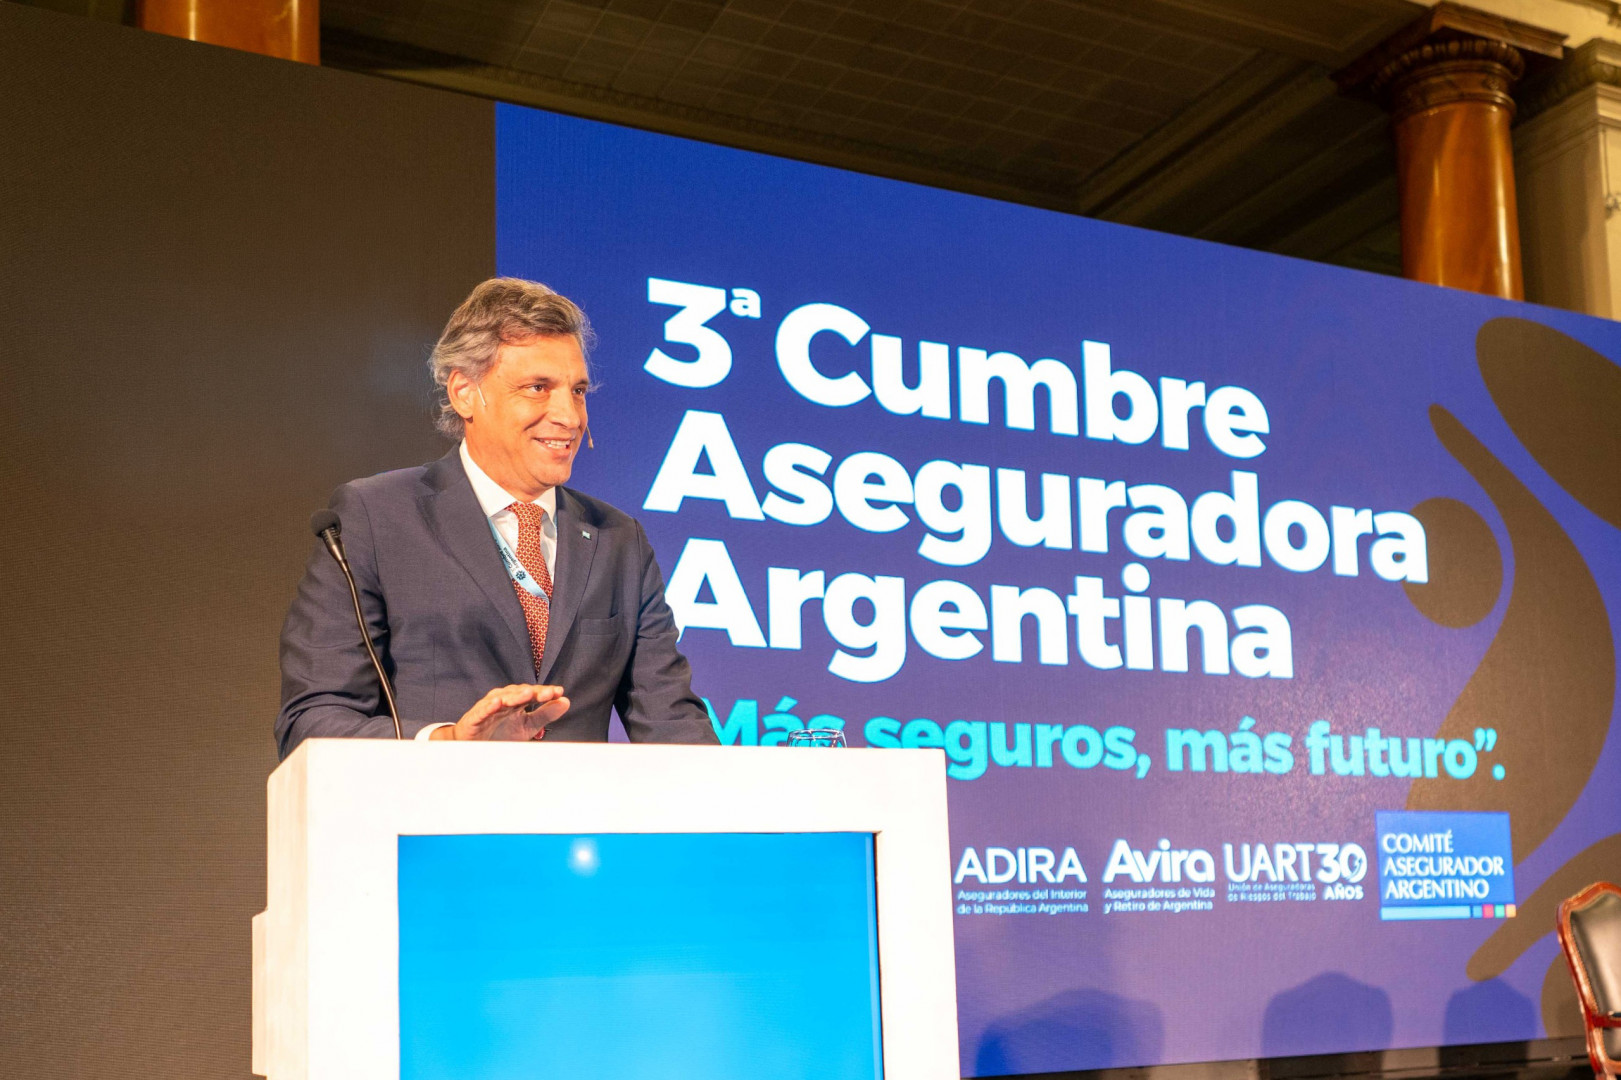
El superintendente de Seguros de la Nación, Guillermo Plate, propuso crear para las compañías de seguros un régimen de incentivos a la capitalización inspirado en el RIGI, con beneficios regulatorios, fiscales e impositivos para atraer capitales del exterior y ampliar la capacidad del mercado local de cubrir los riesgos de los grandes proyectos de inversión. “Así como existe un RIGI para los grandes proyectos del país, debemos trabajar en un régimen de incentivos a la capitalización de las aseguradoras, con un paraguas regulatorio, fiscal e impositivo que atraiga capitales internacionales y expanda la capacidad local”, dijo el jueves 22 de octubre en la 3ª Cumbre Aseguradora Argentina, en la Bolsa de Comercio de Buenos Aires, según la Superintendencia de Seguros de la Nación (SSN)[1].
La SSN no informó qué beneficios concretos tendría el régimen, si requeriría una ley ni en qué plazo se presentaría. Según el organismo, la idea es fortalecer el respaldo patrimonial de las compañías para que puedan asumir riesgos “de mayor magnitud y especialización”, participar más en las coberturas de las grandes inversiones y desarrollar conocimiento técnico, de modo que el mercado local pueda “reducir la necesidad de transferirlos íntegramente al exterior”[1]. El modelo citado, el Régimen de Incentivo para Grandes Inversiones, fue creado por la Ley 27.742, de julio de 2024, y otorga a los proyectos que superan una inversión mínima, en general de US$ 200 millones, beneficios impositivos, aduaneros y cambiarios y estabilidad normativa por 30 años[7][8].
Plate dijo que el crecimiento de la economía abre oportunidades para el seguro en la energía, la minería y el agro, y que hace falta ampliar la capacidad financiera y técnica de las compañías para reducir la brecha entre los riesgos que la economía necesita cubrir y los que el mercado local puede asumir. “¿Vamos a acompañar o lo vamos a hacer posible?”, planteó ante empresarios, productores asesores y funcionarios. También señaló oportunidades en los seguros de vida y retiro, salud y agropecuarios[1].
Un mercado que pesa menos de 3% del PIB
El superintendente advirtió que la penetración del seguro “se mantiene en torno al 3%” del producto y llamó a superar ese nivel[1]. Los datos de la propia SSN y del INDEC lo confirman, con un matiz: las primas y recargos emitidos por las aseguradoras sumaron unos $ 17,47 billones en 2024, equivalentes a 2,99% del PIB de ese año, y unos $ 22,80 billones en 2025, que representaron 2,68% de un producto de $ 850,24 billones[4][5]. El negocio crece: entre julio de 2025 y marzo de 2026 las primas llegaron a $ 19,41 billones, 43,8% más que en los mismos nueve meses del ejercicio anterior, una suba de alrededor de 8% descontada la inflación[4][6]. En ese período, las compañías cedieron a reaseguradores 9,6% de lo que emitieron[4].
- Primas emitidas, 2025
- $ 22,80 billones; 2,68% del PIB (2024: 2,99%)
- Primas, julio de 2025 a marzo de 2026
- $ 19,41 billones; +43,8% interanual (≈ +8% real)
- Inversiones, marzo de 2026
- $ 22,67 billones; +38% en un año (≈ +4% real)
- En títulos públicos
- 45,8% de la cartera
- En el exterior
- 0,8% de la cartera
- Riesgo país
- 707 puntos (23 oct. 2026); 402 el 10 de julio
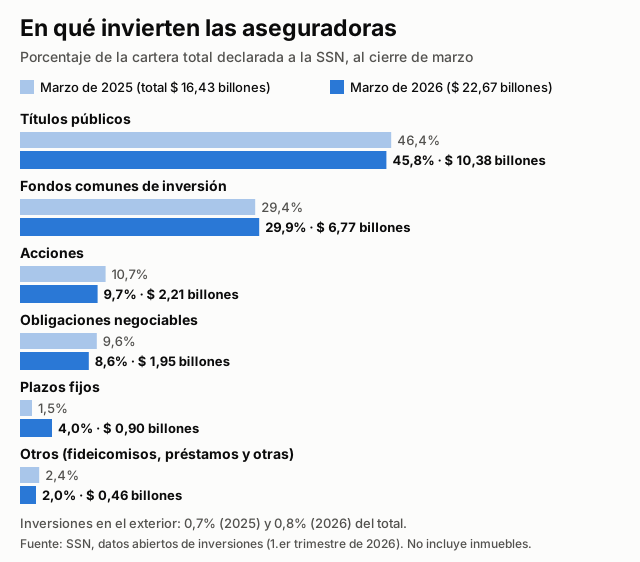
La cartera con la que las aseguradoras respaldan sus compromisos sumaba $ 22,67 billones al cierre de marzo de 2026, según la última información de inversiones que publicó la SSN, presentada por 186 entidades. Un año antes era de $ 16,43 billones: creció 38% en pesos, alrededor de 4% por encima de la inflación de esos doce meses, de 32,6%[3][6]. Los títulos públicos representan 45,8% del total; los fondos comunes de inversión, 29,9%; las acciones, 9,7%; las obligaciones negociables de empresas, 8,6%, y los plazos fijos, 4%. Las inversiones en el exterior son 0,8%, y los préstamos y fideicomisos, alrededor de 1%[3]. La concentración es alta: las diez compañías con mayores carteras reúnen 49,1% del total[3].
Furiase y el riesgo país
En la misma cumbre expuso el secretario de Finanzas, Federico Furiase, quien dijo que la reciente suba del riesgo país “está 100% correlacionada con la crisis internacional”, que atribuyó a problemas de sostenibilidad de la deuda en el mundo desarrollado, al aumento de los precios de las materias primas, a la guerra en Medio Oriente y al alza del petróleo. Agregó que “el efecto adverso en Argentina en el riesgo país y en los bonos en dólares no se condice con la estabilidad cambiaria y en las tasas de interés”, y cerró: “Olvídense de la inestabilidad para el año que viene; el momento para invertir es ahora”[2].
Los datos muestran que el contexto internacional sí empeoró, pero que la suba argentina fue mucho mayor. El riesgo país, el índice EMBI de JP Morgan, pasó de 402 puntos básicos el 10 de julio, su mínimo del año, a 704 el jueves 22 de octubre, día de la cumbre, y cerró en 707 el viernes 23[9]. Entre el 10 de julio y el 22 de octubre, el diferencial de los bonos corporativos de alto rendimiento de países emergentes que calcula ICE subió de 3,08 a 3,65 puntos porcentuales, es decir, 57 puntos básicos; el de los bonos de alto rendimiento de los Estados Unidos, de 2,69 a 3,40, y el rendimiento del bono del Tesoro estadounidense a diez años, de 4,56% a 4,96%[10][11][12]. El aumento de 302 puntos del riesgo argentino fue más de cinco veces el de los emergentes de alto rendimiento. En ese lapso, la correlación entre las variaciones diarias de ambas series fue de 0,43, lejos de una correspondencia total[9][10].
Multimedia y documentos
Fuentes
- Superintendencia de Seguros de la Nación (Ministerio de Economía). «Plate llamó al sector asegurador a ampliar su capacidad para acompañar las grandes inversiones en la Argentina». 23 oct. 2026. argentina.gob.ar
- Ministerio de Economía. «Federico Furiase: “El momento de invertir es ahora”». 22 oct. 2026. argentina.gob.ar
- Superintendencia de Seguros de la Nación (datos abiertos). «Inversiones. Recurso completo, a 2026 (1.er trimestre)». 20 jul. 2026. datosabiertos.ssn.gob.ar
- Superintendencia de Seguros de la Nación (datos abiertos). «Resultado técnico. Recurso completo, a 2026 (1.er trimestre)». 20 jul. 2026. datosabiertos.ssn.gob.ar
- INDEC (serie publicada en datos.gob.ar). «PIB a precios de comprador, millones de pesos corrientes, anual». consultado el 24 oct. 2026. apis.datos.gob.ar
- INDEC (serie publicada en datos.gob.ar). «Índice de precios al consumidor, nivel general nacional». consultado el 24 oct. 2026. apis.datos.gob.ar
- Boletín Oficial de la República Argentina. «Ley 27.742. Ley de Bases y Puntos de Partida para la Libertad de los Argentinos». 8 jul. 2024. boletinoficial.gob.ar
- Ministerio de Economía. «¿Qué es el Régimen de Incentivos para Grandes Inversiones - RIGI?». consultado el 24 oct. 2026. argentina.gob.ar
- ArgentinaDatos (serie EMBI de JP Morgan). «Índice riesgo país: serie histórica diaria». 23 oct. 2026. api.argentinadatos.com
- Banco de la Reserva Federal de St. Louis (FRED), datos de ICE. «ICE BofA High Yield Emerging Markets Corporate Plus Index Option-Adjusted Spread (BAMLEMHBHYCRPIOAS)». 22 oct. 2026. fred.stlouisfed.org
- Banco de la Reserva Federal de St. Louis (FRED), datos de ICE. «ICE BofA US High Yield Index Option-Adjusted Spread (BAMLH0A0HYM2)». 22 oct. 2026. fred.stlouisfed.org
- Banco de la Reserva Federal de St. Louis (FRED), datos de la Reserva Federal. «Market Yield on U.S. Treasury Securities at 10-Year Constant Maturity (DGS10)». 22 oct. 2026. fred.stlouisfed.org