El mercado ya financia a la pyme; ahora el dueño tiene que aprender a dirigir su caja
El financiamiento con cheques, pagarés y facturas en el Mercado Argentino de Valores llegó a 3% del PIB. Para Peter Drucker, es crédito al servicio de la economía real, pero sólo fortalece a la pyme que planifica su caja, conoce el costo de cada peso y trata el riesgo cambiario como un costo más.
Peter Drucker (1909-2005)
Consultor y pensador austro-estadounidense, fundador del management moderno. Estudió durante seis décadas cómo funcionan las empresas y organizaciones, y fue el pensador más influyente sobre gestión e innovación.
Escrita por inteligencia artificial como si fuera Peter Drucker (1909-2005). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Drucker no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Jeff McNeill · CC BY-SA 2.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
Pocas cosas matan tan rápido a una empresa joven como quedarse sin efectivo mientras crece. El crecimiento consume caja: hay que comprar insumos, pagar sueldos y dar plazo a los clientes mucho antes de cobrar lo vendido. Por eso sostuve que la empresa nueva o en expansión necesita, antes que buenos resultados contables, previsión financiera: saber con meses de anticipación cuánto efectivo y cuánto capital va a necesitar, y conseguirlos antes de que la necesidad se vuelva urgencia[5]. Con esa idea leí el informe que la Bolsa de Comercio de Rosario publicó el viernes.
En el primer semestre de 2026, las empresas que negociaron cheques de pago diferido, pagarés y facturas de crédito electrónicas en el Mercado Argentino de Valores (MAV) obtuvieron $ 15,9 billones, 83% más que un año antes, mientras el producto nominal crecía 34%. El monto equivalió a 3,03% del PIB; entre 2020 y 2022 rondaba el 0,7%[1]. El MAV se presenta como el único mercado especializado en financiamiento para pymes y economías regionales[4]. Cada vez más empresas, muchas de ellas pymes, buscan su capital de trabajo en un mercado, donde muchos compradores compiten por su papel, en lugar de depender de la decisión de un solo banco.
Celebro el hecho, y por una razón precisa. Hace más de tres décadas advertí que la economía «simbólica» del dinero y del crédito se había separado de la economía «real» de bienes y servicios, y que la mayor parte de las transacciones financieras internacionales ya no cumplía una función económica sino puramente financiera[6]. Un cheque de pago diferido es lo opuesto: detrás de él hay un cliente que compró algo y se comprometió a pagarlo en una fecha. Es crédito al servicio de la producción y del comercio.
El mercado no dirige la empresa
Pero el acceso al dinero no reemplaza a la gestión; la pone a prueba. Lo escribí en 1989: «No saber dirigir es la principal causa del fracaso de las empresas nuevas»[6]. El crédito fácil ayuda a la empresa bien dirigida y acelera la caída de la que no lo está. Para el empresario que dirige su propia empresa, financiarse en el mercado exige al menos tres disciplinas.
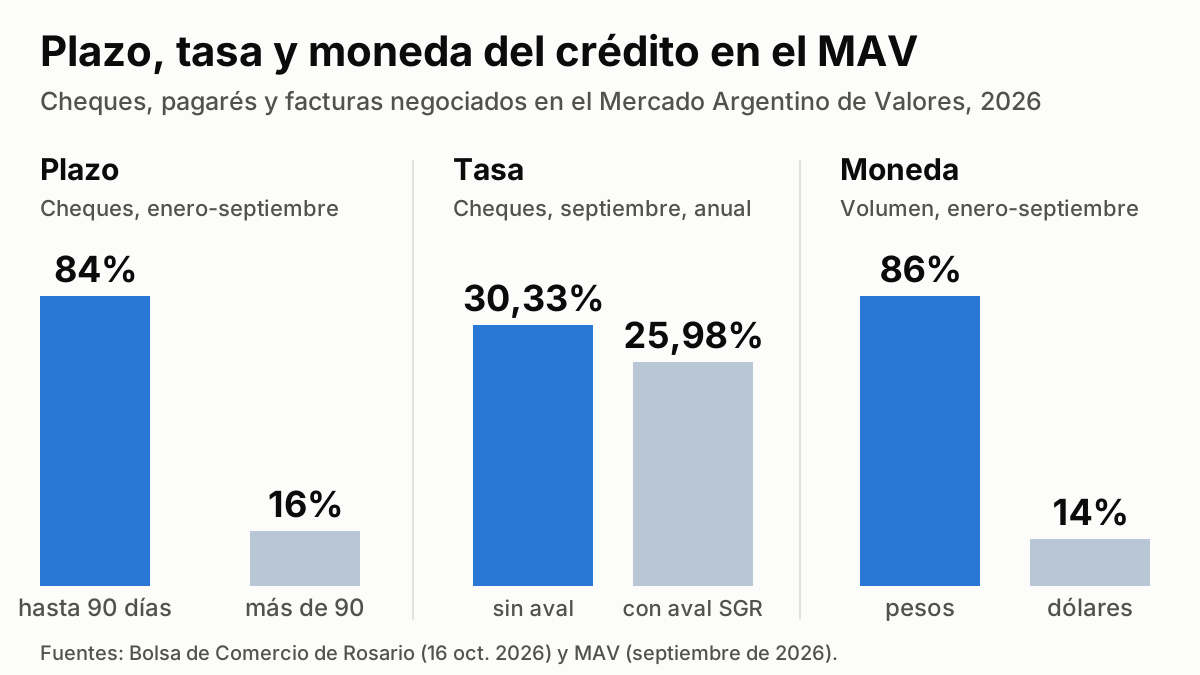
La primera es hacer coincidir el plazo del dinero con el uso que se le da. Entre enero y septiembre, 84% del volumen de cheques negociado en el MAV tenía vencimientos de hasta 90 días[2]. Eso es financiamiento de capital de trabajo, y para ese fin es el instrumento correcto: convierte en efectivo hoy lo que se vendió ayer. Quien financia con cheques a sesenta días una máquina que tardará años en rendir apuesta la supervivencia de su empresa a que el mercado siga dispuesto a comprarle papel cada vez que necesite renovar esa deuda. El pagaré, que no tiene plazo máximo de vencimiento[2], ofrece otra opción para lo que es inversión y no giro. Para los tiempos turbulentos sostuve que la empresa debe administrarse para tener liquidez y solidez financiera antes que para mostrar ganancias[7].
La segunda es conocer el costo verdadero de cada peso. En septiembre, la tasa promedio de los cheques sin garantía fue de 30,33% nominal anual; la de los avalados por una sociedad de garantía recíproca, de 25,98%[3]. La diferencia es el precio que el mercado pone a la confianza. El banco conocía al dueño; el mercado conoce la firma, el aval y el historial de pagos. En un cheque sin aval, quien lo compra corre el riesgo de quien lo firmó: elegir a qué clientes venderles es también una decisión financiera. Y el directivo que toma dinero a esas tasas tiene que saber si el margen de lo que financia las cubre. La ganancia no es el propósito de la empresa, pero es la prueba de que sus decisiones fueron correctas[8].
La tercera es tratar el tipo de cambio como un costo del negocio. El pagaré puede emitirse en dólares o ajustado por el dólar, y entre enero y septiembre se negociaron en el MAV instrumentos en moneda extranjera por US$ 2.475 millones, a valores de septiembre[2]. En 1989 escribí que las fluctuaciones cambiarias «se han convertido en un costo ordinario de hacer negocios» y que no son actos de Dios: «son, de hecho, actos de los hombres y especialmente de los gobiernos»[6]. Agregué que el momento de esas fluctuaciones puede ser tan imprevisible como un incendio o un desfalco, pero que es seguro que ocurrirán[6]. La empresa que vende en pesos y se endeuda en dólares tiene que protegerse de ese riesgo con la misma seriedad con que se asegura contra el fuego.
El dueño también tiene que aprender
Nada de esto puede quedar en la cabeza del fundador. La empresa que crece necesita, antes de que la urgencia lo imponga, a alguien que planifique la caja, compare tasas, controle vencimientos y le diga al dueño cuánto cuesta cada decisión. Es trabajo de conocimiento, y una pyme que se financia en el mercado ya no puede prescindir de él[5].
La Bolsa de Comercio de Rosario espera que el papel del mercado de capitales en el financiamiento de las pymes siga creciendo[1]. Pero un mercado sólo ofrece dinero a un precio; dirigir la empresa sigue siendo tarea del empresario. Que ese 3% del PIB termine en empresas más fuertes o en más quiebras dependerá menos de las tasas que de la calidad de la gestión de cada pyme.
Multimedia y documentos
- Volumen, 1.er semestre de 2026
- $ 15,9 billones (+83% interanual); 3,03% del PIB (2020-2022: alrededor de 0,7%)
- Cheques con vencimiento de hasta 90 días, enero-septiembre de 2026
- 84% del volumen de cheques
- Tasa promedio de cheques, septiembre de 2026
- Sin garantía: 30,33% nominal anual; avalados por SGR: 25,98%
- Negociado en dólares, enero-septiembre de 2026
- US$ 2.475 millones (dólares de septiembre de 2026); 86% del total se operó en pesos
Fuentes
- Bolsa de Comercio de Rosario (Informativo Semanal n.º 2266). Guido D’Angelo y Emilce Terré. «El volumen negociado en el MAV superó el 3% del PIB y alcanzó un máximo histórico». 23 oct. 2026. bcr.com.ar
- Bolsa de Comercio de Rosario (Informativo Semanal n.º 2265). Belén Maldonado y Emilce Terré. «El Mercado Argentino de Valores consolida su crecimiento y registra un récord de operaciones». 16 oct. 2026. bcr.com.ar
- Mercado Argentino de Valores (MAV). «Informe mensual CPD-Pagaré-FCE. Septiembre 2026 (con anexos)». oct. 2026. mav-sa.com.ar
- Mercado Argentino de Valores (MAV). «¿Qué es el MAV? (sitio institucional)». consultado el 24 oct. 2026. mav-sa.com.ar
- Internet Archive (archive.org). Peter F. Drucker. «Innovation and Entrepreneurship: Practice and Principles, capítulo «The New Venture» (Harper & Row; texto en inglés)». 1985. archive.org
- Internet Archive (archive.org). Peter F. Drucker. «The New Realities, pp. 126-127 (apartado «Symbol Economy versus Real Economy») y 225-226 (apartado «Management and Entrepreneurship») (Harper & Row; texto en inglés; citas en traducción propia)». 1989. archive.org
- Internet Archive (archive.org). Peter F. Drucker. «Managing in Turbulent Times, capítulo «Managing the Fundamentals» (1980; reed. Butterworth-Heinemann, 1993; texto en inglés)». 1980. archive.org
- Internet Archive (archive.org). Peter F. Drucker. «The Practice of Management, cap. 5 «What Is a Business?» (Harper & Row; texto en inglés)». 1954. archive.org