La inflación cede y el salario se recupera: no hay que volver a la emisión
La actividad cayó 1,7% interanual en agosto y los salarios registrados subieron 2,6%, frente a una inflación de 1,7%. Para Milton Friedman, las dos cifras son la misma desinflación: el dinero creció menos que los precios, y emitir para reanimar la producción le quitaría al salario lo que acaba de ganar.
Milton Friedman (1912-2006)
Economista estadounidense, Premio Nobel de Economía 1976, figura central de la Escuela de Chicago y del monetarismo. Estudió durante décadas la relación entre la cantidad de dinero y la inflación, y su Historia monetaria de los Estados Unidos, escrita con Anna Schwartz, sigue siendo una referencia para juzgar a los bancos centrales.
Escrita por inteligencia artificial como si fuera Milton Friedman (1912-2006). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Friedman no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Bachrach Studios · Dominio público · Fuente
El INDEC publicó este miércoles dos cifras que conviene leer juntas. La actividad económica de agosto cayó 1,7% frente a un año antes y apenas subió 0,1% respecto de julio en la serie desestacionalizada, después de una baja de 2,8% en ese mes[1]. Los salarios registrados, en cambio, aumentaron 2,6% en agosto, con 2,8% en el sector privado registrado, frente a una inflación de 1,7%[2][3]. Las explica un mismo proceso: la inflación baja más rápido de lo que muchos contratos habían previsto.
Primero el dinero, después los precios
Siempre sostuve que la inflación es un fenómeno monetario: aparece cuando la cantidad de dinero crece más rápido que la producción y cede cuando ese crecimiento se modera. En Libertad de elegir, Rose y yo escribimos que la reducción del ritmo de crecimiento monetario «es la única cura para la inflación»[7].
Las cifras argentinas se comportan como enseña esa regla. Según el Banco Central, en septiembre la base monetaria promedio era 11,7% mayor que un año antes, y el M2 privado transaccional, el dinero que el público usa para sus pagos, 25,4% mayor; en el mismo lapso, los precios al consumidor, medidos con una canasta que todavía pondera la encuesta de gastos de 2004/05, subieron 33,4%[3][4]. Cuando el dinero crece menos que los precios, las tenencias reales se achican: el propio Banco Central calcula caídas reales interanuales de 15,2% en la base y de 4,8% en el M2 privado transaccional[4]. La inflación mensual, que había llegado a 3,4% en marzo, fue de 1,7% en agosto y de 1,9% en septiembre[3]. El repunte de septiembre recuerda que el camino no es una línea recta, aunque desde mayo ningún mes superó el 2,1%.
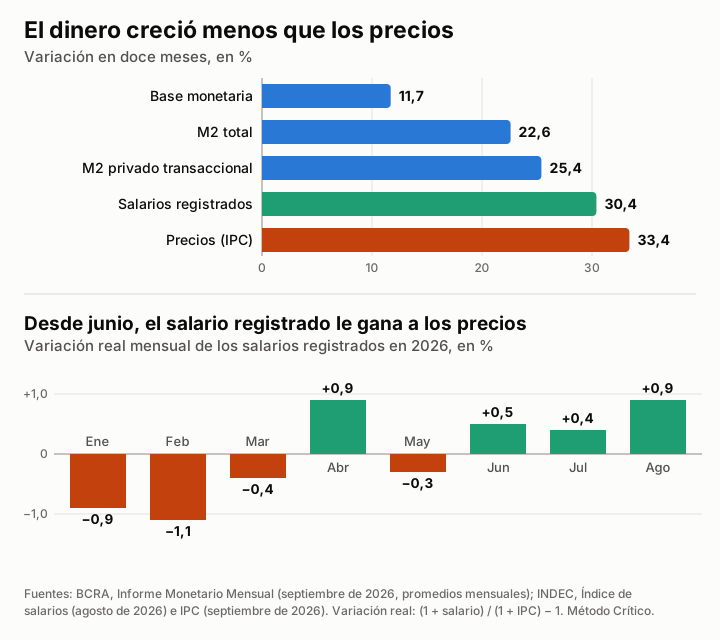
En septiembre, descontadas la inflación y la estacionalidad, la base monetaria creció 2,6% y el M2 privado transaccional, 0,5%[4]. Cuando la inflación baja, la gente vuelve a querer tener pesos. Esa mayor demanda de dinero no es inflacionaria; la emisión que la excede, sí.
Lo que el salario nominal esconde
En mi discurso como presidente de la Asociación Económica Americana, en diciembre de 1967, expliqué que, como los precios de venta de los productos suelen responder a un aumento no anticipado de la demanda nominal «más rápido que los precios de los factores de producción, los salarios reales percibidos han bajado»[5]. Hoy ocurre lo inverso. Los salarios se pactan mirando la inflación esperada; cuando los precios suben menos de lo previsto, el mismo aumento nominal compra más. Los salarios registrados le ganaron a la inflación por tercer mes seguido: 2,4% contra 1,9% en junio, 2,5% contra 2,1% en julio y 2,6% contra 1,7% en agosto. En esos tres meses, su poder de compra creció 1,8%[2][3].
No hay que confundir esa mejora con una recuperación completa. Lo que les importa a los trabajadores, dije al recibir el Nobel, es «el poder adquisitivo de los salarios»[6]. Medido así, el salario registrado subió 30,4% en doce meses, contra precios que subieron 33,5%: todavía está 2,3% por debajo de agosto de 2025. En el año apenas empata, con 21,5% frente a 21,3%, porque en el primer trimestre quedó detrás de los precios todos los meses[2][3]. El índice total de salarios, que subió 35,6% interanual, luce mejor porque incluye a los asalariados no registrados, un componente que, según el INDEC, «tiene un rezago de cinco meses» y arrastra la inflación de meses anteriores[2]. Una cifra nominal alta no es una buena noticia hasta que se la divide por los precios.
La factura que pasa la actividad
La otra cara está en el EMAE. El índice desestacionalizado de agosto, de 149,9 puntos, quedó 4,4% debajo del máximo de marzo; la tendencia-ciclo, que filtra los vaivenes de cada mes, no varió respecto de julio y sigue en 154,3 puntos desde mayo: la producción no se derrumba, pero se estancó. La industria cayó 3,2% interanual, el comercio 3,5% y la construcción 2,5%; la minería creció 11,1%[1]. Escribimos en Libertad de elegir que «la cura para la inflación es simple de enunciar pero difícil de aplicar», y que sus efectos secundarios son dolorosos[7]. Y el mecanismo es simétrico: si los precios de lo que vende una empresa suben menos que los sueldos que pactó, su costo laboral real aumenta. Sospecho que parte de la debilidad de la producción viene de ahí.
La tentación que hay que resistir
Ante una actividad que no repunta, aparecerá el pedido de siempre: que el dinero vuelva a correr. En 1967 advertí que la autoridad monetaria «controla cantidades nominales» y que no puede usar ese control para fijar una cantidad real, como el desempleo o el ingreso real[5]. Emitir para reanimar la producción da, a lo sumo, un alivio pasajero; después vuelve la inflación y se come el salario que hoy empieza a recuperarse. Lo que la política monetaria sí puede hacer, dije entonces, es impedir «que el dinero mismo sea una fuente importante de perturbación económica»[5].
Mi receta sigue siendo la misma: que la autoridad monetaria adopte públicamente «la política de lograr una tasa de crecimiento estable de un agregado monetario especificado»[5]. Una regla conocida permite que los salarios y los precios se pacten sobre una inflación más baja sin sorpresas en ningún sentido, y eso abarata la transición. Tres meses de salario real en alza muestran que la desinflación favorece a quien vive de su sueldo; para que dure hace falta paciencia.
Multimedia y documentos
Fuentes
- INDEC. «Estimador mensual de actividad económica (EMAE). Agosto de 2026 (informe técnico)». 21 oct. 2026. indec.gob.ar
- INDEC. «Índice de salarios. Agosto de 2026 (informe técnico)». 21 oct. 2026. indec.gob.ar
- INDEC. «Índice de precios al consumidor (IPC). Cobertura nacional. Septiembre de 2026 (informe técnico)». 13 oct. 2026. indec.gob.ar
- BCRA. «Informe Monetario Mensual. Septiembre de 2026». 7 oct. 2026. bcra.gob.ar
- American Economic Association. Milton Friedman. «The Role of Monetary Policy, American Economic Review 58(1), pp. 1-17 (discurso presidencial del 29/12/1967; texto en inglés)». 1968. aeaweb.org
- The Nobel Prize. Milton Friedman. «Inflation and Unemployment, conferencia del Premio Nobel de Economía (texto en inglés)». 13 dic. 1976. nobelprize.org
- Harcourt Brace Jovanovich (copia digital en Internet Archive). Milton y Rose D. Friedman. «Free to Choose: A Personal Statement, cap. 9: The Cure for Inflation (texto en inglés)». 1980. archive.org