La fórmula alivia al jubilado; lo que lo protege es una moneda estable
Las jubilaciones suben 1,93% en noviembre, la inflación de septiembre, mientras el bono de $ 70.000 sigue congelado desde marzo de 2024. Friedrich Hayek sostiene que una regla conocida es mejor que un monto discrecional, que indexar no reemplaza a una moneda sana y que la inflación es siempre responsabilidad de quien maneja el dinero.
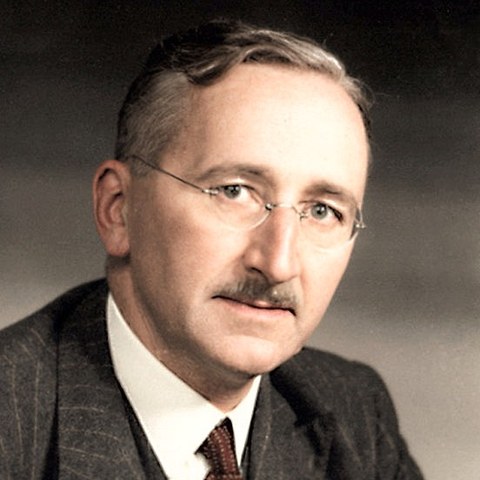
Friedrich A. von Hayek (1899-1992)
Economista y filósofo austro-británico, Premio Nobel de Economía 1974; autor de Camino de servidumbre y de La fatal arrogancia. Mostró que los precios transmiten información que ningún planificador puede reunir, y advirtió cómo los controles y la planificación erosionan la libertad y el estado de derecho.
Escrita por inteligencia artificial como si fuera Friedrich A. von Hayek (1899-1992). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Hayek no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: DickClarkMises / Wikimedia Commons · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
El Boletín Oficial publicó hoy la Resolución 304/2026 de la ANSES: desde noviembre, las jubilaciones y pensiones suben 1,93% y el haber mínimo pasa a $ 444.158,46[1]. Ese porcentaje no lo elige ningún funcionario: es la inflación de septiembre, que la fórmula vigente desde 2024 traslada a los haberes dos meses después[1]. Quiero mostrar qué protege esa regla, qué deja sin proteger y quién responde por lo que se pierde.
Una regla conocida vale más que un favor
Empiezo por lo bueno. Una regla general, conocida de antemano, que se aplica sin que nadie tenga que pedirla, es preferible a un monto que depende de la voluntad de quien gobierna. Y la regla se cumplió: entre noviembre de 2025 y noviembre de 2026 el haber mínimo aumentó 33,3%, casi lo mismo que los precios en los doce meses a septiembre, que según el INDEC subieron 33,4%[1][2][4].
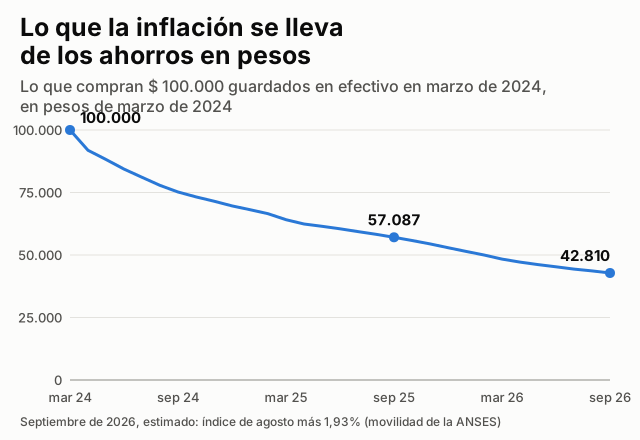
Lo que quedó fuera de la regla cuenta otra historia. El bono de $ 70.000, que el Gobierno otorga por decreto mes a mes, no se actualiza desde marzo de 2024[3][10]. A los precios de septiembre, conserva alrededor de 43% de su poder de compra original[5]. Por eso, quien cobra la mínima más el bono recibe 27,6% más que hace un año, una baja real de 4,3%[1][2][4][11]. Nadie firmó esa baja: la hizo la inflación, sobre la parte del ingreso que quedó librada a la decisión de cada mes. Un monto que se fija por decreto, sin una regla que lo actualice, depende de la voluntad de quien gobierna, y basta con que esa voluntad no se ejerza para que la moneda haga el resto.
La inflación no cae del cielo
La pérdida no es solo de los jubilados. Cien mil pesos guardados en efectivo en marzo de 2024 compran, a los precios de septiembre, lo que compraban unos $ 42.800 de entonces[5]. En 1960 escribí que los gobiernos, «al no cumplir su palabra ni su deber de mantener una moneda estable», habían despojado a la generación que se retiraba de «una gran parte de lo que había intentado apartar para su retiro»[7]. Y agregué algo que sigo creyendo necesario repetir: «Nunca se dirá lo bastante que la inflación jamás es un desastre natural inevitable; es siempre el resultado de la debilidad o de la ignorancia de quienes están a cargo de la política monetaria»[7]. Las autoridades pueden creer que con la inflación evitan males mayores, pero es siempre su elección de política la que la provoca.
Por qué la fórmula no alcanza
Hay una buena noticia: la inflación mensual bajó de 3,4% en marzo a 1,7% en agosto y 1,9% en septiembre[4][5]. Por eso los aumentos son hoy más chicos: el de octubre fue de 1,66% y el de noviembre, de 1,93%[1][9]. Ese es el único alivio verdadero, y no lo produce la fórmula sino la moneda.
Desconfío, en cambio, de la idea de que indexar resuelve el problema. Reconocí que ajustar las deudas por un índice de precios «eliminaría las injusticias más flagrantes causadas por la inflación»[8]. Pero también escribí que las medidas de ese tipo, «que hacen más fácil vivir con la inflación, a la larga tienen que empeorar las cosas», porque la gente sería «menos consciente de que su sufrimiento se debe a la inflación»[8]. Una fórmula que compensa con dos meses de atraso es mejor que ninguna. Pero no debe acostumbrarnos a que 33,4% en doce meses sea normal: sigue siendo mucho para quien vive de un ingreso fijo[4].
Una promesa atada al presente
Queda el problema de fondo. Las jubilaciones estatales, escribí, «no se pagan con el rendimiento de un capital adicional acumulado con ese fin», sino que son «una transferencia de parte de los frutos del trabajo de quienes producen actualmente»[7]. En julio había 12,73 millones de personas con empleo registrado, 1,1% menos que un año antes[6]. La promesa a los jubilados depende de cuántos aportan cada mes y de que el Estado no la pague con una moneda que pierde valor.
No propongo quitarles nada a quienes ya cobran: siempre sostuve que una sociedad rica puede asegurar un mínimo a quien no puede valerse por sí mismo. Propongo quitarle al gobierno el poder de licuar en silencio lo que promete. El estudio de la historia del dinero me llevó a una conclusión dura: desde que deciden cuánto dinero emitir, los gobiernos «han abusado incesantemente y en todas partes de la confianza depositada en ellos para defraudar al pueblo»[8]. Por eso defendí que cada uno pueda elegir libremente en qué moneda ahorrar, contratar y cobrar, y que quienes la emiten compitan por ofrecer la más estable[8]. Mientras eso no ocurra, al jubilado y al ahorrista los protege lo mismo: una moneda que el gobierno no pueda depreciar a voluntad. Con ella, el 1,93% de cada mes dejará de ser noticia.
Multimedia y documentos
Fuentes
- Boletín Oficial de la República Argentina. ANSES. «Resoluciones 303/2026 y 304/2026 (haberes previsionales, PBU, PUAM y bases imponibles de noviembre de 2026). Primera sección, 28 de octubre de 2026». 28 oct. 2026. boletinoficial.gob.ar
- Boletín Oficial de la República Argentina (texto oficial en Argentina.gob.ar, Normativa). ANSES. «Resolución 338/2025: haber mínimo garantizado y montos de noviembre de 2025 (movilidad 2,08%)». 5 nov. 2025. argentina.gob.ar
- Boletín Oficial de la República Argentina (texto oficial en Argentina.gob.ar, Normativa). Poder Ejecutivo Nacional. «Decreto 1108/2026: bono extraordinario previsional de hasta $ 70.000 para octubre de 2026». 28 sept. 2026. argentina.gob.ar
- INDEC. «Índice de precios al consumidor (IPC). Septiembre de 2026». 13 oct. 2026. indec.gob.ar
- INDEC, vía datos.gob.ar. «Índice de precios al consumidor, nivel general, total nacional (base diciembre de 2016 = 100), serie mensual». consultada el 28 oct. 2026. apis.datos.gob.ar
- Secretaría de Trabajo, Empleo y Seguridad Social (Ministerio de Capital Humano). «Situación y evolución del trabajo registrado (SIPA). Octubre de 2026. Datos de julio de 2026». oct. 2026. argentina.gob.ar
- University of Chicago Press (The Collected Works of F. A. Hayek, vol. XVII, 2011; copia digital en Internet Archive). Friedrich A. von Hayek. «The Constitution of Liberty: The Definitive Edition (1960), cap. 19, «Social Security», págs. 406, 418 y 419 de la edición de 2011 (citas en traducción propia)». 1960 (ed. 2011). archive.org
- Institute of Economic Affairs (3.ª ed., Londres, 1990; PDF del Mises Institute). Friedrich A. von Hayek. «Denationalisation of Money: The Argument Refined, págs. 30, 82 y 83 de la 3.ª edición (1990) (citas en traducción propia)». 1976 (3.ª ed. 1990). cdn.mises.org
- Boletín Oficial de la República Argentina (texto oficial en Argentina.gob.ar, Normativa). ANSES. «Resolución 284/2026: haber mínimo, máximo y bases imponibles de octubre de 2026 (movilidad 1,66%)». 23 sept. 2026. argentina.gob.ar
- Boletín Oficial de la República Argentina (texto oficial en Argentina.gob.ar, Normativa). Poder Ejecutivo Nacional. «Decreto 177/2024: ayuda económica previsional de hasta $ 70.000 para marzo de 2024». 23 feb. 2024. argentina.gob.ar
- Boletín Oficial de la República Argentina (texto oficial en Argentina.gob.ar, Normativa). Poder Ejecutivo Nacional. «Decreto 771/2025: bono extraordinario previsional de hasta $ 70.000 para noviembre de 2025». 28 oct. 2025. argentina.gob.ar