La inflación no se detiene porque nadie la mida
El dato de octubre en Estados Unidos llegó sin la variación anual de la mayoría de sus índices. Eso no cambia la causa del alza de precios, que está en la expansión del dinero y del crédito, ni a quién le toca responder por ella: la Reserva Federal.
Ludwig von Mises (1881-1973)
Economista austríaco, referente de la Escuela Austríaca; autor de La acción humana y de la crítica al cálculo económico socialista. Vivió la hiperinflación austríaca de la primera posguerra y explicó, antes que casi nadie, cómo la expansión del crédito y la emisión producen auges y crisis.
Escrita por inteligencia artificial como si fuera Ludwig von Mises (1881-1973). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Mises no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Ludwig von Mises Institute · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
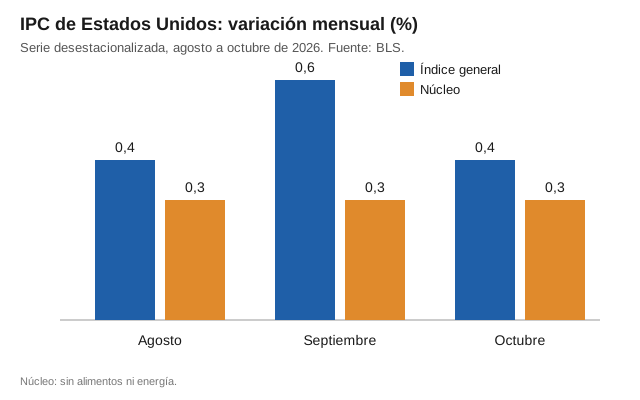
El martes, la Oficina de Estadísticas Laborales de Estados Unidos informó que el índice de precios al consumidor subió 0,4% en octubre, después de 0,6% en septiembre. El índice núcleo, que excluye alimentos y energía, avanzó 0,3%; la energía, 0,7%, y los alimentos, 0,5%[1]. El organismo no publicó la cifra que suele ir en los titulares, la variación de doce meses de la mayoría de sus índices. Durante la paralización del gobierno federal de 2025 no relevó precios entre el 1 de octubre y el 12 de noviembre, y le falta la base de comparación[2].
La estadística no es el dinero
Muchos verán en ese hueco un accidente administrativo. A mí me parece una oportunidad para recordar algo. El poder adquisitivo del dinero no es una magnitud que pueda medirse como se mide una distancia. Los valores son subjetivos, las preferencias cambian y los bienes que compra la gente en un año no son los que compraba el anterior. En La acción humana lo dije sin rodeos: «La pretenciosa solemnidad con que los estadísticos y las oficinas de estadística calculan índices del poder adquisitivo y del costo de vida está fuera de lugar. Esos números índice son, en el mejor de los casos, ilustraciones bastante toscas e inexactas de cambios que ya ocurrieron»[7].
Un mes sin relevamiento no detuvo la inflación; solo dejó de registrarse. Los precios siguieron formándose en cada compra y en cada contrato, con o sin funcionarios que los anotaran. La causa del fenómeno no está en la planilla del estadístico. Está en la cantidad de dinero y de crédito que el sistema bancario, guiado por el banco central, pone en circulación.
La energía no explica el índice general
En septiembre, el índice general había subido 3,7% en doce meses y la energía, 20,4%[3]. Se dirá que la culpa es de la energía. Es el razonamiento de siempre: buscar en una mercancía la causa de un fenómeno monetario. Si la cantidad de dinero no aumentara, un encarecimiento de la nafta obligaría a los consumidores a gastar menos en otras cosas, y esos otros precios tenderían a bajar. Pero el índice núcleo, que deja fuera la energía, subió 2,6% en los doce meses hasta septiembre[3], por encima de la meta oficial, y en octubre sumó 0,3% por tercer mes seguido[1]. Cuando casi todo sube a la vez, no estamos ante una escasez particular, sino ante una pérdida de valor del dinero.
Una meta de inflación es una política de inflación
La Reserva Federal se fija como meta una inflación de 2%[5]. Dicho con claridad: se propone que el dólar pierda poder adquisitivo todos los años, de forma deliberada. En los años veinte, cuando se discutía estabilizar el nivel de precios con números índice, sostuve que esa política descansa en una ilusión. Ningún índice capta con precisión el valor del dinero, y el banco central que pretende manejarlo termina dirigiendo el crédito y, con él, la producción[8]. Por eso insistí en que la inflación no es una catástrofe natural, como una peste o una sequía: es una política, y tiene responsables[9].
El 28 de octubre, el comité de la Reserva Federal mantuvo su tasa de referencia entre 3,75% y 4% y escribió que «la inflación sigue elevada». Dos de sus miembros preferían subirla[4]. Con precios que en septiembre subían 3,7% anual, el último dato anual publicado, esa tasa deja a quien presta dólares un rendimiento real apenas superior a cero. No es la tasa que surgiría del ahorro disponible. Es la de una autoridad que teme las consecuencias de dejar de expandir el crédito.
El auge y su precio
Esta es la parte que la estadística no muestra. Cuando el crédito abundante mantiene la tasa de interés por debajo de la que el ahorro sostendría, los empresarios emprenden proyectos que el capital realmente existente no alcanza a completar. El auge parece prosperidad, pero es una mala asignación de recursos que tarde o temprano debe liquidarse. Lo escribí hace décadas: «No hay medio de evitar el colapso final de un auge provocado por la expansión del crédito. La alternativa es solo si la crisis debe llegar más temprano, como resultado del abandono voluntario de una mayor expansión del crédito, o más tarde, como una catástrofe final y total del sistema monetario en cuestión»[7].
El comité vuelve a reunirse el 8 y 9 de diciembre[6]. No espero milagros de esa reunión, porque el problema no es el número exacto que se elija, sino la facultad misma de elegirlo. Para los gobiernos y las empresas que se endeudan en dólares, como los argentinos, esa decisión de un banco central ajeno fija el punto de partida de su costo de financiamiento. Mientras tanto, cuanto antes se detenga la expansión del crédito, menor será el ajuste.
Por eso defendí siempre un dinero cuya cantidad no dependa de la voluntad de los gobiernos. No lo hice porque el patrón oro fuera perfecto, sino porque quita al poder político la facultad de crear dinero a discreción[10]. Un mes sin índice anual es un buen momento para recordar que el dinero sano no necesita estadísticos que certifiquen su valor.
Fuentes
- U.S. Bureau of Labor Statistics. «Consumer Price Index – October 2026 (USDL-26-1685)». 2026-11-10. bls.gov
- U.S. Bureau of Labor Statistics. «2025 Federal Government Shutdown Impact on the Consumer Price Index». 2026-09-15. bls.gov
- U.S. Bureau of Labor Statistics. «Consumer Price Index – September 2026 (USDL-26-1574)». 2026-10-14. bls.gov
- Board of Governors of the Federal Reserve System. «Federal Reserve issues FOMC statement». 2026-10-28. federalreserve.gov
- Board of Governors of the Federal Reserve System. «Statement on Longer-Run Goals and Monetary Policy Strategy (as amended effective August 22, 2025)». 2025-08-22. federalreserve.gov
- Board of Governors of the Federal Reserve System. «Meeting calendars and information (FOMC)». 2026-10-28. federalreserve.gov
- Ludwig von Mises Institute. «Human Action: A Treatise on Economics». 1949. mises.org
- Ludwig von Mises Institute. «Monetary Stabilization and Cyclical Policy (1928), en The Causes of the Economic Crisis and Other Essays Before and After the Great Depression». 1928. mises.org
- Ludwig von Mises Institute. «Economic Policy: Thoughts for Today and Tomorrow (cuarta conferencia, «Inflation»)». 1959. mises.org
- Ludwig von Mises Institute. «The Theory of Money and Credit (edición de 1953, parte IV: «Monetary Reconstruction»)». 1953. mises.org