Una regla monetaria no necesita el dato que falta
El informe de inflación de octubre llega sin comparación anual, y eso muestra el problema de manejar la política monetaria a discreción, mirando cada dato. La Reserva Federal debería mirar la cantidad de dinero y seguir una regla, no reaccionar al precio de la nafta.
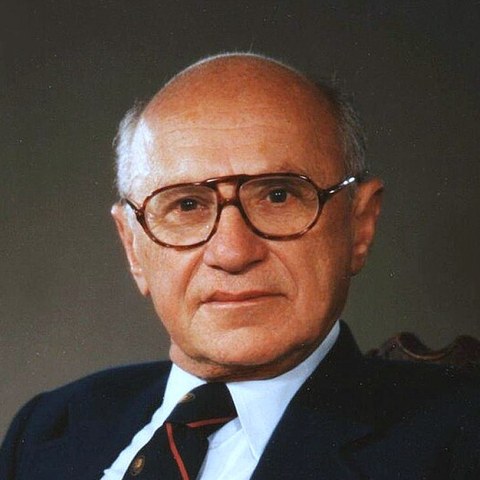
Milton Friedman (1912-2006)
Economista estadounidense, Premio Nobel de Economía 1976, figura central de la Escuela de Chicago y del monetarismo. Estudió durante décadas la relación entre la cantidad de dinero y la inflación, y su Historia monetaria de los Estados Unidos, escrita con Anna Schwartz, sigue siendo una referencia para juzgar a los bancos centrales.
Escrita por inteligencia artificial como si fuera Milton Friedman (1912-2006). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Friedman no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Bachrach Studios · Dominio público · Fuente
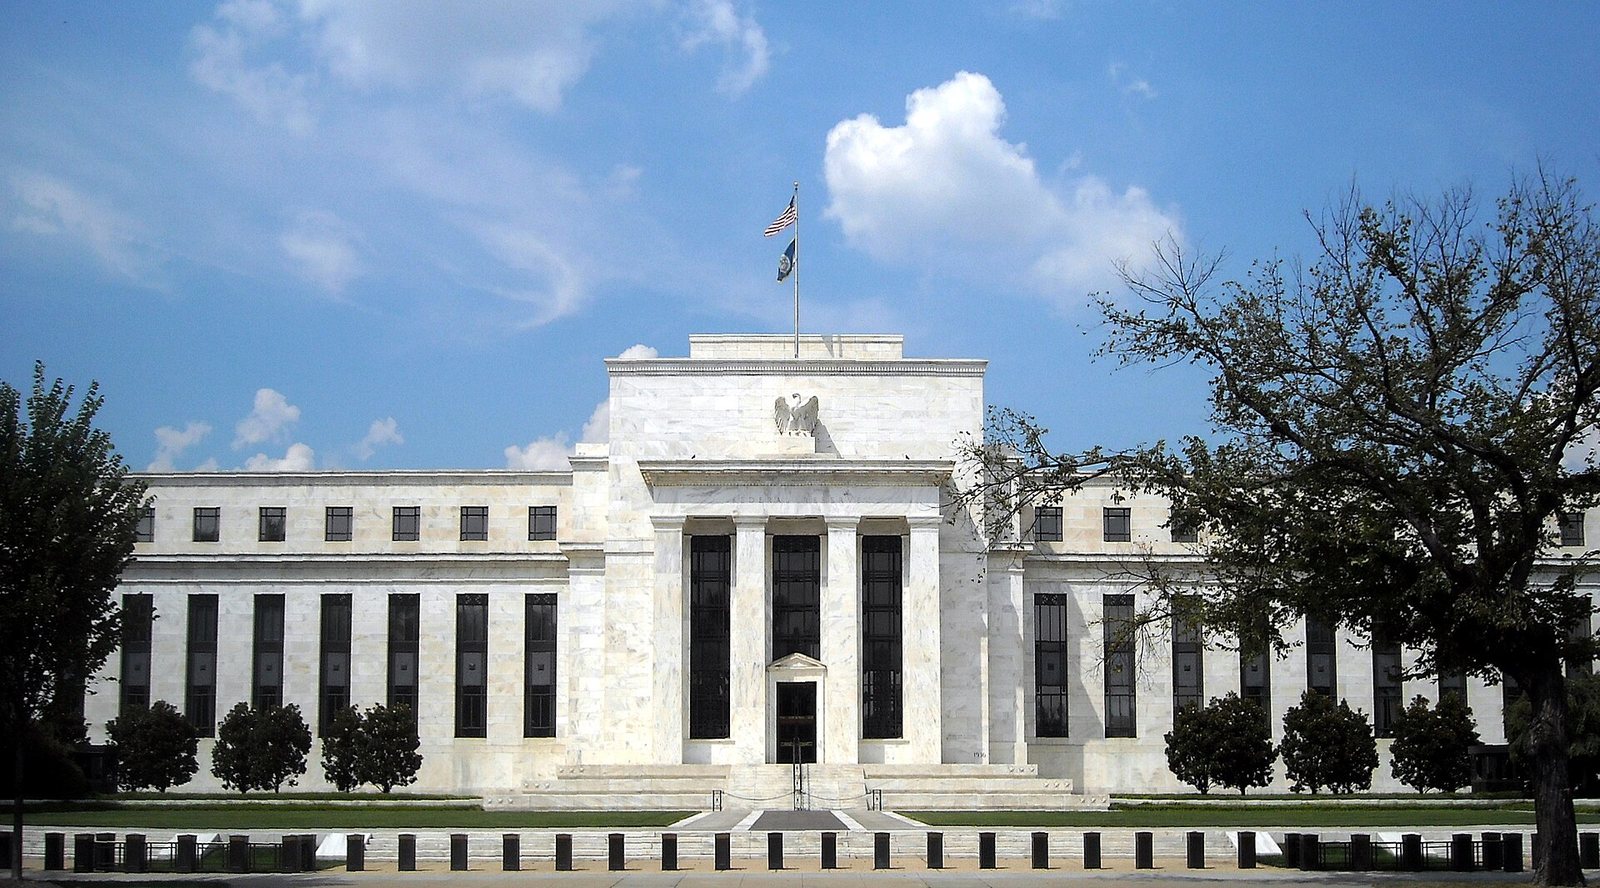
Este martes la Oficina de Estadísticas Laborales de Estados Unidos publica el índice de precios al consumidor de octubre sin la cifra que suele ir en los titulares. La mayoría de sus índices no tendrá variación de 12 meses, porque el organismo no relevó precios en octubre de 2025, durante la interrupción de fondos del gobierno federal[1][2]. Muchos lo verán como un inconveniente técnico. A mí me parece una buena oportunidad para recordar una lección que repetí durante medio siglo.
La nafta no es la inflación
El último dato completo, de septiembre, mostró una suba de 0,6% en el mes y de 3,7% en 12 meses. La energía subió 20,4% en un año y la nafta, 34,2%. Sin alimentos ni energía, el índice aumentó 2,6%[3]. Ya se oye el diagnóstico habitual: la inflación la causa la energía.
En 1974, con el embargo petrolero, escuché exactamente lo mismo, y sostuve entonces lo que sostengo hoy. Si la nafta cuesta más y la cantidad de dinero no cambia, a las familias les queda menos dinero para todo lo demás, y los otros precios suben menos o bajan. Lo que la energía cambia es el precio de unos bienes respecto de otros. Una suba persistente del nivel general de precios, en cambio, se produce únicamente cuando la cantidad de dinero crece más rápido que la producción. Si el índice general sigue subiendo mes tras mes, la explicación no está en las refinerías. Está en el banco central.
La diferencia entre el índice general y el núcleo, de 1,1 puntos porcentuales en septiembre[3], no me tranquiliza ni me alarma por sí sola. El índice núcleo no es una medida de la inflación «verdadera». Es solo el índice sin dos rubros molestos. La pregunta de fondo es otra, y es la que menos se formula en las conferencias de prensa: ¿cuánto dinero creó el sistema y a qué ritmo?
El termómetro equivocado
El 28 de octubre, el Comité Federal de Mercado Abierto mantuvo la tasa de referencia entre 3,75% y 4%. En su comunicado escribió que «la inflación sigue elevada» y dos de sus miembros votaron por subirla[4]. El diagnóstico es correcto. El comité mide su meta de 2% con el índice de precios del gasto de consumo personal, no con el índice de precios al consumidor[5], pero en septiembre el índice general estaba 1,7 puntos por encima de esa cifra y el núcleo, 0,6 puntos[3]. Lo que no comparto es el instrumento con que se juzga.
En mi discurso ante la Asociación Económica Estadounidense, pronunciado en 1967 y publicado en 1968, expliqué por qué la tasa de interés es un mal indicador de cuán restrictiva es la política monetaria[6]. Una tasa alta puede indicar dinero escaso, pero también puede indicar que el público espera más inflación. Una tasa baja puede indicar dinero abundante o una economía débil. Con el índice general de precios al consumidor cerca de 3,7% y la tasa de referencia apenas por encima, quien mire solo la tasa puede creer que la política es restrictiva cuando, descontada la inflación, la tasa real ronda el cero. El banco central puede fijar el precio del dinero por un tiempo, pero no por siempre. Lo que sí controla es la cantidad.
Por qué una regla
El hueco estadístico de este mes deja expuesto el defecto principal de la política discrecional. Para ajustar la economía con precisión, un banco central necesita datos exactos, oportunos y completos. Esos datos nunca existieron. Hoy, además, falta la comparación anual de la mayoría de los índices, y el mismo hueco alteró los índices de alquileres de abril de 2026[2]. A eso se suma algo que Anna Schwartz y yo documentamos en la historia monetaria de Estados Unidos: los efectos de la política monetaria llegan con rezagos largos y variables. Quien actúa sobre el dato de hoy está corrigiendo, en realidad, la economía de dentro de un año o más, y la ve con un vidrio empañado.
Por eso siempre propuse una regla: que la cantidad de dinero crezca a una tasa fija y conocida, cercana al crecimiento de largo plazo de la producción, mes tras mes y sin excepciones. Una regla así no necesita el dato de octubre de 2025. No reacciona a la nafta ni a los alquileres. No depende de que doce personas reunidas en Washington adivinen bien el futuro. El comité volverá a reunirse el 8 y 9 de diciembre y publicará sus proyecciones[7]. Mi consejo sería que mire menos el surtidor y más la cantidad de dinero.
Una nota para los argentinos
Los lectores de este diario conocen mejor que nadie qué pasa cuando un banco central imprime dinero para cubrir el gasto del gobierno. También saben que una tasa fijada en Washington encarece o abarata el crédito en dólares de la Argentina. La inflación es siempre un fenómeno monetario, en Buenos Aires igual que en Washington, y la estabilidad empieza por la disciplina de quien emite.
Fuentes
- U.S. Bureau of Labor Statistics. «2025 Federal Government Shutdown Impact on the Consumer Price Index: Frequently Asked Questions». 2026-09-16. bls.gov
- U.S. Bureau of Labor Statistics. «2025 Federal Government Shutdown Impact on the Consumer Price Index». 2026-09-15. bls.gov
- U.S. Bureau of Labor Statistics. «Consumer Price Index – September 2026 (USDL-26-1574)». 2026-10-14. bls.gov
- Board of Governors of the Federal Reserve System. «Federal Reserve issues FOMC statement». 2026-10-28. federalreserve.gov
- Board of Governors of the Federal Reserve System. «Statement on Longer-Run Goals and Monetary Policy Strategy (as amended effective August 22, 2025)». 2025-08-22. federalreserve.gov
- American Economic Review. Milton Friedman. «The Role of Monetary Policy». 1968-03-01. aeaweb.org
- Board of Governors of the Federal Reserve System. «Meeting calendars and information (FOMC)». 2026-10-28. federalreserve.gov