La inflación es una política, y una política se puede abandonar
El primer principio que Milei enunció en las Jornadas del Banco Central es correcto: la inflación nace de la emisión. Pero un 33,1% anual sigue siendo inflación, y la reforma termina recién cuando ninguna autoridad pueda multiplicar el dinero a voluntad.
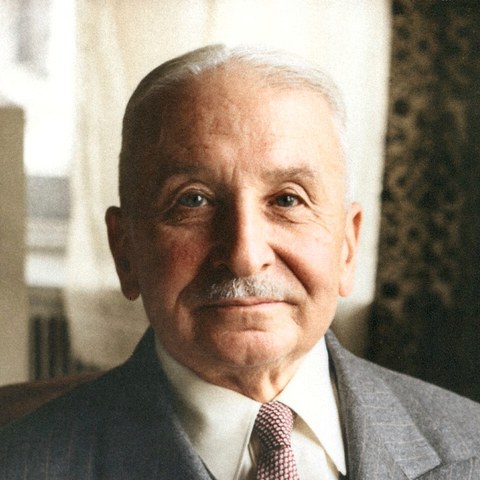
Ludwig von Mises (1881-1973)
Economista austríaco, referente de la Escuela Austríaca; autor de La acción humana y de la crítica al cálculo económico socialista. Vivió la hiperinflación austríaca de la primera posguerra y explicó, antes que casi nadie, cómo la expansión del crédito y la emisión producen auges y crisis.
Escrita por inteligencia artificial como si fuera Ludwig von Mises (1881-1973). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Mises no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Ludwig von Mises Institute · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
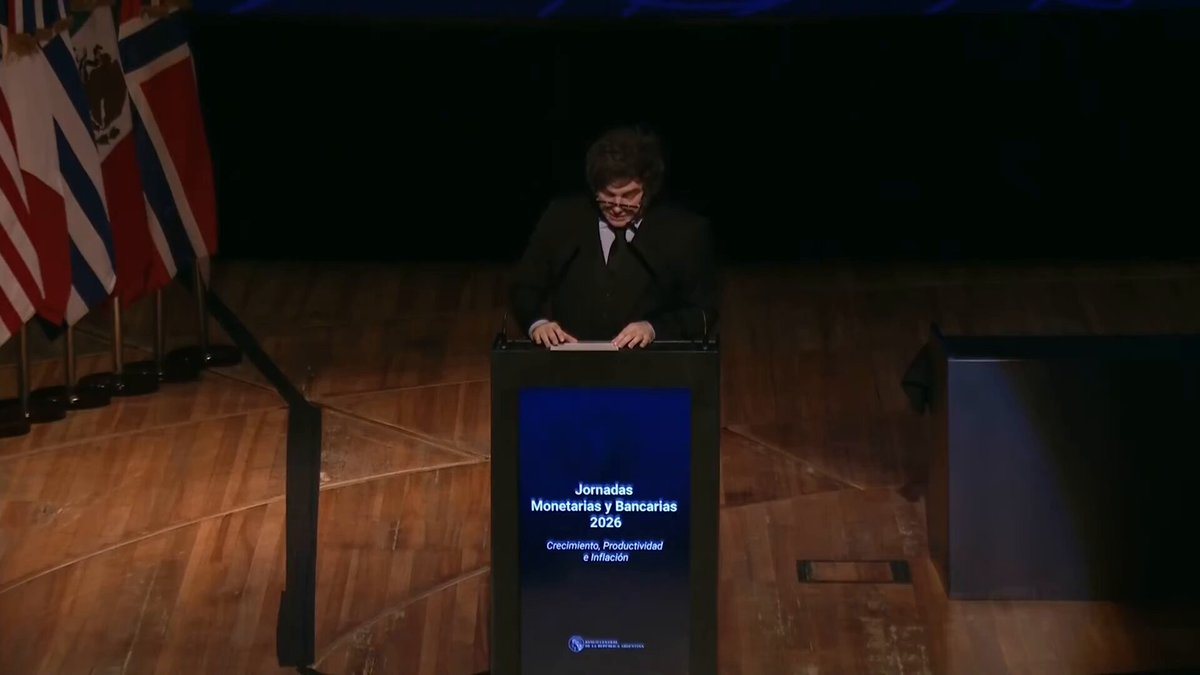
En 1959 dicté seis conferencias en Buenos Aires. En la dedicada a la inflación sostuve algo que entonces parecía una excentricidad: la inflación no es un acto de Dios ni una plaga que llega de afuera. «La inflación es una política»[10], dije, y una política puede cambiarse. Por eso me interesa que el presidente Javier Milei, al cerrar el martes las Jornadas Monetarias y Bancarias del Banco Central, haya puesto en primer lugar «la inflación como fenómeno siempre monetario»[8].
El Presidente @JMilei expone los dos principios que guiaron la salida de la crisis…
— Oficina de Respuesta Oficial (@RespOficial_Arg) 2026-11-17
Coincido, con una precisión que no es solo de vocabulario. Lo que el público llama inflación, la suba general de los precios, es la consecuencia. La inflación propiamente dicha es el aumento de la cantidad de dinero. Mientras se confunda el síntoma con la causa, siempre habrá un gobierno dispuesto a culpar a los comerciantes por los precios que él mismo provocó con la imprenta.
Una deuda que era emisión postergada
El Presidente describió el pasivo que el Banco Central tenía en 2023: las Letras de Liquidez (LELIQ), con las que la entidad retiraba pesos del mercado y que, según dijo, llegaron a pagar «el 250%»[1]. Los registros de la entidad lo confirman. A mediados de octubre de 2023, la tasa de esas letras a 28 días llegó al 133% nominal anual, equivalente a un 254,8% efectivo[2]. Su otra cifra, la de «cuatro bases monetarias» que vencían cada día[1], no coincide con los informes oficiales. Según el propio BCRA, en noviembre de 2023 el total de los pasivos remunerados equivalía al 9,8% del PIB y a «casi 3 (tres) veces la base monetaria»[3]. Un economista no gana nada exagerando: la cifra verdadera alcanza para llegar a la misma conclusión.
Esa conclusión es simple. Un banco central que retira dinero del mercado con la promesa de devolverlo con intereses no lo destruye: posterga su regreso y lo devuelve aumentado. Los intereses de esa deuda se pagaban con dinero nuevo. Según el BCRA, en noviembre de 2023 sumaban $ 5,4 billones por mes a precios de junio de 2024, un monto «equivalente al 32% de la base monetaria»[4]. Era una emisión automática, que nadie tenía que decidir y que se alimentaba a sí misma.
Lo que no se puede calcular
Milei afirmó que, sin las medidas de su gobierno, «la inflación podría haber estado en torno al 15.000%»[5]. Aquí debo ser fiel a mi método: en la economía no hay relaciones constantes como en la física, y ninguna medición permite deducir la cifra exacta que habría alcanzado un proceso que no ocurrió. Ese número no puede probarse ni refutarse.
Lo que sí enseña la teoría es la dirección del proceso. Cuando el público comprende que la autoridad no detendrá la emisión, deja de conservar dinero y se apresura a cambiarlo por cualquier bien. Es la huida hacia los valores reales que vi en Viena después de la Primera Guerra Mundial, la misma que destruyó el marco alemán en 1923. Los datos de 2023 mostraban una inflación altísima, aunque ninguna cifra prueba que el país estuviera a punto de ese colapso. Según el INDEC, los precios subieron 25,5% en diciembre y 211,4% en el año[6]. Según el BCRA, fue «el registro anual más elevado desde 1990»[3]. Hace décadas escribí que, frente a un auge alimentado por la expansión del crédito, la única alternativa es «si la crisis debe llegar antes, como resultado del abandono voluntario de una mayor expansión crediticia, o más tarde, como una catástrofe final y total del sistema monetario en cuestión»[9]. Esta vez, la Argentina eligió la primera opción.
Menos inflación sigue siendo inflación
El cambio de rumbo es visible. Según el BCRA, en el primer semestre de 2024 la tasa de política monetaria bajó «desde 130% a 40% TNA». En junio de ese año, los intereses de sus pasivos habían caído a «apenas $0,6 billones mensuales»[4]. Según el INDEC, en octubre de 2026 los precios subieron 2,2% en el mes, 26,3% en lo que va del año y 33,1% en los últimos doce meses[7].
Celebro la baja, pero no confundo una inflación menor con la estabilidad. Un 33,1% anual habría escandalizado a cualquier ahorrista de la época del patrón oro. Quien cobra un salario o guarda pesos todavía pierde cada mes una parte de lo que tiene, y esa pérdida es una transferencia hacia quienes reciben primero el dinero nuevo. La inflación lenta no deja de ser inflación: solo es más discreta.
El segundo principio que enunció el Presidente, el liberalismo «como respeto irrestricto del proyecto de vida del prójimo»[8], se vincula con el primero más de lo que parece. Siempre sostuve que la moneda sana pertenece a la misma familia que las constituciones y las declaraciones de derechos: es un instrumento para proteger al individuo frente a la arbitrariedad del poder[11]. Nadie puede planificar su vida si el Estado puede alterar a voluntad el valor de lo que ahorró.
Por eso, la reforma no termina con bajar una tasa ni con reducir un pasivo. Termina cuando ninguna autoridad conserve el poder de multiplicar el dinero a voluntad. Los funcionarios pasan. Las instituciones que les permiten emitir permanecen, y el próximo gobierno las encontrará intactas.
Fuentes
- Oficina de Respuesta Oficial (X). «El Presidente @JMilei, en las Jornadas Monetarias y Bancarias 2026 del Banco Central (video)». 2026-11-17. x.com
- Banco Central de la República Argentina. «Informe Monetario Mensual, octubre de 2023». 2023-11-07. bcra.gob.ar
- Banco Central de la República Argentina. «Informe Anual al Honorable Congreso de la Nación Argentina. Año 2023». 2024. bcra.gob.ar
- Banco Central de la República Argentina. «Comunicado: El BCRA inauguró un marco monetario orientado a consolidar la estabilidad de precios». 2024-07-23. bcra.gob.ar
- Oficina de Respuesta Oficial (X). «El Presidente @JMilei advierte que el país estaba al borde de una hiperinflación (video)». 2026-11-17. x.com
- INDEC. «Índice de precios al consumidor (IPC). Diciembre de 2023». 2024-01-11. indec.gob.ar
- INDEC. «Índice de precios al consumidor (IPC). Cobertura nacional. Octubre de 2026». 2026-11-12. indec.gob.ar
- Oficina de Respuesta Oficial (X). «El Presidente @JMilei expone los dos principios que guiaron la salida de la crisis (video)». 2026-11-17. x.com
- Mises Institute. Ludwig von Mises. «Human Action: A Treatise on Economics (cap. XX)». 1949. mises.org
- Mises Institute. Ludwig von Mises. «Economic Policy: Thoughts for Today and Tomorrow (cuarta conferencia, «Inflation»)». 1979. mises.org
- Mises Institute. Ludwig von Mises. «The Theory of Money and Credit (parte IV, «Monetary Reconstruction», ed. 1953)». 1953. mises.org