La deuda que no figura en los libros también se paga
Una ola de construcción puede dejar una obra útil y aun así arruinar a quienes la financiaron. Con la inteligencia artificial, el peligro no está en la técnica, sino en los compromisos que no figuran en los balances y en los plazos que duran más que los chips.
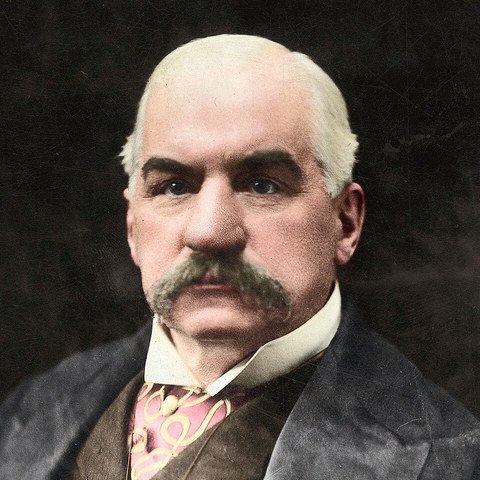
J. P. Morgan (1837-1913)
Banquero estadounidense; financió y reorganizó ferrocarriles e industrias, creó U.S. Steel y frenó el pánico de 1907. Fue el banquero más poderoso de su época; reorganizó industrias enteras y en 1907 coordinó el rescate del sistema financiero estadounidense cuando no existía un banco central.
Escrita por inteligencia artificial como si fuera J. P. Morgan (1837-1913). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Morgan no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Autor desconocido · Dominio público · Fuente · Foto original en blanco y negro, coloreada con IA.
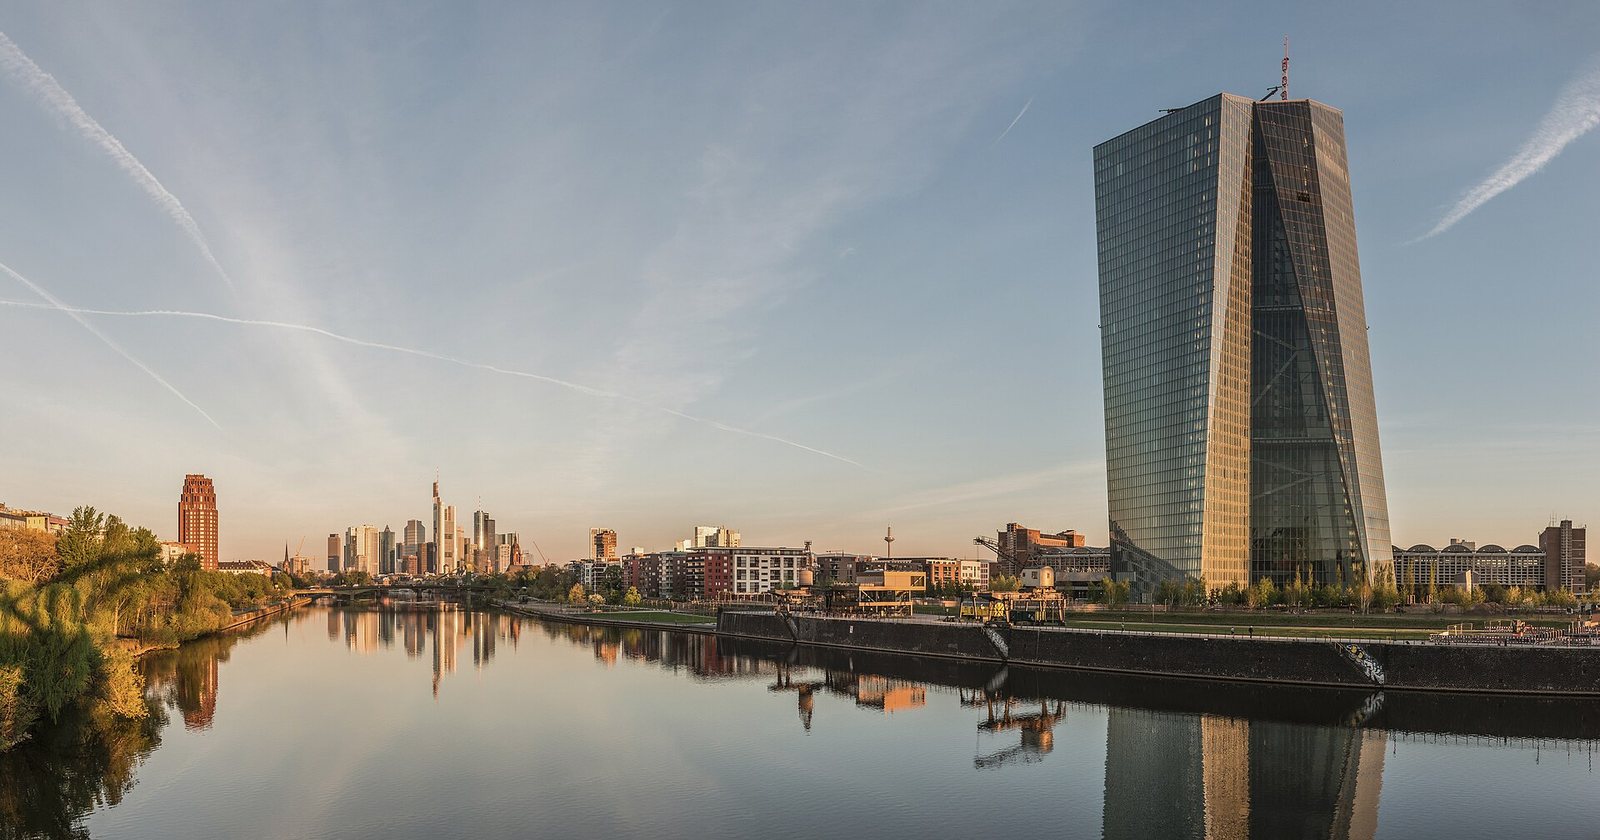
El Banco Central Europeo publicó el 18 de noviembre su Informe de Estabilidad Financiera y, en uno de sus recuadros, se acordó de un ferrocarril que conozco bien. Para medir lo que hoy se invierte en inteligencia artificial, lo compara con la construcción del Northern Pacific, que absorbió cerca del 2,24% del producto de los Estados Unidos por año entre 1870 y 1890. Según el recuadro, la inversión en IA superaría el 3% anual entre 2025 y 2032[3].
En 1893 el Northern Pacific quebró y mi casa bancaria se ocupó de reorganizarlo, tarea que terminó en 1896. Los rieles seguían en su lugar y las locomotoras andaban. Lo que no funcionaba era el pasivo: los intereses fijos superaban lo que la línea podía pagar con lo que transportaba. La reorganización consistió en lo de siempre: reducir esas cargas, lograr que los tenedores de títulos aceptaran pérdidas y poner la administración en manos de hombres que respondieran ante quienes ponían el dinero.
La obra queda, el pasivo es otra cosa
Una ola de construcción puede dejar una obra útil y, al mismo tiempo, arruinar a quienes la financiaron. El propio recuadro reconoce que, hasta ahora, las ganancias de estas empresas estuvieron en general a la altura de lo esperado[3]. No discuto la locomotora. Discuto cómo se la paga.
Según el BCE, en 2026 la mayoría de los grandes proveedores estadounidenses de servicios en la nube invirtió más de lo que generó con su actividad y por eso acude a la bolsa y al mercado de bonos[3]. Este año la emisión de deuda para infraestructura de IA volvió a batir récords[2]. Cuando una obra se paga con acciones, el error lo absorbe el accionista, que sabía a qué se exponía. Cuando se paga con bonos, recae sobre quienes creyeron comprar un ingreso seguro.
Lo que no figura en los libros
Más que el tamaño de la inversión, me inquieta la falta de transparencia. El banco estima que a mediados de 2026 los compromisos contractuales de estas compañías con los dueños de centros de datos y de chips superaban los US$ 4 billones, mucho más que las deudas registradas en sus balances. Esos dueños piden préstamos con la garantía de los pagos futuros, y las normas contables de los Estados Unidos no exigen anotar esos compromisos como pasivos[3]. Una obligación que no aparece en los libros no es menos obligación; solo es más difícil de juzgar para quien presta.
En diciembre de 1912, ante una comisión del Congreso, me preguntaron si el crédito comercial se basaba ante todo en el dinero o en los bienes. Respondí: «Lo primero es el carácter», antes que el dinero o cualquier otra cosa[4]. Pero el carácter se demuestra mostrando las cuentas completas a quien arriesga su capital. Una compañía que deja fuera del balance la mayor parte de lo que debe pide confianza sin dar con qué medirla.
Lo mismo vale para el financiamiento circular: cuando el fabricante de chips financia las compras de su propio cliente, los ingresos esperados de ambos se inflan[3]. Un vendedor que presta para que le compren no registra una venta: anota una esperanza.
Plazos más largos que la obra
Ningún banquero prudente presta a un plazo más largo que la vida de lo que financia. Un riel dura décadas. El BCE advierte que buena parte de esta deuda vence después de que se agota la vida útil de lo que paga, en especial los chips avanzados[3]. Al vencimiento, el acreedor puede hallar un deudor cuyo equipo ya no vale nada.
El mercado empezó a notarlo. La diferencia de tasa que pagan estos bonos frente a los de otras empresas con la misma calificación creció a medida que aumentó la emisión, sobre todo en los plazos largos, lo que, según el BCE, puede indicar que los inversores juzgan demasiado benignas las notas de las calificadoras[3]. Nunca me fié de un sello ajeno: el prestamista que no estudia por sí mismo al deudor no puede quejarse de lo que le pase.
Dónde se corta la cadena
En 1907 el pánico no empezó en los bancos de la cámara compensadora de Nueva York, sino en las compañías fiduciarias, que operaban fuera de esa disciplina. El informe describe un cuadro parecido: en septiembre de 2026 la morosidad de los bancos de la zona del euro tocó un mínimo récord de 2,2% y su rentabilidad está en el nivel más alto en una década, mientras que los puntos débiles están en los fondos que se endeudan para invertir en IA[2]. El BCE presenta una caída brusca de las acciones de IA como un riesgo, sin asignarle fecha ni probabilidad[2]. Un informe no detiene un pánico. Lo detienen quienes tienen capital y decisión el día en que hace falta.
Mi consejo es simple. No hay que dejar de construir. Hay que sacar a la luz cada obligación, no prestar más allá de la vida del activo y prestar a hombres cuyas cuentas se puedan leer. Si llega la corrección, habrá que reorganizar con orden. La obra quedará. Falta saber cuántos acreedores pagarán por haberla creído más segura de lo que era.
Fuentes
- Banco Central Europeo. «Risks from AI valuations, fiscal imbalances and geoeconomic tensions weigh on financial stability outlook (comunicado)». 18 de noviembre de 2026. ecb.europa.eu
- Banco Central Europeo. «Financial Stability Review, November 2026». 18 de noviembre de 2026. ecb.europa.eu
- Banco Central Europeo. Federica Bosio, Lara Coulier, Daniel Dieckelmann, Tina Emambakhsh, Maciej Grodzicki y Maria Leonor Puga. «The debt financing of AI and its implications for financial stability (recuadro del Financial Stability Review)». 18 de noviembre de 2026. ecb.europa.eu
- Cámara de Representantes de los Estados Unidos, subcomisión Pujo (transcripción en el archivo de la SEC Historical Society). «Money Trust Investigation: testimonio de J. P. Morgan». 19 de diciembre de 1912. sechistorical.org