El crédito se defiende pagando
Con el riesgo país por encima de los 1.000 puntos, no sirve discutir con el termómetro. La confianza vuelve cuando el país paga en término, cuida su moneda y respalda dentro de casa cualquier plan sobre su deuda.
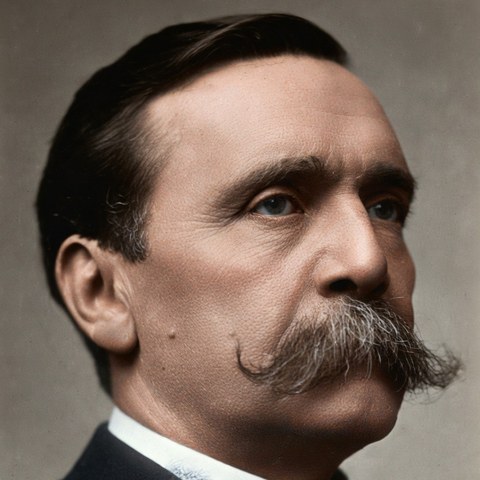
Carlos Pellegrini (1846-1906)
Abogado y político argentino, presidente de la Nación (1890-1892) tras la renuncia de Miguel Juárez Celman; sacó al país de la crisis de 1890, creó la Caja de Conversión y fundó el Banco de la Nación Argentina. Asumió la presidencia en plena cesación de pagos, negoció con los acreedores, ordenó la moneda y la banca y, más tarde desde el Senado, defendió la industria nacional y la reforma del sistema electoral.
Escrita por inteligencia artificial como si fuera Carlos Pellegrini (1846-1906). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Pellegrini no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Alejandro S. Witcomb · Dominio público · Fuente · Foto original en blanco y negro, coloreada con IA.
Este número ya lo vi antes, con otro nombre. En 1890 nadie hablaba de «riesgo país». Se miraba la cotización de nuestros títulos en Londres, y esa cotización decía lo mismo que hoy dice el indicador. Este viernes 20 de noviembre, a las 16:06, el riesgo país marcaba 1.050 puntos, 119 más que el cierre del jueves, de 931[1]. Es el valor más alto de la serie diaria que publica Rava Bursátil, que empieza el 20 de noviembre de 2025, cuando el indicador cerró en 620. El 10 de julio de este año había tocado 402[1].
Conviene explicar la cifra. Cada 100 puntos equivalen a un punto porcentual de interés por encima de lo que rinden los bonos del Tesoro de los Estados Unidos[1]. Con 1.050 puntos, el prestamista le pide a la Argentina más de diez puntos porcentuales por encima de lo que le cobra al deudor que considera más seguro del mundo. No es un juicio moral. Es un precio. En el comercio y en las finanzas, un precio es la opinión que el otro tiene de uno, dicha en la única lengua que no admite cortesías.
El termómetro y la fiebre
Los títulos dicen lo mismo. A las 16:07 de este viernes, el AL30 se negociaba a US$ 48,26 por cada 100 de valor nominal, 3,03% menos que el cierre del jueves[2]. A la misma hora, el GD30, que se rige por la ley de Nueva York, se negociaba a US$ 49,89, 2,97% menos[3]. Entre el 10 de julio y el jueves, cada uno había perdido más de 11%[2][3].
A quien sienta la tentación de culpar al termómetro, o de hablar de especuladores y maniobras de la plaza, le digo que esos argumentos no cambian el precio. La plaza puede exagerar en un día. Cuando una tendencia dura cuatro meses, lo prudente es preguntarse qué la alimenta antes de denunciar a quien la registra.
Lo que enseñó 1890
Cuando me tocó asumir la presidencia en medio de aquella crisis, el Tesoro no tenía con qué atender sus compromisos y el crédito de la Nación estaba por el suelo. No faltaron consejeros que proponían, sin más, dejar de pagar. Yo pensé lo contrario. Un país que repudia su deuda no se libra de ella: la paga después, más cara, sin crédito y con su industria sin capital. Por eso pedí primero un esfuerzo a los de adentro, y fueron los banqueros y comerciantes de Buenos Aires quienes suscribieron un empréstito interno para los compromisos más urgentes. No fue un milagro. Fue la prueba de que el país estaba dispuesto a hacer un sacrificio propio antes de pedírselo a los demás.
No diré que bastó con eso. También hubo que sentarse con los acreedores y acordar con ellos un alivio temporal de los pagos. Pero ese tiempo se pidió para pagar, no para dejar de hacerlo, y se pidió de frente, sin desconocer lo firmado. Esa diferencia es la que el acreedor recuerda.
La otra lección fue la moneda. El desorden de aquellos años venía en buena medida del papel emitido sin respaldo. Por eso creamos la Caja de Conversión y el Banco de la Nación Argentina, para que el crédito volviera a circular sin depender de la imprenta. Nadie le presta con confianza a quien no cuida el valor de su propia moneda. Esa regla era cierta entonces y lo sigue siendo.
Lo que corresponde hacer
No me corresponde adivinar qué resolverá el Gobierno. Sí sé lo que la experiencia aconseja.
Primero, no tratar el número como un problema de comunicación. Ninguna conferencia baja el riesgo país. Lo bajan los hechos que el acreedor puede comprobar.
Segundo, atender los vencimientos. El AL30 y el GD30 devuelven capital en cuotas de US$ 8 por cada 100 nominales en enero y en julio[2][3]. La próxima cuota vence en enero. Pagarla en término, con recursos genuinos y sin sobresaltos, vale más que cualquier discurso. El acreedor que cobra puntualmente cuando todos dudan es el primero que vuelve a prestar.
Tercero, que cualquier plan sobre la deuda cuente con el respaldo del país. Años después de la crisis, desde el Senado, defendí un proyecto para unificar la deuda que tuvo que retirarse porque la opinión pública no lo aceptaba. Aprendí entonces que el crédito exterior también necesita el consentimiento de los de adentro. Un plan financiero que la Nación no hace suyo se cae, por bueno que sea en el papel.
Hay, por último, un costo que suele olvidarse. Cada punto que sube el riesgo país encarece el crédito del Estado y también el de quien produce. Siempre sostuve que una nación que solo exporta frutos de la tierra y compra todo lo demás vive a merced de los otros. Para que la industria nacional crezca hace falta capital barato, y el capital no es barato donde el crédito público está en duda.
La Argentina de 1890 atravesaba una situación muy difícil, y se levantó. No lo hizo sin dolor ni sin negociar con sus acreedores, pero tampoco les dio la espalda: pagó lo que pudo, pidió tiempo para lo demás y puso en orden su moneda. El crédito se pierde en un día y tarda años en recuperarse, pero siempre se recupera por el mismo camino.
Fuentes
- Rava Bursátil. «Riesgo País: cotización e histórico». 20 de noviembre de 2026, 16.06. rava.com
- Rava Bursátil. «AL30D, Bono USD 2030 L.A.: cotización, flujo de fondos e histórico». 20 de noviembre de 2026, 16.07. rava.com
- Rava Bursátil. «GD30D, Bonos Globales de la Rep. Arg. L.E. 2030: cotización, flujo de fondos e histórico». 20 de noviembre de 2026, 16.07. rava.com