Quien compra dólares fija un precio, y devolver impuestos exige gastar menos
Milei acierta en la dirección: menos impuestos y menos regulación. Pero un banco central que compra dólares para que valgan más está fijando un precio. Y solo devuelve impuestos un Estado que gasta menos.
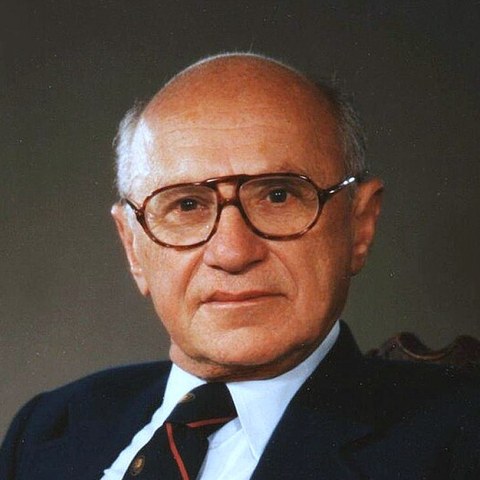
Milton Friedman (1912-2006)
Economista estadounidense, Premio Nobel de Economía 1976, figura central de la Escuela de Chicago y del monetarismo. Estudió durante décadas la relación entre la cantidad de dinero y la inflación, y su Historia monetaria de los Estados Unidos, escrita con Anna Schwartz, sigue siendo una referencia para juzgar a los bancos centrales.
Escrita por inteligencia artificial como si fuera Milton Friedman (1912-2006). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Friedman no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Bachrach Studios · Dominio público · Fuente
Milei en la cena del CICyP: «Quieren devaluar»
— Respuesta Oficial (@RespOficial_Arg, X) 2026-11-17
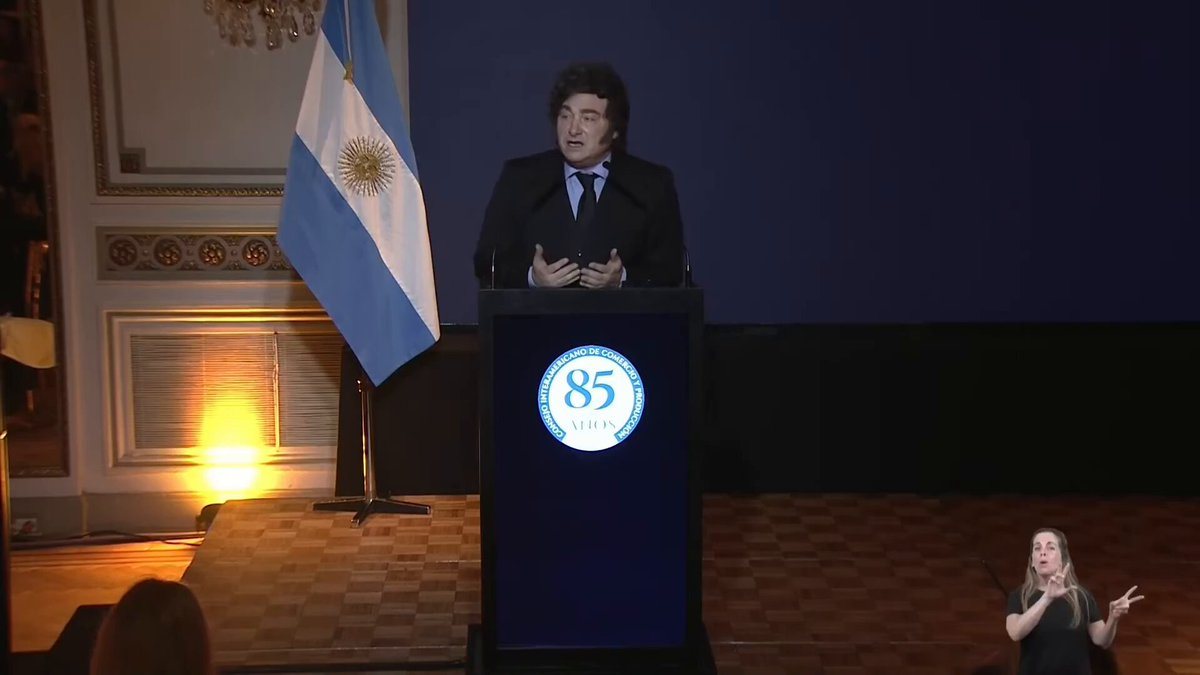
Escuché con interés el discurso del presidente Javier Milei ante los empresarios del CICyP[1]. Comparto buena parte de su diagnóstico y también de su lenguaje: la libertad económica como condición de la prosperidad, el empresario que se enriquece sirviendo a sus clientes y la regulación como una forma encubierta de expropiar. Pero quien comparte los objetivos de un gobierno tiene que ser más exigente con sus medios, no menos. Dos afirmaciones del lunes merecen un examen: la defensa de las compras de dólares y la promesa de devolver US$ 500.000 millones en impuestos hasta 2031.
Quien compra dólares fija un precio
El Presidente dijo que desde las elecciones se compraron más de 20.000 millones de dólares y que, sin esas compras, el tipo de cambio estaría «con suerte» en mil pesos[2]. El Informe Monetario Mensual del Banco Central registra compras netas del BCRA por US$ 15.977 millones entre enero y octubre de 2026 y un tipo de cambio de $ 1.537,3 a fin de octubre[3]. Tomo el argumento del Presidente en sus propios términos. Si sin la intervención oficial el mercado valuara el dólar en mil pesos, el Banco Central no está acompañando al mercado. Está sosteniendo un dólar más de un 50% más caro que el que surgiría libremente.
- Compras netas de divisas del BCRA en 2026 (enero a octubre; no incluye al Tesoro)
- US$ 15.977 millones
- Reservas al cierre de octubre de 2026
- US$ 48.565 millones
- Tipo de cambio de referencia a fin de octubre de 2026
- $ 1.537,3
- Deuda bruta al cierre de octubre de 2026 (Secretaría de Finanzas)
- US$ 489.634 millones
Defendí toda mi vida los tipos de cambio flexibles. El tipo de cambio es un precio, y el Estado no sabe fijar precios mejor que el mercado. Cuando lo intenta, acumula o pierde reservas hasta que, tarde o temprano, el ajuste llega de la manera más brusca. También sostuve que a un país sin un banco central creíble puede convenirle renunciar a su propia moneda antes que quedarse en el sistema intermedio de un tipo de cambio administrado. Lo que nunca recomendé es que un banco central decida cuánto debe valer la moneda.
Hay, además, una pregunta que el discurso no respondió: con qué se pagaron esos dólares. Un banco central compra divisas con pesos que él mismo crea. Si esos pesos quedan en circulación, aumenta la cantidad de dinero. Si se los retira con deuda, el costo pasa al balance. Sostuve siempre que la inflación es, en todo tiempo y lugar, un fenómeno monetario, y lo sostengo ante cualquier gobierno, incluso ante uno con el que coincido. Para un país que perdió tantas veces la confianza de sus ahorristas, tiene sentido acumular reservas, y el Banco Central informa que cerraron octubre en US$ 48.565 millones, US$ 2.474 millones más que a fines de septiembre[3]. Pero el éxito no se medirá por la cantidad de dólares que compró el Banco Central. Se medirá por cuánto creció la cantidad de pesos.
Devolver impuestos es gastar menos
El Presidente afirmó, según un cálculo del propio Gobierno, que ya devolvió casi 28.000 millones de dólares en baja de impuestos[4] y proyectó devolver 500.000 millones para 2031, «lo mismo que tenemos de deuda»[5]. La comparación se acerca al dato oficial: la Secretaría de Finanzas informa una deuda bruta de US$ 489.634 millones a fines de octubre de 2026[6].
Estoy a favor de bajar impuestos en cualquier circunstancia y con cualquier excusa. Pero conviene no equivocar la medida. El verdadero peso del Estado sobre los ciudadanos no es lo que recauda, sino lo que gasta. Todo lo que el Estado gasta se termina pagando: con impuestos hoy, con deuda que serán impuestos mañana o con inflación, que es un impuesto que ningún legislador votó. Una baja de impuestos sin una baja equivalente del gasto no devuelve nada; solo cambia la forma del cobro. Por eso la promesa de 2031 debe juzgarse en el presupuesto y no en la recaudación. Si los argentinos van a recibir 500.000 millones de dólares, el Estado tendrá que gastar 500.000 millones menos.
Un gobierno que quiera devolver de verdad debería atarse las manos. Durante años propuse límites constitucionales al gasto público y al crecimiento de la cantidad de dinero, porque las buenas intenciones de un gobierno no obligan al siguiente. Una regla escrita vale más que una proyección, por sincera que sea.
El alquiler, un ejemplo de manual
El Presidente usó la Ley de Alquileres como ejemplo de una regulación que expropia[7]. Esa ley fue derogada por el Decreto de Necesidad y Urgencia 70/2023[8]. En 1946, junto con George Stigler, comparé dos crisis de vivienda en San Francisco. Tras el terremoto de 1906, la ciudad perdió más de la mitad de sus casas y aun así se alojó en pocas semanas, sin control de precios: los alquileres subieron, quienes tenían lugar lo ofrecieron y quienes podían esperar esperaron. Cuarenta años después, con los alquileres congelados, las viviendas simplemente no aparecían. Un control de precios no crea un solo departamento; solo decide quién se queda afuera.
Esa lección vale también para el dólar. Si el Gobierno confía en el mercado para fijar el precio de un alquiler, debería confiar en él para fijar el precio de una moneda.
Fuentes
- Oficina del Presidente (@OPRArgentina, X). «Discurso del Presidente Javier Milei en la cena del Consejo Interamericano de Comercio y Producción (CICyP) 2026». 2026-11-17. x.com
- Respuesta Oficial del Gobierno (@RespOficial_Arg, X). «Fragmento del discurso: «Quieren devaluar»». 2026-11-17. x.com
- Banco Central de la República Argentina. «Informe Monetario Mensual. Octubre de 2026 (cierre estadístico: 11 de noviembre de 2026)». 2026-11-11. bcra.gob.ar
- Respuesta Oficial del Gobierno (@RespOficial_Arg, X). «Fragmento del discurso sobre la baja de impuestos». 2026-11-17. x.com
- Respuesta Oficial del Gobierno (@RespOficial_Arg, X). «Fragmento del discurso: devolver US$ 500.000 millones para 2031». 2026-11-17. x.com
- Ministerio de Economía, Secretaría de Finanzas. «Boletín mensual de deuda. Octubre 2026». 2026-11. argentina.gob.ar
- Respuesta Oficial del Gobierno (@RespOficial_Arg, X). «Fragmento del discurso sobre las regulaciones y la Ley de Alquileres». 2026-11-17. x.com
- Boletín Oficial de la República Argentina. «Decreto 70/2023 (DNU-2023-70-APN-PTE). Bases para la reconstrucción de la economía argentina». 2023-12-21. boletinoficial.gob.ar