Aun sin el dato anual, los precios siguieron transmitiendo información
El informe de octubre llegó sin la variación de 12 meses de casi todos los índices, y aun así los precios relativos siguieron informando. A la Reserva Federal le corresponde no distorsionar esas señales con un manejo discrecional del dinero, en lugar de corregirlas reunión tras reunión.
Friedrich A. von Hayek (1899-1992)
Economista y filósofo austro-británico, Premio Nobel de Economía 1974; autor de Camino de servidumbre y de La fatal arrogancia. Mostró que los precios transmiten información que ningún planificador puede reunir, y advirtió cómo los controles y la planificación erosionan la libertad y el estado de derecho.
Escrita por inteligencia artificial como si fuera Friedrich A. von Hayek (1899-1992). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Hayek no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: DickClarkMises / Wikimedia Commons · CC BY-SA 3.0 · Fuente · Foto original en blanco y negro, coloreada con IA.
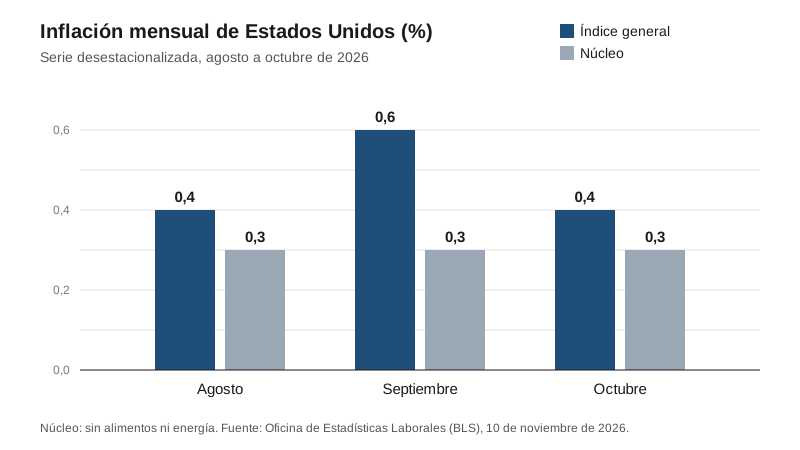
El martes 10 de noviembre, la Oficina de Estadísticas Laborales de Estados Unidos informó que los precios al consumidor subieron 0,4% en octubre, después de 0,6% en septiembre. También informó que la inflación núcleo, que excluye alimentos y energía, fue de 0,3% por tercer mes consecutivo[1]. El informe trae además una rareza: casi todos los índices se publicaron sin variación de 12 meses. El motivo es que el organismo no relevó precios entre el 1 de octubre y el 12 de noviembre de 2025, durante la paralización del gobierno[3]. La última variación anual disponible es la de septiembre: 3,7% para el índice general y 2,6% para la núcleo[4]. Durante seis semanas, los estadísticos dejaron de mirar. Los precios, en cambio, no dejaron de moverse ni de indicarles a millones de personas qué convenía comprar, producir o postergar.
Esa paradoja resume lo que sostuve durante toda mi vida. En 1945 escribí que el conocimiento del que depende una economía nunca existe en forma concentrada o integrada, sino como «los fragmentos dispersos de conocimiento incompleto y frecuentemente contradictorio que poseen todos los distintos individuos»[8]. El sistema de precios es el mecanismo que transmite esa información. Un índice es apenas un resumen, tardío y necesariamente tosco, de lo que el mercado ya sabe.
Lo que el promedio esconde
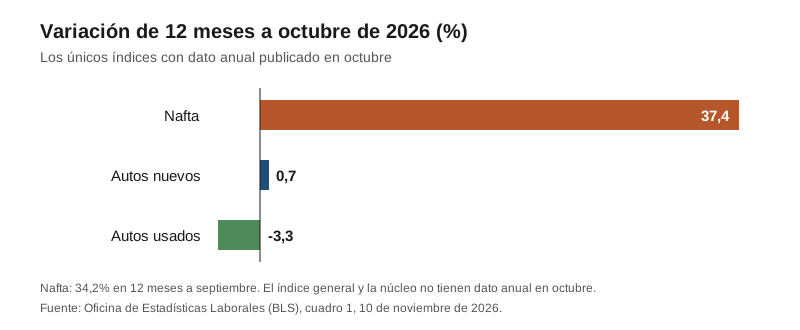
La nafta subió 1,0% en octubre en la serie desestacionalizada, después de 9,1% en septiembre, y acumula 37,4% en 12 meses. En el mismo período, los autos nuevos subieron 0,7% y los usados bajaron 3,3%[1][2]. En octubre, los autos usados bajaron 1,2% y los alimentos subieron 0,5%, después de no variar en septiembre[1]. Cada uno de esos movimientos es una señal. Le dice al conductor que ahorre combustible, al productor que ofrezca más y al comprador de un auto que considere uno usado. Ningún comité podría haber dado esas instrucciones con la misma precisión, porque ningún comité conoce las circunstancias particulares de tiempo y lugar que esas cifras condensan.
Por eso desconfío de la costumbre de hablar del «nivel general de precios» como si fuera una magnitud que se maneja desde un tablero. Los cambios en los precios relativos son información, y la autoridad monetaria no debería pretender corregirlos. Lo que sí le corresponde es no agregarles, con la expansión del dinero, un ruido que los distorsione. Cuando la inflación núcleo sube 0,3% mes tras mes, a un ritmo que anualizado ronda 3,7%, ya no se trata de la escasez de un bien en particular[1]. Es algo que afecta a todos los precios a la vez. Eso es un fenómeno monetario, y su responsable tiene domicilio conocido.
El tigre y la cola
El 28 de octubre, el Comité Federal de Mercado Abierto mantuvo la tasa de referencia entre 3,75% y 4% y escribió que «la inflación sigue elevada». Dos de sus miembros votaron en contra porque preferían subirla 0,25 puntos porcentuales[5]. La meta del propio comité es de 2%, medida con el índice de precios del gasto de consumo personal[6]. A comienzos de la década de 1970 advertí que quien tolera una inflación moderada para sostener el empleo toma un tigre por la cola. Cada vez necesita más inflación para obtener el mismo efecto, y el día que la detiene paga con desempleo los errores acumulados en la estructura de la producción. Esa década lo confirmó con una crudeza que hubiera preferido no ver.
No pretendo decirle al comité si en su reunión del 8 y 9 de diciembre[7] debe mover la tasa un cuarto de punto. Ese es justamente el tipo de ajuste fino que considero ilusorio. En mi conferencia del Premio Nobel, en 1974, sostuve que actuar en la creencia de que tenemos el conocimiento y el poder para moldear los procesos de la sociedad enteramente a nuestro gusto, un conocimiento «que de hecho no poseemos», probablemente nos cause mucho daño[9]. Doce personas deciden reunión tras reunión según el último dato disponible, y esta vez sin la cifra anual que solían citar. Ejercen exactamente esa pretensión de conocimiento.
Reglas, no humores
Lo que el público necesita de una autoridad monetaria no es destreza táctica, sino previsibilidad. Si el valor del dinero depende del juicio cambiante de un comité, cada ahorrista, cada empresario y cada trabajador debe adivinar intenciones ajenas en lugar de atender sus propios asuntos. Por eso propuse en 1976 quitarles a los gobiernos el monopolio de la emisión y dejar que distintas monedas compitieran por la confianza del público. El emisor que dejara perder valor a la suya perdería a sus clientes[10]. La pregunta de fondo sigue siendo la misma: qué disciplina pesa sobre quien emite el dinero que todos estamos obligados a usar.
Para los lectores argentinos, la pregunta no es académica. La tasa de la Reserva Federal es la base del costo del dinero en dólares, y una moneda ajena mal administrada también se paga lejos de donde se emite. Quien vio a su propia moneda perder valor una y otra vez sabe que ningún índice protege de ese daño.
La lección del informe de octubre es modesta y, a la vez, profunda. Los estadísticos pueden dejar de medir; los precios no dejan de informar. La tarea de un banco central no es descifrar esos mensajes con lupa para corregirlos, sino no falsearlos.
Fuentes
- U.S. Bureau of Labor Statistics. «Consumer Price Index – October 2026 (USDL-26-1685)». 2026-11-10. bls.gov
- U.S. Bureau of Labor Statistics. «Table 1. Consumer Price Index for All Urban Consumers (CPI-U): U.S. city average, by expenditure category, October 2026». 2026-11-10. bls.gov
- U.S. Bureau of Labor Statistics. «2025 Federal Government Shutdown Impact on the Consumer Price Index: Frequently Asked Questions». 2026-09-16. bls.gov
- U.S. Bureau of Labor Statistics. «Consumer Price Index – September 2026 (USDL-26-1574)». 2026-10-14. bls.gov
- Board of Governors of the Federal Reserve System. «Federal Reserve issues FOMC statement». 2026-10-28. federalreserve.gov
- Board of Governors of the Federal Reserve System. «Statement on Longer-Run Goals and Monetary Policy Strategy (as amended effective August 22, 2025)». 2025-08-22. federalreserve.gov
- Board of Governors of the Federal Reserve System. «Meeting calendars and information (FOMC)». 2026-10-28. federalreserve.gov
- American Economic Review (reproducido por Econlib). Friedrich A. Hayek. «The Use of Knowledge in Society». 1945-09. econlib.org
- Nobel Prize Outreach. Friedrich A. Hayek. «The Pretence of Knowledge. Prize Lecture». 1974-12-11. nobelprize.org
- Institute of Economic Affairs (reproducido por el Mises Institute). Friedrich A. Hayek. «Denationalisation of Money: The Argument Refined». 1976. mises.org