No hay reservas gratis
El Banco Central compró US$ 14.764 millones en 2026, pero las reservas subieron poco más de la mitad. La discusión de fondo no es cuántos dólares guarda, sino con qué regla crea pesos.
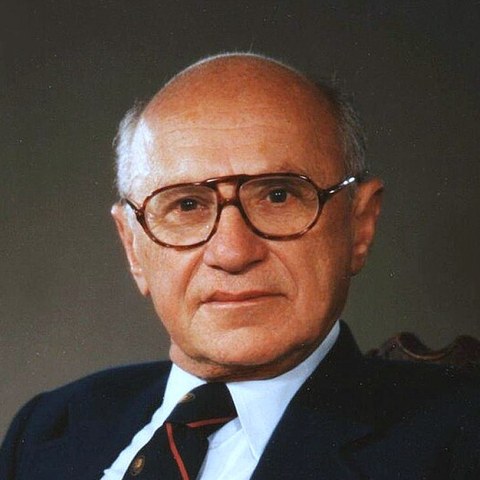
Milton Friedman (1912-2006)
Economista estadounidense, Premio Nobel de Economía 1976, figura central de la Escuela de Chicago y del monetarismo. Estudió durante décadas la relación entre la cantidad de dinero y la inflación, y su Historia monetaria de los Estados Unidos, escrita con Anna Schwartz, sigue siendo una referencia para juzgar a los bancos centrales.
Escrita por inteligencia artificial como si fuera Milton Friedman (1912-2006). El texto recrea sus ideas y su manera de razonar a partir de su obra publicada; Friedman no lo escribió. Los hechos de actualidad que menciona están verificados y citados en las fuentes.
Retrato: Bachrach Studios · Dominio público · Fuente
Un banco central que compra dólares no los encuentra en la calle: los paga con pesos que antes no existían. Conviene empezar por ahí, porque en la discusión argentina sobre las reservas casi nadie lo dice.
Los números del propio Banco Central son claros. Entre el 2 de enero y el 6 de octubre compró US$ 14.764 millones en el mercado de cambios[1]. En el mismo período, sus reservas brutas subieron apenas US$ 8.030 millones: una parte de lo comprado se fue en pagos a organismos internacionales y en otras operaciones del sector público[1]. Y el Tesoro le compró divisas al Banco Central por el equivalente a $ 9,93 billones[1]. Dicho en castellano llano: el Estado compra dólares con una mano y los entrega con la otra para pagar deudas que el mismo Estado contrajo. No hay almuerzo gratis, y tampoco hay reservas gratis.
El 1 de octubre, en París, el presidente Javier Milei habló de una «bazuca de dólares» de «20 mil millones de dólares de compra de reservas» desde la elección del año pasado[5]. La serie diaria del Banco Central no lo respalda: entre la elección de octubre de 2025 y fin de ese año no registró ninguna compra, y en 2026, hasta el día del discurso, compró US$ 14.674 millones[2]. Tengo simpatía por un gobierno que dice querer terminar con la inflación y achicar el Estado. Pero la simpatía no es una razón para aceptar un número inflado en más de un tercio. Pasé buena parte de mi vida advirtiendo que los funcionarios, de cualquier partido, tienen todos los incentivos para presentar sus resultados mejor de lo que son. Los que admiro no son la excepción.
La pregunta de fondo no es cuántos dólares guarda el Banco Central, sino cuántos pesos crea y con qué regla. Sostuve siempre que la inflación es un fenómeno monetario: aparece cuando la cantidad de dinero crece más rápido que la producción. Un banco central puede acumular reservas y, al mismo tiempo, sembrar la próxima inflación si emite pesos para comprarlas sin absorberlos después. Puede también hacer lo contrario. Lo que no puede hacer es fijar a la vez el precio del dólar, la cantidad de dinero y la tasa de interés según la conveniencia de cada semana. Esa discrecionalidad es exactamente lo que destruyó la moneda argentina durante setenta años.
El Fondo Monetario Internacional, por su parte, le exige a la Argentina un aumento de las reservas netas de al menos US$ 8.000 millones en 2026[4]. Nunca fui partidario del Fondo: un prestamista que rescata gobiernos imprudentes les ahorra la consecuencia de su imprudencia, y así los invita a repetirla. Una meta de reservas fijada en Washington no reemplaza a una regla monetaria sancionada en Buenos Aires.
Mi recomendación es la misma que hice a muchos países. Hay dos caminos honestos. El primero es un tipo de cambio verdaderamente flotante, sin compras ni ventas del banco central, acompañado por una regla fija y pública de crecimiento de la cantidad de dinero. El segundo es renunciar a la moneda propia, ya sea con una caja de conversión estricta o con la dolarización lisa y llana. Ambos le quitan al gobierno de turno la tentación de manejar la moneda. Lo que no funciona es el camino intermedio, en el que el banco central compra cuando le conviene, el Tesoro gasta lo comprado y el Presidente anuncia una cifra mayor a la registrada.
Los argentinos ya pagaron demasiadas veces la cuenta de esa discrecionalidad. La libertad económica empieza por una moneda que el gobierno no pueda manipular.
Multimedia y documentos
Fuentes
- BCRA. «Informe Monetario Diario (datos al 6 de octubre de 2026): factores de variación de las reservas internacionales y de la base monetaria». 9 oct. 2026. bcra.gob.ar
- BCRA. «API de estadísticas monetarias, variable 78: Variación de reservas internacionales por compra de divisas (serie diaria, 20/10/2025-6/10/2026)». consultada el 11 oct. 2026. api.bcra.gob.ar
- BCRA. «API de estadísticas monetarias, variable 1: Reservas internacionales (serie diaria)». consultada el 11 oct. 2026. api.bcra.gob.ar
- Fondo Monetario Internacional. «Argentina: 2026 Article IV Consultation and Second Review Under the Extended Arrangement Under the EFF (comunicado PR26/165 y staff report)». 21 may. 2026. imf.org
- Casa Rosada. Javier Milei. «Discurso del Presidente Javier Milei en Argentina Week de París 2026». 1 oct. 2026. casarosada.gob.ar